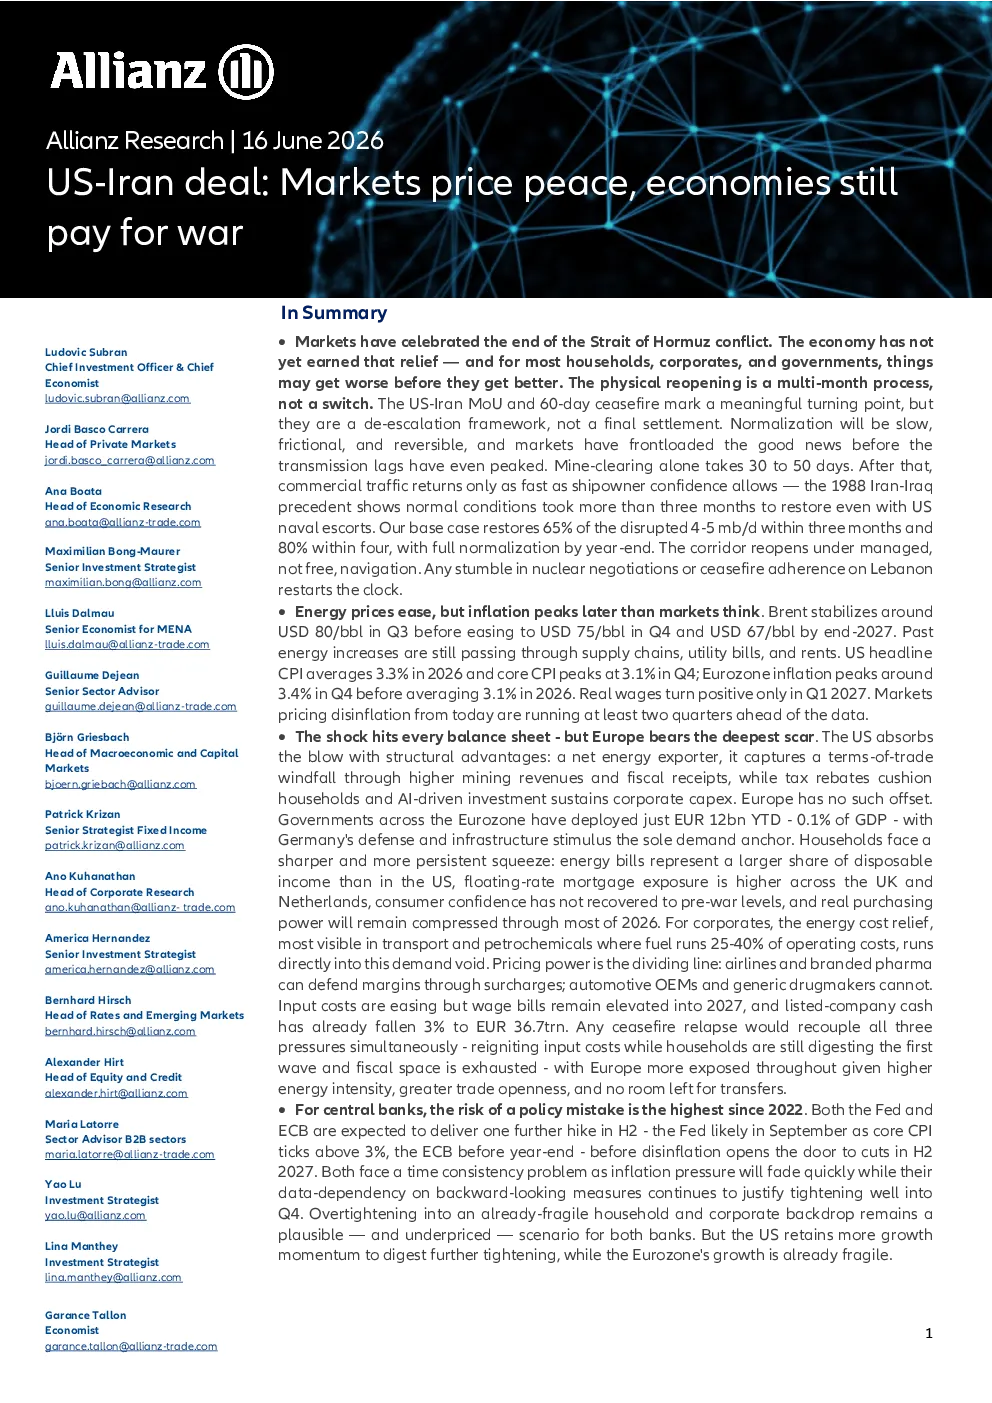
核心观点与关键数据
中东局势缓和:市场已消化和平红利,经济复苏仍需时日
- 市场反应: 美伊协议达成及60天停火标志着霍尔木兹海峡冲突的重大转折,市场已提前消化了和平红利。然而,经济层面尚未完全受益,多数家庭、企业和政府短期内可能面临更严峻的形势。
- 霍尔木兹海峡重开: 物理上的重开是一个多个月的过程,而非简单的开关。预计65%的受阻石油供应(4-5百万桶/天)将在三个月内恢复,80%将在四个月内恢复,全年恢复正常。海峡将采取受管理的航行模式,而非完全自由航行。
- 协议可持续性: 协议的可持续性取决于未来60天的执行情况。需关注四个关键指标:海上安全(扫雷进度)、商业航运恢复速度、战争风险保险费和运费变化、伊朗核谈判及其他地区停火(包括黎巴嫩)的进展。
能源价格与通胀:市场高估了缓和效果,通胀峰值将晚于预期
- 能源价格: 布伦特原油价格预计在2026年第三季度稳定在80美元/桶,第四季度降至75美元/桶,到2027年底降至67美元/桶。当前市场正在消化约4-5百万桶/天的供应缺口,同时存在约2-3百万桶/天的需求破坏,两者相互抵消,导致价格短期内稳定。
- 通胀: 美国核心CPI预计在2026年第四季度达到3.1%,欧元区通胀峰值预计在2026年第四季度达到3.4%,均晚于市场预期。实际工资要到2027年第一季度才会转正。市场对通缩的定价至少领先了两个季度。
经济冲击:美国具备缓冲优势,欧洲承受更大压力
- 美国: 净能源出口、更高的采矿收入和财政收入、以及税收抵免为美国经济提供了缓冲。人工智能驱动的投资支撑了企业资本支出。预计2026年GDP增长率为2.0%。
- 欧洲: 欧洲没有类似的缓冲机制。欧元区政府已部署的财政支持仅占GDP的0.1%。家庭面临更严重和持续的挤压,能源账单占可支配收入的比例高于美国,浮动利率抵押贷款敞口更大,消费者信心尚未恢复。预计2026年欧元区GDP增长将疲软。
企业影响:能源成本缓解与需求疲软并存,定价能力是关键
- 成本缓解: 能源价格缓解了企业的成本压力,尤其是在运输和石化行业。然而,需求疲软限制了企业的提价能力。航空公司和品牌药企可以通过附加费来维持利润率,而汽车制造商和通用药企则无法。
- 收入压力: 家庭实际购买力将在2026年大部分时间内保持受压状态,这直接拖累了企业收入增长和利润扩张。
- 现金流: 上市公司的现金储备总体保持稳健,但流动性集中在人工智能基础设施和防务/能源安全领域,而能源、医疗保健和房地产领域则面临压力。
央行政策:政策失误风险上升,美联储和欧洲央行均可能暂停加息
- 美联储: 预计美联储将在2026年下半年再次加息25个基点,但通胀压力的快速消退可能导致其提前转向降息。
- 欧洲央行: 预计欧洲央行将在2026年底前再次加息,但和平协议的达成和能源价格的下降可能使其保持观望。
资本市场:股票市场受益于风险缓解,但难以出现大幅反弹;信用市场保护 carry trade,但进一步收窄空间有限;私募市场交易活动将逐步回升
- 股票: 股票市场对冲突的定价从未将其视为系统性风险,因此难以出现大幅反弹。市场将受益于风险缓解,但更可能出现欧洲、周期性和能源敏感行业的轮动,而非全面上涨。
- 信用: 信用市场目前处于历史低位,和平协议的达成保护了 carry trade,但进一步收窄空间有限。高收益信用市场面临扩大风险,而投资级信用市场将受益于宏观波动性下降。
- 私募市场: 私募市场将受益于流动性改善和交易信心增强,但并非估值重估。交易活动(交易、退出和再融资)将逐步回升。
研究结论
中东局势的缓和为全球经济带来了喘息之机,但经济复苏仍需时日。市场已提前消化了和平红利,而经济数据尚未确认这一利好。通胀将在短期内恶化,家庭和财政压力将持续到2026年。协议的可持续性取决于核谈判的进展和地区停火的维持,任何意外都会导致油价、利率、信用和股票市场同时下跌。因此,在当前环境下保持谨慎是明智的选择。