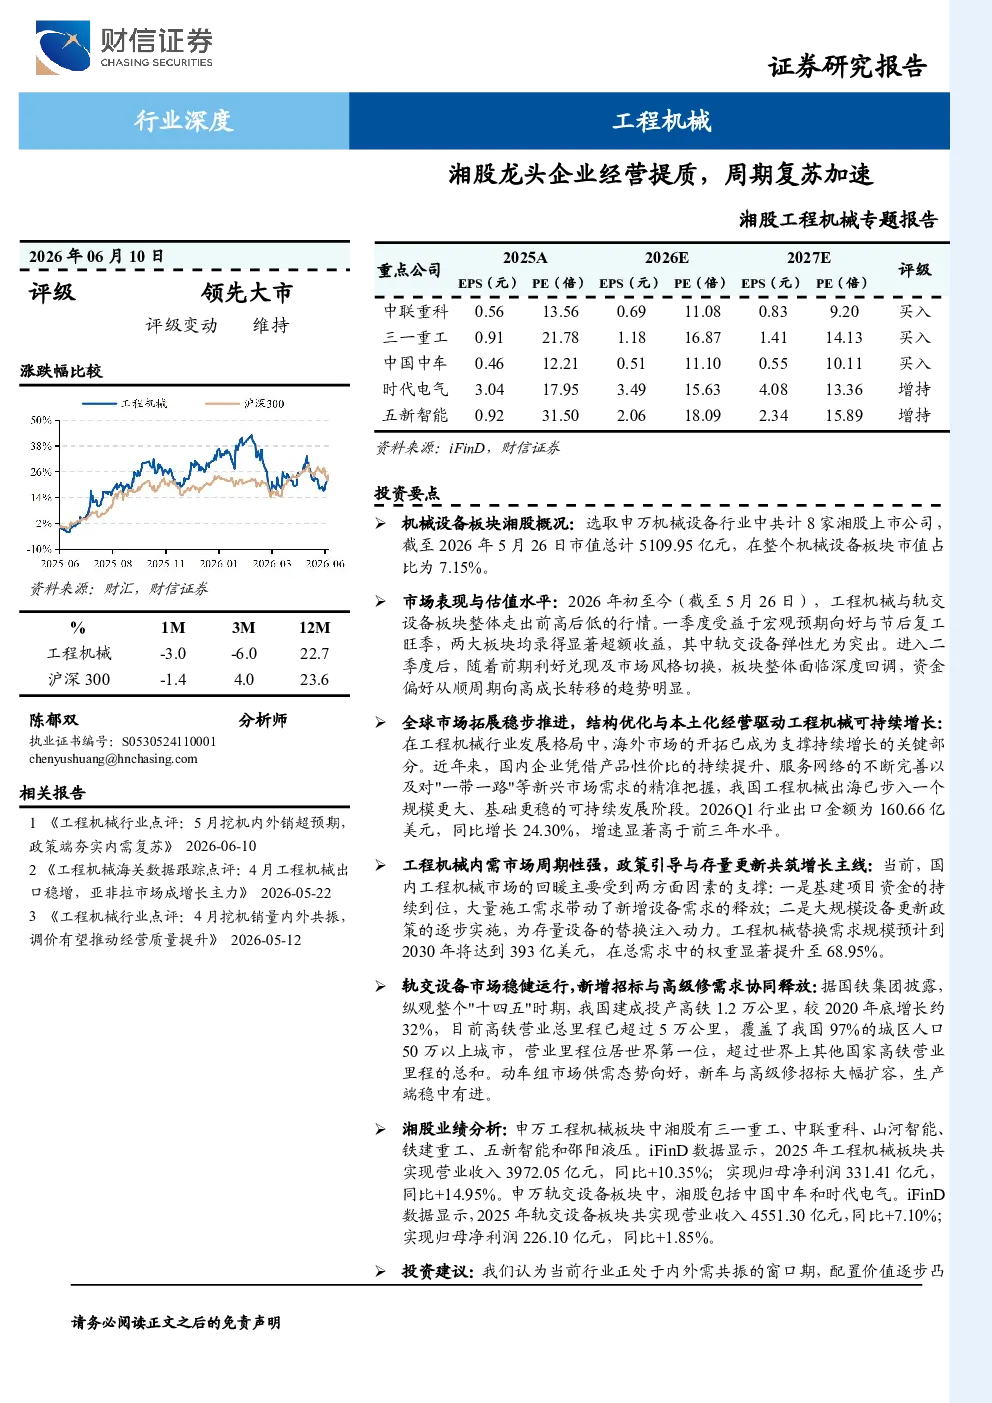
机械设备板块湘股概况
申万机械设备行业中共计8家湘股上市公司,市值总计5109.95亿元,占机械设备板块市值7.15%。其中,工程机械行业6家公司,总市值2816.43亿元;轨交设备行业2家公司,总市值2293.52亿元。
市场表现与估值水平
2026年初至今,工程机械与轨交设备板块整体走出前高后低行情。一季度受益于宏观预期向好与节后复工旺季,板块均录得显著超额收益,轨交设备弹性尤为突出。进入二季度,板块面临深度回调,资金偏好从顺周期向高成长转移。
工程机械板块年初迎来估值快速修复,但自3月下旬起遭遇深度回调,至今仍处于弱势磨底阶段。轨交设备板块同样面临获利盘回吐压力。板块估值水平均处于历史中高位,轨交设备估值安全边际更为突出。
工程机械出海趋势确定,内销步入复苏
全球市场拓展稳步推进,结构优化与本土化经营驱动工程机械可持续增长。2026Q1行业出口金额为160.66亿美元,同比增长24.30%,增速显著高于前三年水平。我国工程机械出海已步入一个规模更大、基础更稳的可持续发展阶段。
工程机械内需市场周期性强,政策引导与存量更新共筑增长主线。基建项目资金的持续到位和大规模设备更新政策的逐步实施,为工程机械内需增长提供了持续且明确的政策驱动力。工程机械替换需求规模预计到2030年将达到393亿美元,在总需求中的权重显著提升。
轨交设备市场稳健运行,新增招标与高级修需求协同释放
我国轨交设备市场持续稳定发展,“十四五”期间建成投产高铁1.2万公里,目前高铁营业总里程已超过5万公里,覆盖了我国97%的城区人口50万以上城市。铁路设备已进入更新改造周期,相关投资需求逐步释放。
动车组市场供需态势向好,招标大幅扩容,生产端稳中有进。2025年我国复兴号智能动车组招标超预期,2026年第一批次招标数量超过去年同期水平。生产方面,2025年我国生产动车组1994辆,同比+6.70%;2026年1-4月累计生产772辆,同比+35.20%。
湘股工程机械业绩分析
申万工程机械板块中湘股有三一重工、中联重科、山河智能、铁建重工、五新智能和邵阳液压。2025年工程机械板块共实现营业收入3972.05亿元,同比+10.35%;实现归母净利润331.41亿元,同比+14.95%。2026Q1板块营业总收入为1089.51亿元,同比+11.96%;归母净利润为90.20亿元,同比-5.11%,主要由于一季度汇兑损益所致。
盈利能力方面,工程机械板块销售毛利率自2023年起持续改善,而后保持相对稳定且处于较高区间;销售净利率走势与毛利率类似。
三一重工
三一重工是全球工程机械行业的领军企业,2025年实现营业收入897.00亿元,同比+14.44%;归母净利润84.08亿元,同比+41.18%。公司产品矩阵深度协同,实现全产业链覆盖;技术实力与产品可靠性在全球众多标志性工程中得到了充分验证;近年来业绩展现出周期性波动与强势复苏轨迹;数智化转型全面突破,驱动高质量发展。
中联重科
中联重科主要从事领域为工程机械、矿山机械、农业机械,2025年实现营业收入521.07亿元,同比+14.58%;归母净利润48.58亿元,同比+38.01%。公司海外业务竞争优势明显,2025年海外收入305.15亿元,同比+30.52%;主导业务增长强劲,土方机械收入跃升近百亿,出口领先行业;新兴板块显著加速,矿山、农业机械出海成长性强。
五新智能
五新智能成立于2010年8月4日,作为国内隧道施工装备领域的专精特新标杆企业,2025年实现营业总收入14.00亿元,同比+1.58%;实现归母净利润1.99亿元,同比+0.52%。公司聚焦隧道工程应用的四大核心领域,产品矩阵丰富;重组事项落地助力公司业务范围拓展;后市场业务收入近两年来快速崛起;公司产品销售方向聚焦隧道工程应用的四大核心领域,矿山开采市场精准发力,能源基建市场深耕细作。
湘股轨交设备业绩分析
申万轨交设备板块中湘股包括中国中车和时代电气。2025年轨交设备板块共实现营业收入4551.30亿元,同比+7.10%;实现归母净利润226.10亿元,同比+1.85%。2026Q1板块营业总收入为908.44亿元,同比+6.39%;归母净利润为53.46亿元,同比+4.97%。
盈利能力方面,板块销售毛利率自2023年起逐渐企稳回升,2026Q1提升至22.55%;销售净利率的波动相对更为平缓,2026Q1回升至6.79%,板块盈利效率整体稳定性较强。
中国中车
中国中车集团有限公司是全球规模领先、品种齐全、技术一流的高端装备制造商和系统解决方案提供商,2025年实现营业总收入2730.63亿元,同比+10.79%;归母净利润131.81亿元,同比+6.40%。海外订单额大幅提升,2025年公司新签订单约3,461亿元,同比+7.42%;铁路装备驱动公司业绩稳定增长。
时代电气
株洲中车时代电气股份有限公司立足于交通和能源两大赛道,2025年实现营业总收入287.03亿元,同比+15.23%;归母净利润40.97亿元,同比+10.64%。轨道交通设备收入稳步增长,夯实基础;新兴装备业务量质齐升,在半导体、新能源、海洋装备等多个领域取得技术突破和市场进展。
投资建议
维持“领先大市”评级。对于板块配置,建议重点关注兼具确定性与成长性的企业,建议关注三一重工、中联重科、五新智能、中国中车、时代电气。
风险提示
行业周期波动风险;国际贸易摩擦风险;原材料价格波动风险;汇率波动风险;政策落地不及预期风险;市场竞争加剧风险。