债市要闻
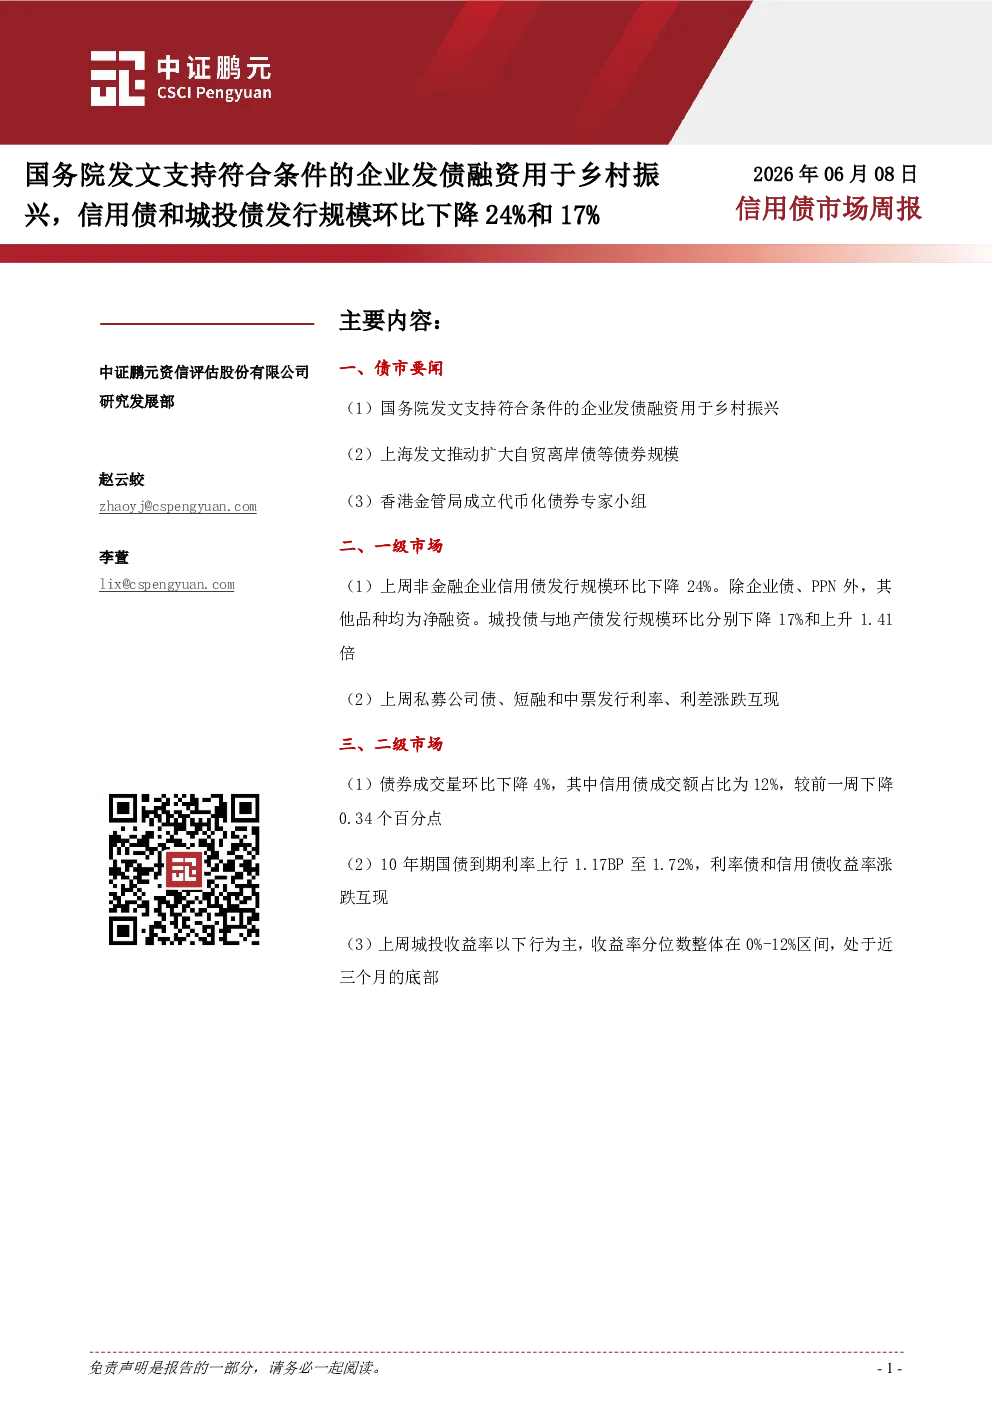
- 国务院发文支持乡村振兴融资:国务院发布《加快农业农村现代化“十五五”规划》,支持符合条件的企业发债融资用于乡村振兴,并强化资金监管。
- 上海推动扩大自贸离岸债规模:上海发布《关于深化上海全球资产管理中心建设的若干意见》,提出扩大自贸离岸债、玉兰债、熊猫债、科创债等规模,并优化国债上海关键收益率曲线形成机制。
- 香港金管局成立代币化债券专家小组:香港金管局成立代币化债券专家小组,推动代币化债券在香港的应用与发展。
一级市场
- 非金融企业信用债发行规模环比下降24%:上周非金融企业信用债发行规模为2054.50亿元,环比下降24%,净融资707.15亿元,环比上升113.74%。除企业债、PPN外,其他品种均为净融资。
- 城投债:发行规模426.52亿元,环比下降16.96%;净偿还81.11亿元,环比下降55.83%。
- 地产债:净融资21.54亿元,环比上升141.25%;发行规模123.04亿元,环比上升141.25%。
- 国企:净融资653.50亿元,环比上升141.85%;发行规模1920.16亿元,环比下降22.94%。
- 民企:净融资53.65亿元,环比下降11.52%;发行规模134.35亿元,环比下降32.27%。
- 私募公司债、短融和中票发行利率、利差涨跌互现:
- 3年期AAA级别公募公司债平均发行利率1.73%,平均利差28BP,较前一周分别下行13BP、收窄11BP。
- 5年期AAA级别私募公司债平均发行利率2.02%,平均利差46BP,较前一周分别下行11BP、收窄9BP。
- 9个月AAA级别短融平均发行利率1.42%,平均利差7BP,较前一周分别下行5BP、收窄5BP。
- 3年期AAA级别中期票据平均发行利率1.89%,平均利差44BP,较前一周分别上行9BP、扩大12BP。
二级市场
- 债券成交量环比下降4%:上周债券总成交101969.34亿元,环比下降4%,其中信用债成交额占比12.29%,较前一周下降0.34个百分点。
- 企业债:成交161.41亿元,环比上升10.14%。
- 公司债:成交3134.73亿元,环比下降4.05%。
- 中期票据:成交3012.24亿元,环比下降6.30%。
- 短融:成交899.22亿元,环比下降17.29%。
- 10年期国债到期利率上行1.17BP至1.72%:利率债和信用债收益率涨跌互现。
- 10年期国债到期利率上行1.17BP至1.72%。
- AAA级中债企业债收益率涨跌互现,5年期期限品种下行幅度最大,为7.26BP。
- AAA级中债中短期票据收益率涨跌互现,5年期期限品种下行幅度最大,为4.39BP。
- 城投收益率以下行为主,收益率分位数整体在0%-12%区间:
- AAA、AA+、AA和AA-级1年期中债城投债收益率分别收于1.47%、1.49%、1.51%和1.57%,较前一周变化1BP、-1BP、无变化和-1BP。
- AAA、AA+、AA和AA-级3年期城投债收益率分别收于1.64%、1.66%、1.70%和1.93,较前一周变化-1BP、-3BP、-5BP和-6BP。
- 从近三个月收益率分位来看,上述期限中AAA、AA+、AA等级城投到期收益率所处的分位较上周大多回落,分位数在0%至11.5%区间;AA-等级城投收益率分位数处于历史0%分位数水平。