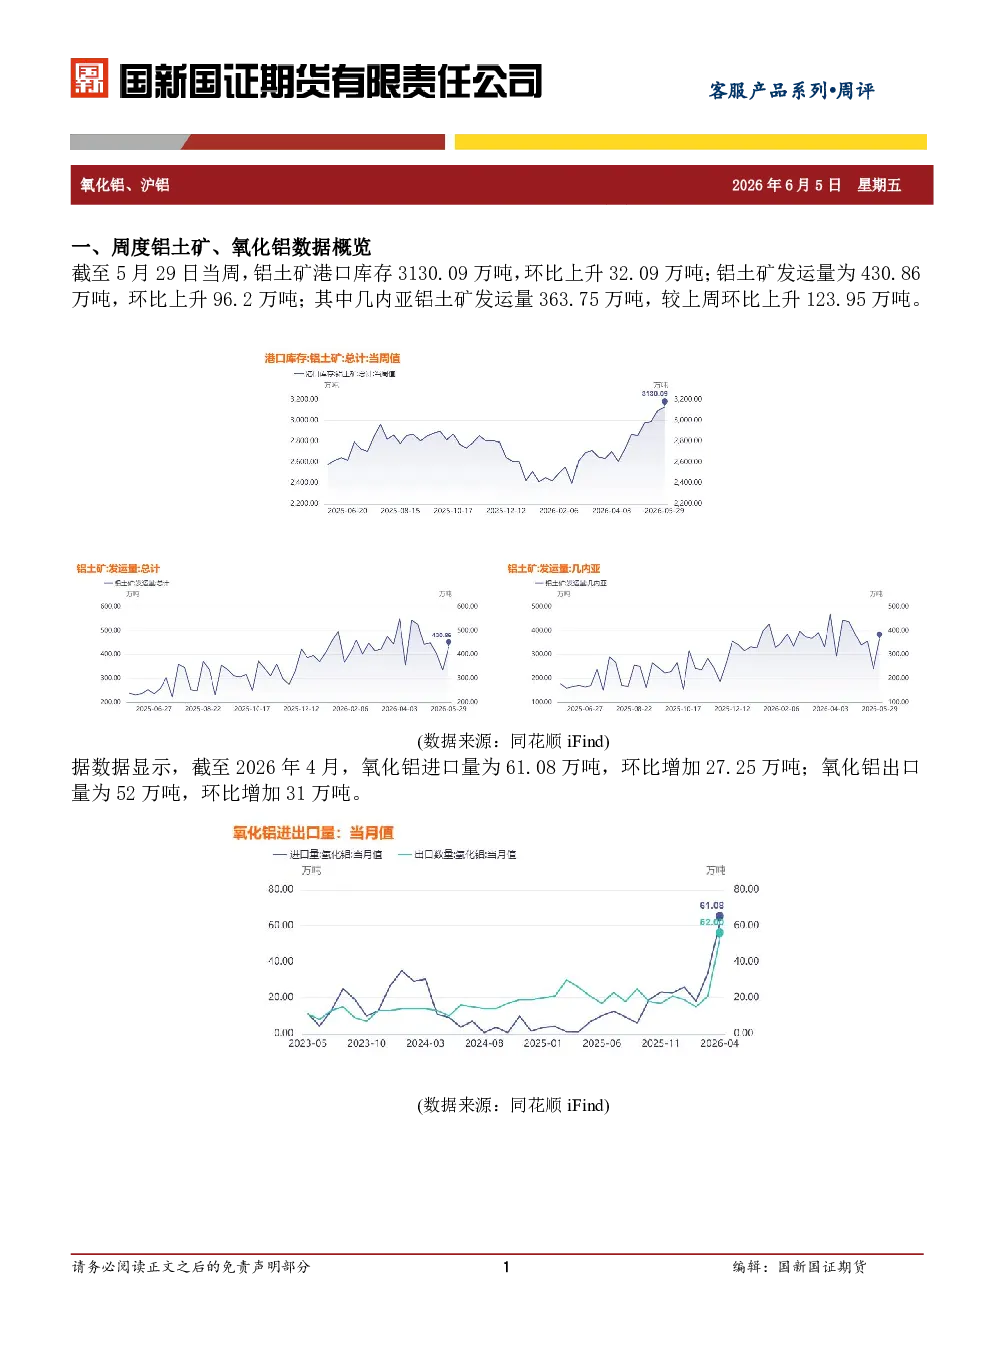
一、铝土矿与氧化铝数据概览
- 铝土矿:截至5月29日当周,港口库存3130.09万吨,环比上升32.09万吨;发运量430.86万吨,环比上升96.2万吨,其中几内亚发运量363.75万吨,环比上升123.95万吨。截至2026年4月,氧化铝进口61.08万吨,环比增加27.25万吨;出口52万吨,环比增加31万吨。
二、电解铝基本面数据概览
- 产能与开工:截至2026年5月,我国电解铝建成产能4563万吨,运行产能4529万吨;开工率99.25%,与上月持平;产能利用率99.7%,环比上升0.3%。
- 成本与产量:5月份电解铝平均冶炼成本16104.17元/吨,环比上升41.07元/吨;产量386.4万吨,环比上升14.2万吨。
三、综述
- 基本面分析:
- 原料端:几内亚雨季与出口限制令铝土矿供给预期收紧,但国内土矿复产提速且港口库存高位,价格暂稳。国内产能逐步释放,未见产量控制,进口窗口开启,氧化铝供给偏多。
- 需求端:电解铝理论利润较优,但产能与开工已接近上限,需求稳定。
- 产业库存:整体处于供给偏多、需求稳定的阶段,库存仍积累。
- 宏观与市场:
- 地缘与宏观:中东局势不明,美联储加息预期强化,美元走强施压基本金属;LME铝库存降至近四年最低,但国内市场未明显受影响,沪铝受内需偏弱与高位库存压力。
- 供给端:原料氧化铝价格低位,铝价高位带动冶炼厂利润提升,但增量空间有限,供给量级高位稳定。
- 需求端:传统淡季影响下,下游订单趋弱,采买情绪谨慎,沪铝库存虽高位但有小幅去化,拐点待确认。
- 研究结论:电解铝基本面处于供给稳定、需求韧性阶段。