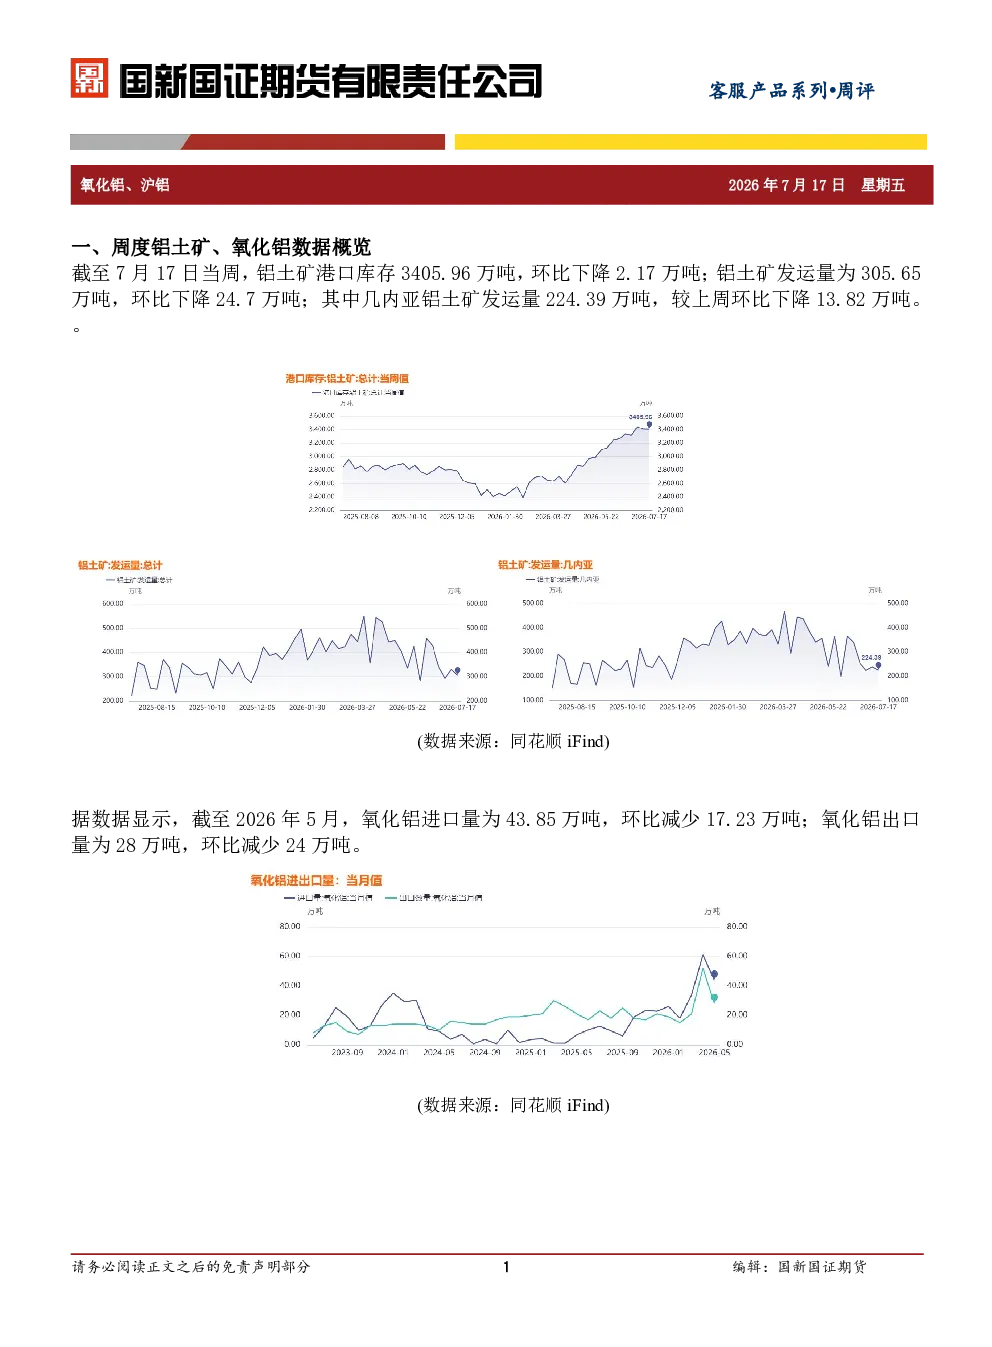
一、铝土矿与氧化铝数据概览
- 铝土矿:截至7月17日当周,港口库存3405.96万吨,环比下降2.17万吨;发运量305.65万吨,环比下降24.7万吨,其中几内亚发运量224.39万吨,环比下降13.82万吨。截至2026年5月,氧化铝进口43.85万吨,环比减少17.23万吨;出口28万吨,环比减少24万吨。
二、电解铝基本面数据概览
- 产能与开工:截至2026年6月,我国电解铝建成产能4571万吨,运行产能4543万吨;开工率99.39%,环比上升0.14%;产能利用率99.3%,环比下降0.4%。
- 成本与产量:电解铝平均冶炼成本15906.11元/吨,环比下降198.06元/吨;产量372.90万吨,环比下降13.5万吨。
三、综述
- 氧化铝:主力合约期价震荡下行,最低2652元/吨,最高2747元/吨。原料端,几内亚雨季前发运导致港库提升,市场预期逐步消化,报价暂稳但后续支撑减弱;供给端,新投产能释放,供给偏多压力仍在,部分冶炼厂主动控产致开工率小幅回落,供给增速放缓;需求端,下游补库意愿清淡,仅维持稳定,支撑力度有限。整体处于供给偏多、需求持稳阶段。
- 沪铝:主力合约期价区间震荡,最低22870元/吨,最高23380元/吨。宏观面,美国通胀放缓、就业数据走弱致加息预期放缓,但市场仍谨慎;中东局势复杂化。基本面上,供给端原料低价运行,铝厂压价采购致理论利润较厚,产能接近上限,供给稳定但增量受限;需求端传统消费淡季,加工企业开工率走弱,但海外缺口刺激出口,铝材出口表现亮眼,铝锭库存持续去化。整体处于供给稳定、需求小增阶段,产业持续去库。
四、免责声明
本报告分析师已取得期货从业资格,以勤勉态度独立客观出具报告,清晰反映研究观点,不因具体推荐意见或观点收到补偿。报告仅限国新国证期货有限责任公司客户使用,不得擅自发布、复制或传播,信息仅供参考,不构成买卖价或个人推荐,客户应独立评估并咨询投资顾问。国新国证期货有限责任公司对信息准确性和完整性不作保证,不承担使用责任。