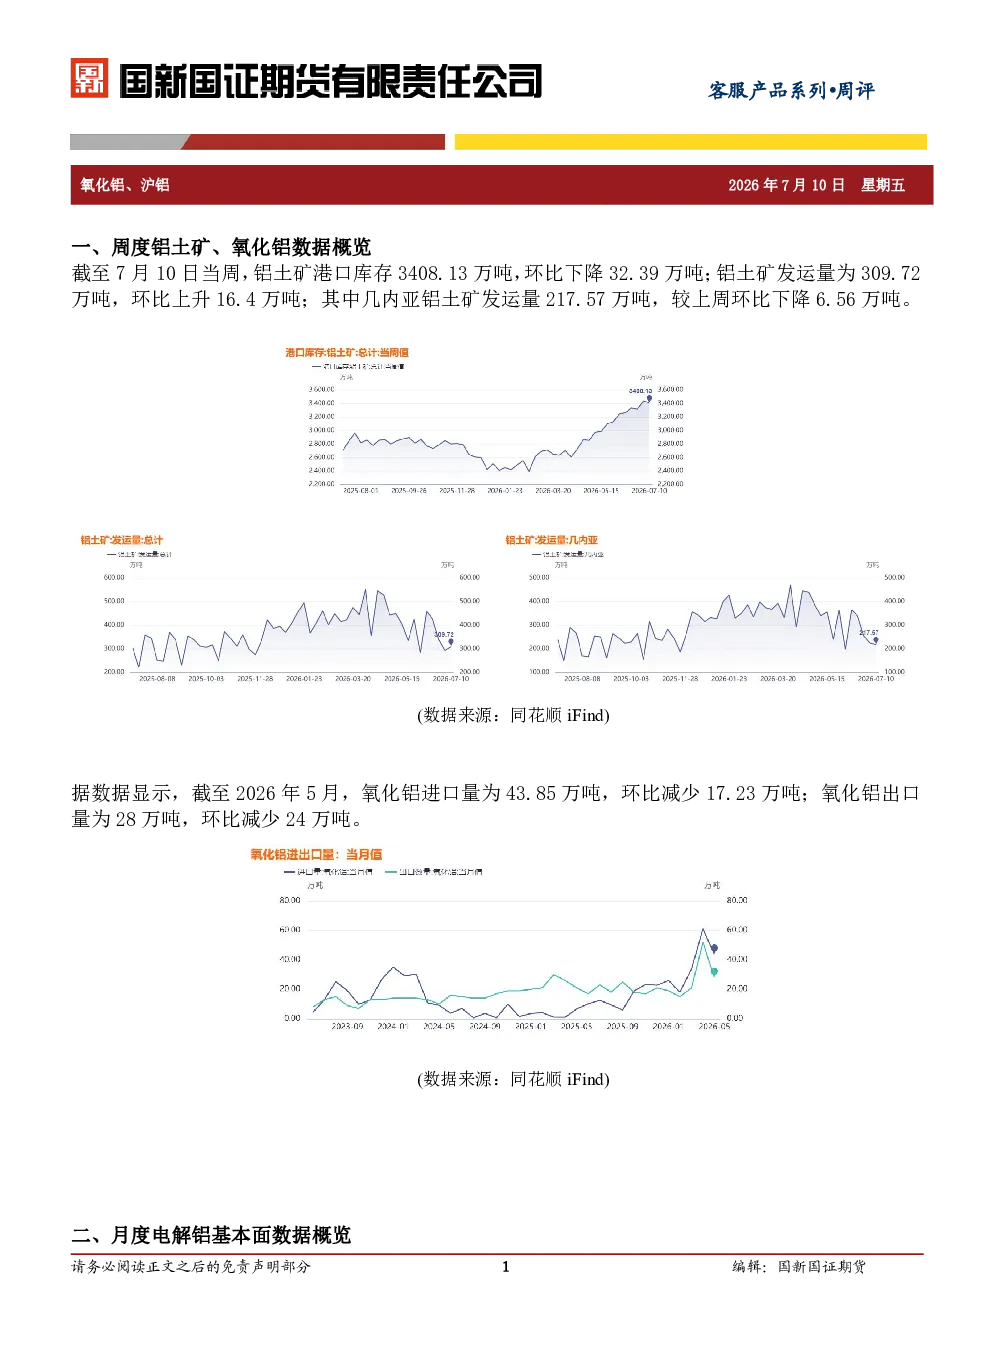
一、铝土矿及氧化铝数据概览
- 铝土矿港口库存:截至7月10日当周为3408.13万吨,环比下降32.39万吨;发运量为309.72万吨,环比上升16.4万吨,其中几内亚发运量217.57万吨,环比下降6.56万吨。
- 氧化铝进出口:截至2026年5月,进口量43.85万吨,环比减少17.23万吨;出口量28万吨,环比减少24万吨。
二、电解铝基本面数据概览
- 产能与开工:截至2026年6月,我国电解铝建成产能4571万吨,运行产能4543万吨;开工率为99.39%,环比上升0.14%;产能利用率99.3%,环比下降0.4%。
- 成本与产量:电解铝平均冶炼成本15906.11元/吨,环比下降198.06元/吨;当月产量372.90万吨,环比下降13.5万吨。
三、综述
- 原料端:几内亚铝土矿受雨季影响发运量下降,但国内港口库存高位,几内亚新矿业政策暂未落地,成本对价格支撑力度减弱。
- 供给端:氧化铝新能产能持续释放,但行业供给仍偏多,现货价格持续低迷,部分冶炼厂主动控产,国内氧化铝供给量增速或将放缓。
- 需求端:对氧化铝的增量需求近无,采购以刚需为主,压价意愿较重,基本面或处于供给偏多、需求稳定的阶段。
- 宏观面:市场等待美国通胀数据对美联储政策的扰动,中东局势升级,美国对伊打击后伊反击,阿联酋等停产产能部分复产,谨慎评估局势。
- 海外供应:中东电解铝复产进程加快,但地缘冲突不确定性仍存,海外供应短期内仍维持阶段性短缺,铝价有较强支撑。
- 国内需求:传统消费淡季,但新能源、储能及光伏用铝等新兴领域需求强劲,铝材出口维持高位,整体需求展现较强韧性。
- 结论:沪铝基本面或处于供需双稳阶段,国内铝锭社会库存延续去化态势。