概览
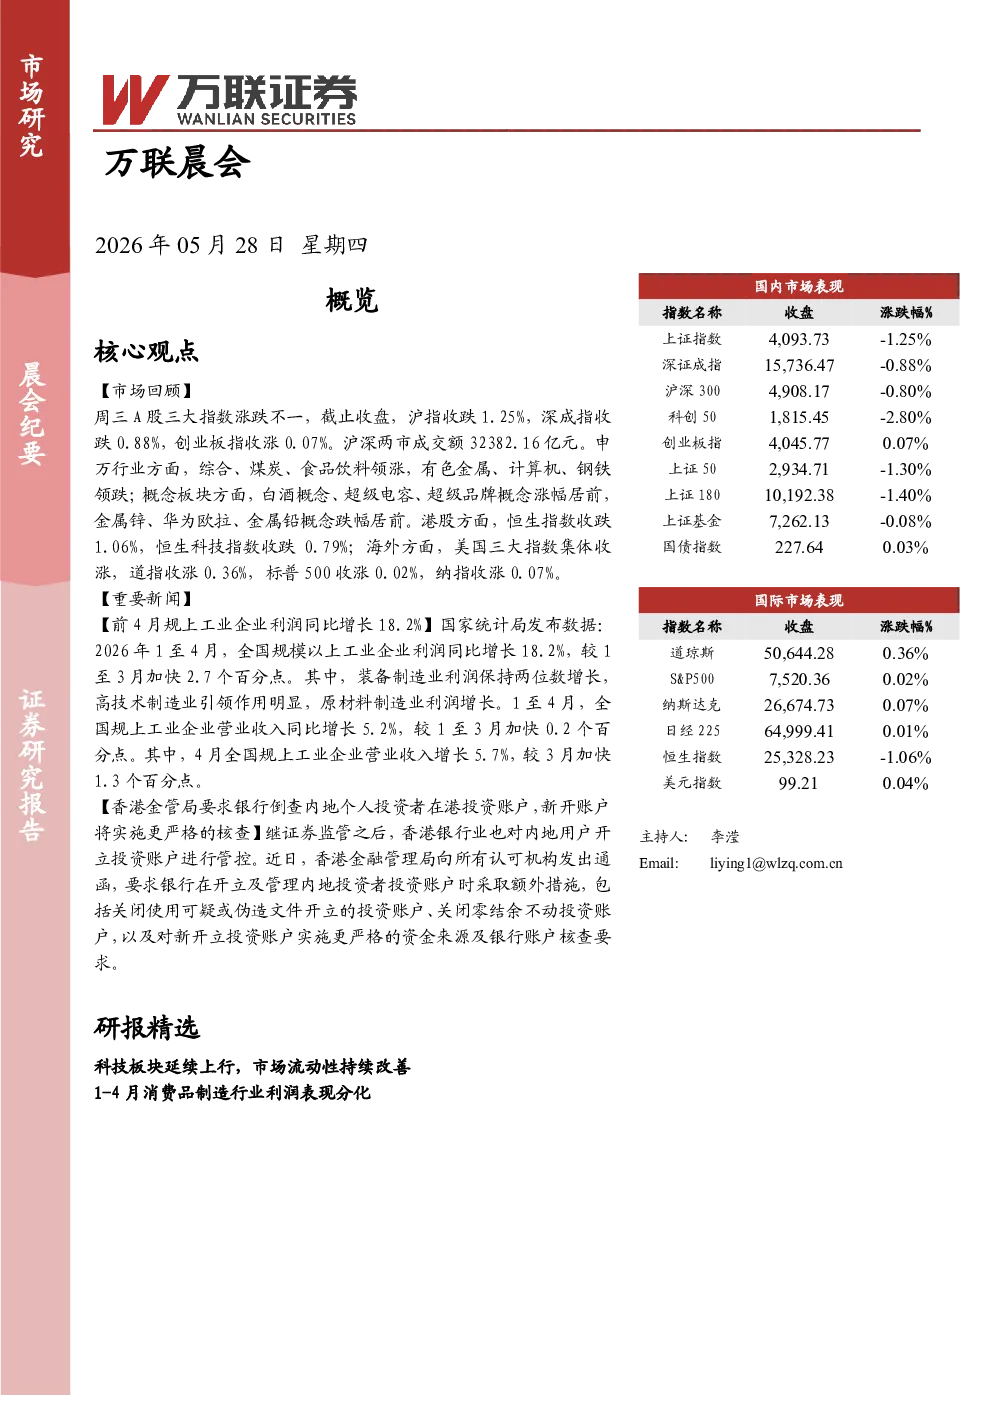
- 核心观点:A股市场涨跌不一,科技板块上行,市场流动性改善,消费品制造业利润分化。
- 市场回顾:周三A股三大指数涨跌不一,沪指跌1.25%,深成指跌0.88%,创业板指涨0.07%。沪深两市成交额32382.16亿元。申万行业方面,综合、煤炭、食品饮料领涨,有色金属、计算机、钢铁领跌。概念板块方面,白酒概念、超级电容、超级品牌概念涨幅居前,金属锌、华为欧拉、金属铅概念跌幅居前。港股恒生指数跌1.06%,恒生科技指数跌0.79%。美国三大指数集体收涨。
- 重要新闻:1-4月规上工业企业利润同比增长18.2%,装备制造业利润保持两位数增长,高技术制造业引领作用明显。香港金管局要求银行倒查内地个人投资者在港投资账户,新开账户将实施更严格的核查。
- 研报精选:
- 科技板块延续上行,市场流动性持续改善:
- 5月A股主要股指多数上涨,科创50指数涨幅最大(20.68%),创业板指数(9.36%)次之。
- 5月市场流动性有所提升,日均成交额环比增加,重要股东转为净增持,A股限售股解禁规模下降。
- 5月市场投资者情绪、风险偏好总体走高,科技企业业绩超预期带动市场情绪。
- 大势研判及行业配置建议:建议关注科技领域需求增长快、技术壁垒高、商业化路径清晰的细分赛道,以及宏观调控政策推动经济增长动能回升的领域。
- 风险因素:海外经济衰退、国内经济复苏力度弱、政策成效未达预期。
- 1-4月消费品制造行业利润表现分化:
- 1-4月规上工业企业利润同比增长18.2%,营业收入同比增长5.2%。
- 纺织业、造纸业利润改善明显,农副产品加工、皮革制品、家具制造业利润恶化。
- 投资建议:关注商贸零售(潮玩、黄金珠宝、国货美妆)和纺织服装(运动服饰)板块。
- 风险因素:宏观经济恢复不及预期、贸易摩擦、政策力度不及预期。