核心观点与关键数据
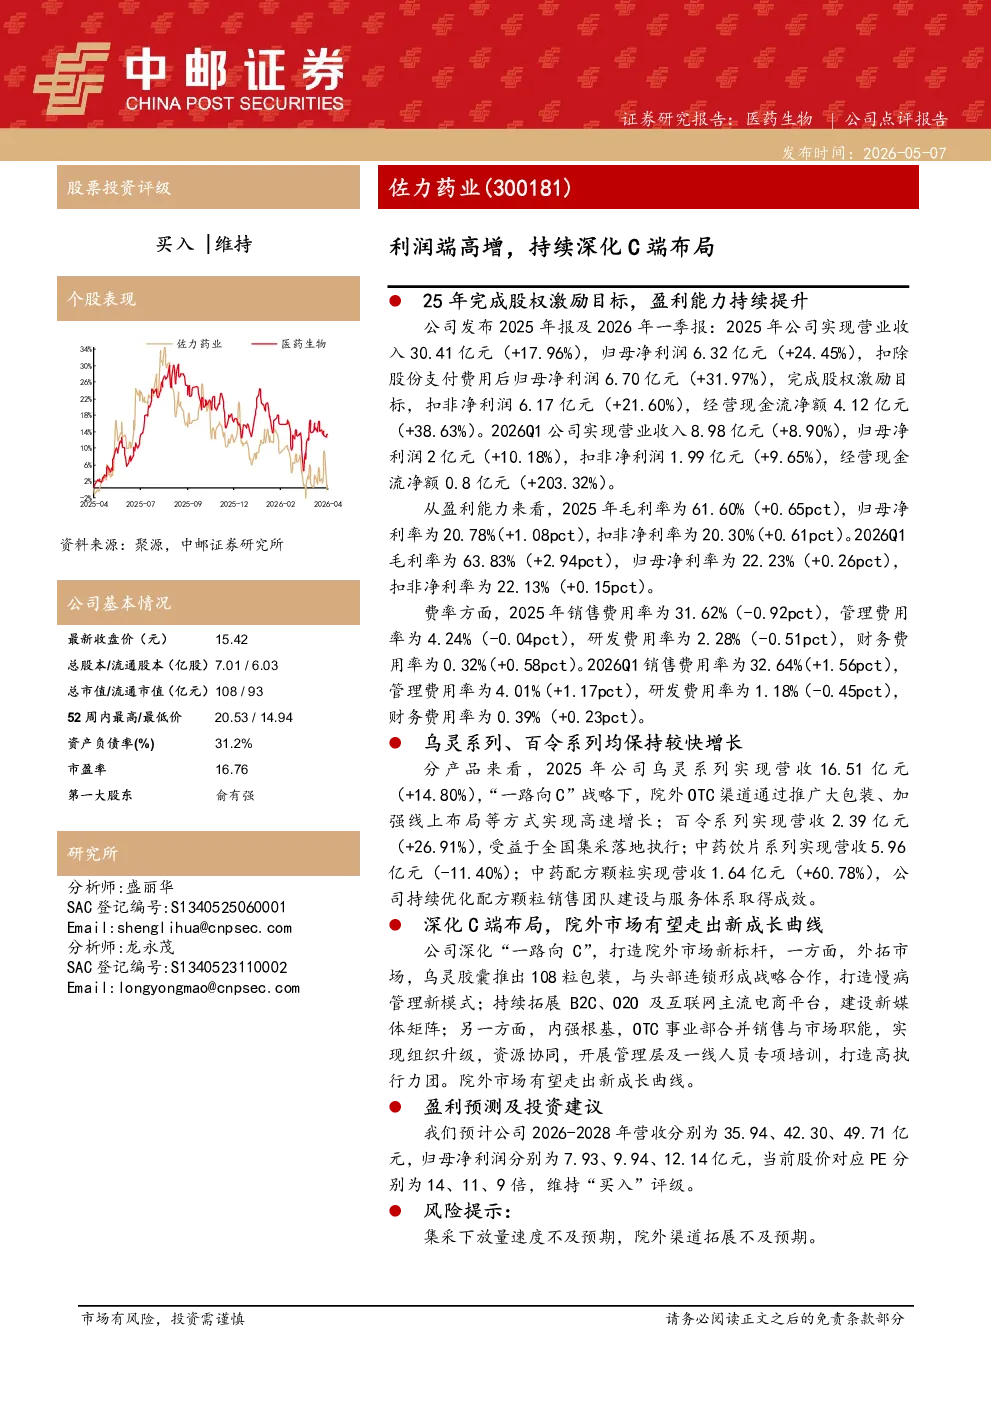
- 业绩表现:2025年公司实现营业收入30.41亿元(+17.96%),归母净利润6.32亿元(+24.45%),扣非净利润6.17亿元(+21.60%),完成股权激励目标;2026Q1营业收入8.98亿元(+8.90%),归母净利润2亿元(+10.18%),扣非净利润1.99亿元(+9.65%)。
- 盈利能力:2025年毛利率61.60%(+0.65pct),归母净利率20.78%(+1.08pct),扣非净利率20.30%(+0.61pct);2026Q1毛利率63.83%(+2.94pct),归母净利率22.23%(+0.26pct),扣非净利率22.13%(+0.15pct)。
- 费用控制:2025年销售费用率31.62%(-0.92pct),管理费用率4.24%(-0.04pct),研发费用率2.28%(-0.51pct),财务费用率0.32%(+0.58pct);2026Q1销售费用率32.64%(+1.56pct),管理费用率4.01%(+1.17pct),研发费用率1.18%(-0.45pct),财务费用率0.39%(+0.23pct)。
- 产品表现:乌灵系列营收16.51亿元(+14.80%),百令系列营收2.39亿元(+26.91%),中药饮片系列营收5.96亿元(-11.40%),中药配方颗粒营收1.64亿元(+60.78%)。
业务分析
- C端布局深化:公司持续推进“一路向C”战略,院外OTC渠道通过推广大包装、加强线上布局实现高速增长;乌灵胶囊推出108粒包装,与头部连锁合作打造慢病管理新模式;拓展B2C、O2O及互联网电商平台,建设新媒体矩阵。
- 组织升级:OTC事业部合并销售与市场职能,实现资源协同,开展专项培训提升执行力。
研究结论
- 盈利预测:预计2026-2028年营收分别为35.94、42.30、49.71亿元,归母净利润分别为7.93、9.94、12.14亿元,对应PE分别为14、11、9倍。
- 投资建议:维持“买入”评级。
- 风险提示:集采下放量速度不及预期,院外渠道拓展不及预期。