登录
注册
个人信息
我的订单
我的报告豆
我的优惠券
我的笔记
我的阅读
我的收藏
我的下载
我的上传
我的订阅
在线客服
退出登录
回到首页
AI
搜索
发现报告
发现数据
发现专题
专题报告
专题百科
研选报告
定制报告
VIP
权益
付费社群
发现一下
行业研究
公司研究
宏观策略
财报
招股书
会议纪要
Token
低空经济
十五五
AIGC
大模型
当前位置:首页
/
公司研究
/
报告详情
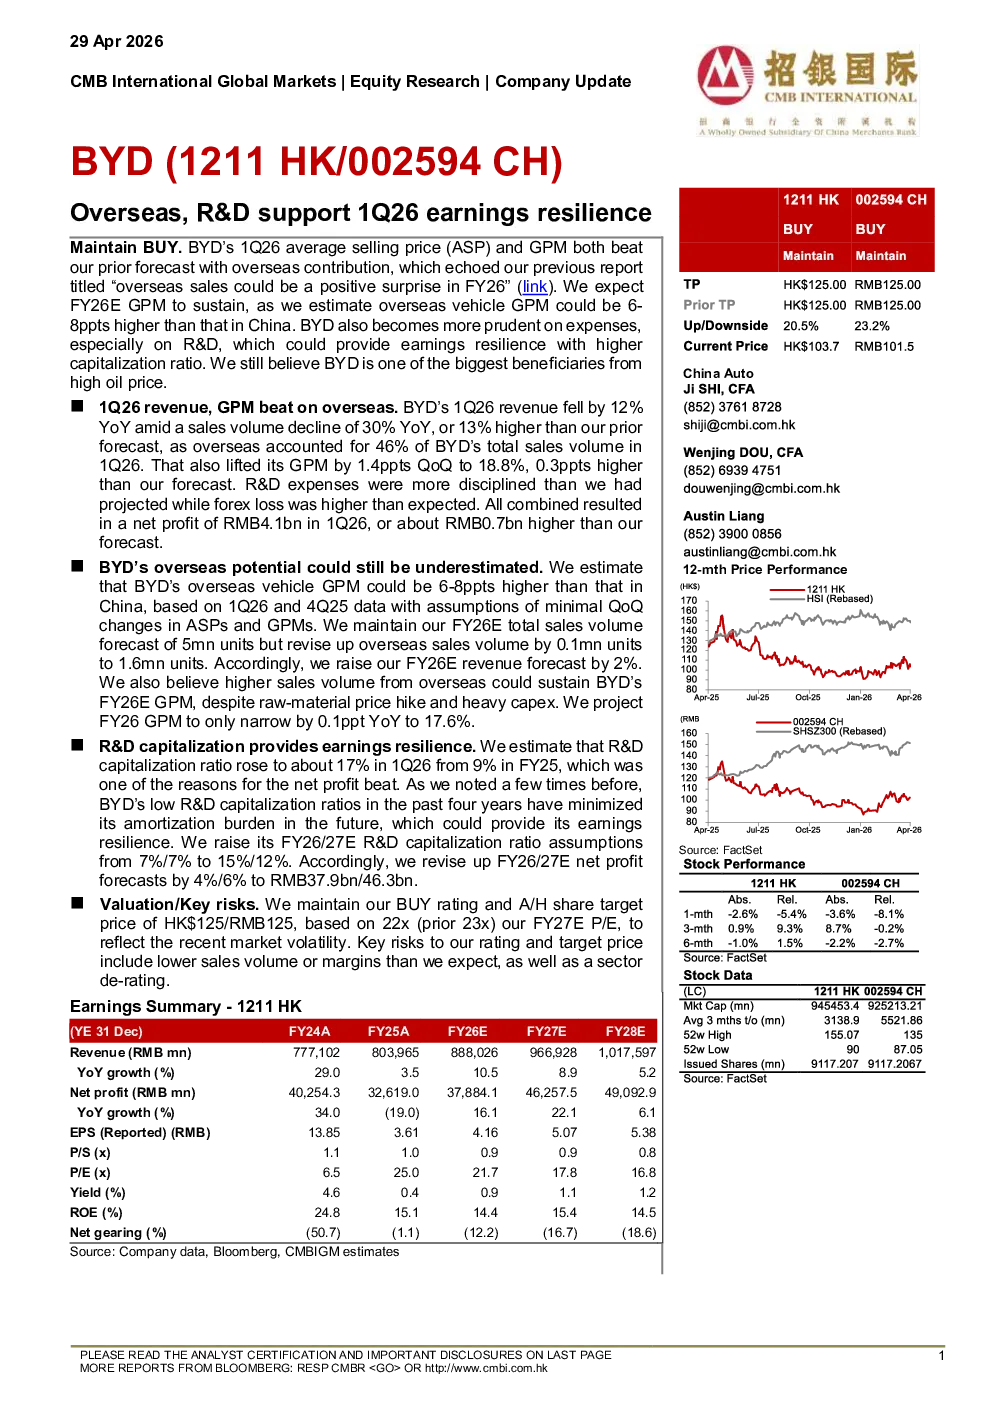
海外,研发支持1Q26收益弹性
2026-04-29
Ji SHI,Wenjing Do,Austin Liang
招银国际
💤 👏
海外市场表现强劲
:比亚迪2026年第一季度平均售价(ASP)和毛利率(GPM)均超出预期,海外市场贡献显著,印证了此前“海外销量可能成为2026财年积极因素”的预测。预计2026财年海外车辆GPM将比中国高6-8个百分点,公司对研发等费用的控制也提升了盈利韧性。
中国市场数据
:2026年第一季度收入同比下降12%,销量同比下降30%,但超出预期。海外市场占比达46%,带动GPM环比提升1.4个百分点至18.8%。研发费用控制优于预期,但汇兑损失高于预期,最终实现净利润41亿元人民币,超出预期约7亿元人民币。
海外市场潜力
:基于2026年第一季度和2025年第四季度数据,预计海外车辆GPM将比中国高6-8个百分点。维持2026财年总销量510万辆的预测,上调海外销量至160万辆,相应上调2026财年收入预测2%。预计2026财年GPM仅同比收窄0.1个百分点至17.6%,海外销量增长将支撑毛利率。
研发投入提升盈利韧性
:2026年第一季度研发资本化率升至约17%(2025财年为9%),是净利润超预期的原因之一。过去四年低研发资本化率降低了未来摊销负担,提供盈利韧性。上调2026/2027财年研发资本化率假设至15%/12%,相应上调净利润预测4%/6%至379亿元/463亿元。
估值与风险
:维持“买入”评级及A/H股目标价125港元/125元人民币,基于2027财年预期市盈率22倍(此前为23倍),反映近期市场波动。主要风险包括销量或毛利率不及预期,以及行业估值下调。
你可能感兴趣
政府对私人研发的支持在确保企业应对危机的弹性中的作用
韩国科技政策研究所(STEPI)
2023-12-31
神火股份调研报告:铝价弹性极强,卖矿收益带来资金支持
有色金属
国泰君安证券
2015-05-19
中国医药:医保谈判继续支持创新,海外研发需求复苏
招银国际
2024-11-04
在海外 , 新模式将在 24 季度核心收益上线后支持 FY25
招银国际
2024-10-28
稳定的核心业务收益增长,为海外扩张提供支持。
招银国际
2025-03-24
海外市场持续贡献业绩弹性,高研发投入增强中长期业绩确定性
华西证券
2023-09-05
1Q26收益:璀璨如流星
信息技术
招银国际
2026-04-17
1Q26收益不及预期;由于 mainland 账户退出进行盈利调整,目标价格降至 145 美元
招银国际
2026-05-29
1Q26预览:收益较软受利息收入影响;净资产流入接近历史最高纪录
招银国际
2026-05-20
2025年公司业绩短期承压,1Q26维生素价格回暖,创新药研发管线持续推进
长城证券
2026-04-24