一、宏观数据速览
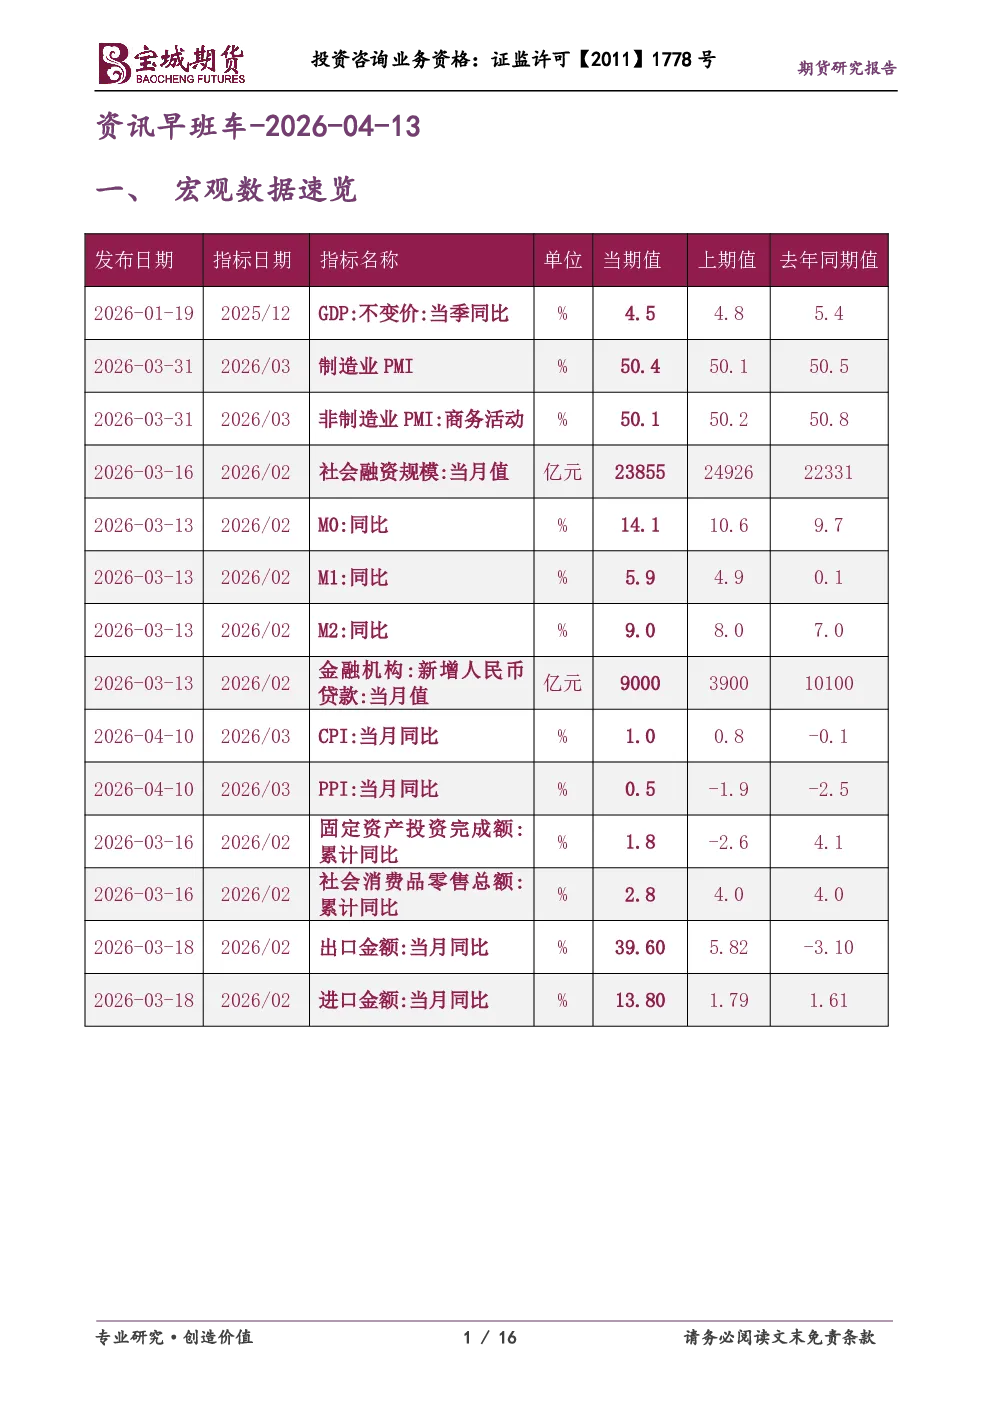
- 2026年3月CPI同比上涨1.0%,环比下降0.7%;PPI同比上涨0.5%,环比上涨1.0%,为连续下降41个月后首次转正。
- PPI上涨主要受外生输入型因素驱动,内生需求拉动尚不稳固,光伏和锂电价格回升是积极信号,但价格出清程度尚不充分。
- 商品期货市场基差方面,沪锡、沪镍、LPG基差最大,苹果、强麦、普麦基差最小。
- 原油LOF和国投白银LOF近期二级市场交易价格明显溢价,分别于4月13日停牌,若溢价未回落将采取进一步措施。
二、商品投资参考
- 金属:国际金价高位震荡,碳酸锂现货市场成交降温,中东最大铝生产商EGA冶炼厂因遭伊朗袭击停产。
- 煤焦钢矿:包钢股份、北方稀土上调稀土精矿关联交易价格,钢铁行业供强需弱矛盾突出,中东冲突暴露全球关键矿产资源供应链脆弱性。
- 能源化工:国际油价大幅高开,美油主力合约高开8%;欧洲天然气价格飙升,荷兰TTF期货一度跳涨18%;卡塔尔恢复海运船舶航行,伊朗启动受损石油基础设施重建工作,沙特恢复输油管道输送能力。
- 农产品:全国农产品批发市场猪肉平均价格下降3.5%。
三、财经新闻汇编
- 公开市场:央行公开市场本周将有35亿元逆回购到期,开展20亿元7天期逆回购操作,单日净投放10亿元。
- 要闻资讯:美伊谈判未达成共识,特朗普宣布封锁霍尔木兹海峡,伊朗伊斯兰革命卫队强调海峡内船只活动受监控;3月CPI、PPI数据发布;国家发改委下达超长期特别国债资金支持消费品以旧换新政策;国务院总理李强主持召开经济形势专家和企业家座谈会;美中贸易全国委员会率企业代表团访穗深;财政部处罚中兴财光华会计师事务所;多地发行新增专项债超1.1万亿元。
- 债市综述:中国银行间债市整体强势,主要利率债收益率多数下行,30年国债收益率降幅超3bp;交易所债券市场部分债券上涨;中证转债指数下跌0.30%。
- 汇市速递:在岸人民币对美元上涨,美元指数下跌。
四、股票市场要闻
- A股87家上市公司披露2026年一季度业绩预告,预喜比例为86.21%;2026年以来A股IPO市场显著回暖,36家企业完成IPO,募资总额313.32亿元。
五、研报精粹
- 中信证券:PPI同比转正符合预期,美伊冲突下原油价格上涨是PPI核心驱动力量,PPI-CPI剪刀差或将在一段时间内维持高位。
- 华泰固收:利率下行或震荡环境下,信用超长债易有行情,建议投资者适度回补仓位,关注强产业叙事和一季报支撑的成长方向。
- 中信证券:美国3月新增非农就业人数超预期,但可持续性待观察,美伊冲突若持续将对全球供应链构成压力,通胀上行风险挤压美联储降息空间。