期现市场与基本逻辑
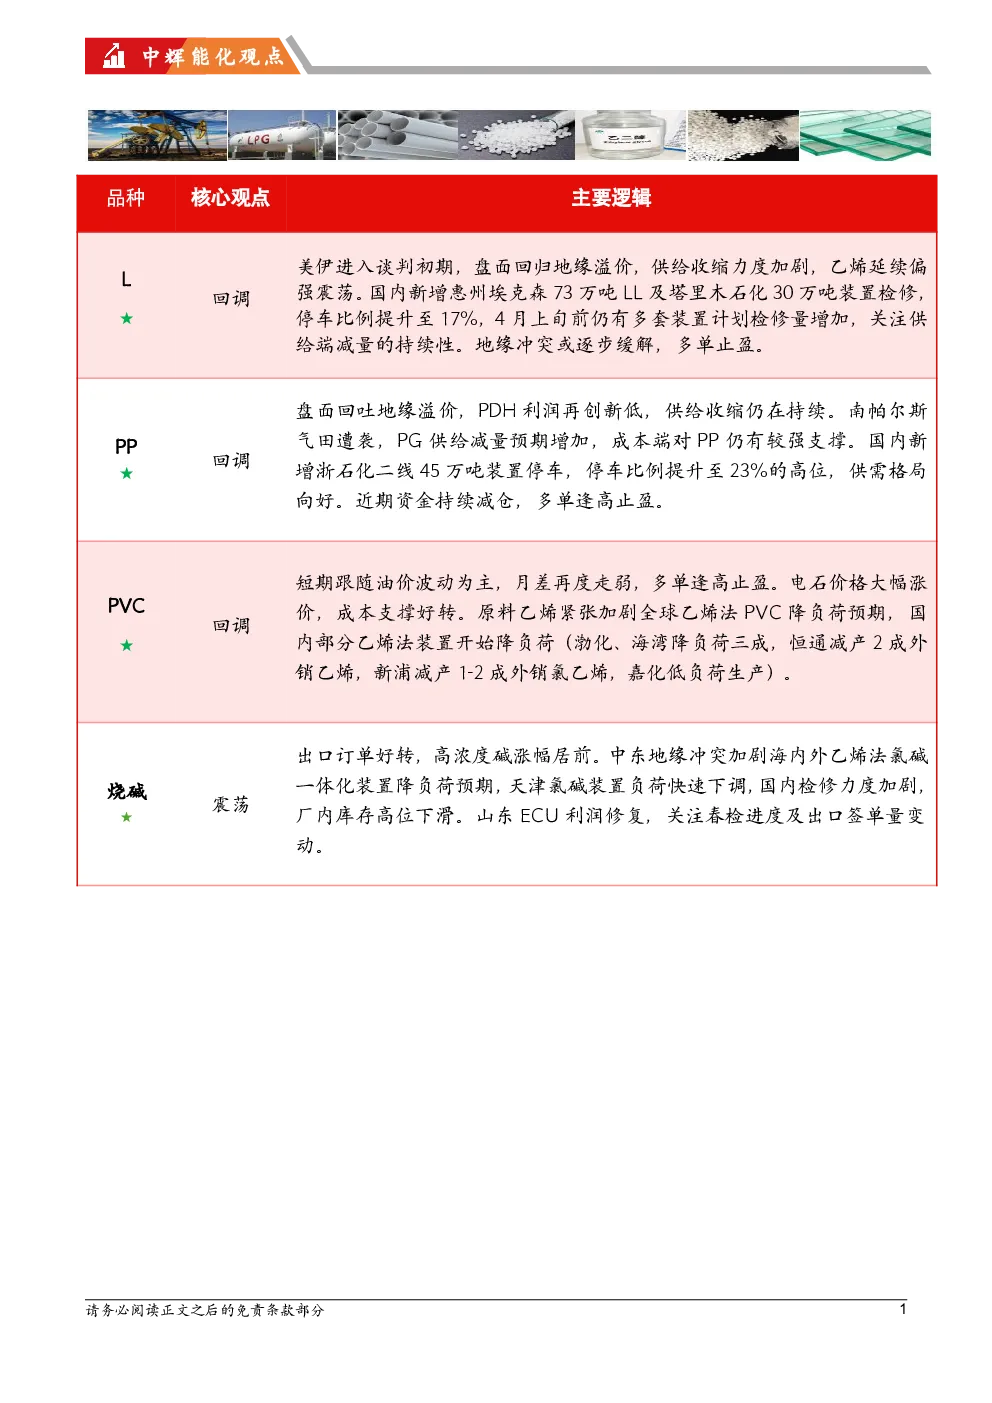
- L05基差为-128元/吨,L59月差为182元/吨。美伊谈判初期,盘面回归地缘溢价,乙烯延续偏强震荡。国内新增惠州埃克森73万吨LL及塔里木石化30万吨装置检修,停车比例提升至17%,4月上旬前仍有多套装置计划检修,关注供给端减量的持续性。地缘冲突或逐步缓解,多单止盈。L【8300-9000】
- PP05基差为-469元/吨;PP59价差为499元/吨。盘面回吐地缘溢价,PDH利润再创新低,供给收缩仍在持续。南帕尔斯气田遭袭,PG供给减量预期增加,成本端对PP仍有较强支撑。国内新增浙石化二线45万吨装置停车,停车比例提升至23%的高位,供需格局向好。近期资金持续减仓,多单逢高止盈。PP【8500-9200】
- V05基差为-33元/吨,V59价差为-87元/吨。短期跟随油价波动为主,基差被动走强,电石价格大幅涨价,成本支撑好转。原料乙烯紧张加剧全球乙烯法PVC降负荷预期,国内部分乙烯法装置开始降负荷(渤化、海湾降负荷三成,恒通减产2成外销乙烯,新浦减产1-2成外销氯乙烯,嘉化低负荷生产)。V【5400-6000】
策略推荐
- L:盘面回调,短线关注回调买入机会;远月存地缘缓和预期,TA5-9正套。TA【6350-6830】
- MEG:地缘博弈进入关键周,部分多单止盈。EG05【4850-5250】
- 甲醇:地缘冲突尚存叠加基本面改善,震荡整理。短期甲醇偏强运行。地缘冲突尚存,关注地缘脉冲影响。MA【2910-3200】
- 尿素:尿素基本面略显宽松,但地缘冲突加剧了海外需求缺口,提升尿素出口预期;同时,国内煤价重心有望上行。尿素价格震荡偏强,等待新的需求(海外出口)止盈。UR【1840-1880】
- 烧碱:厂内库存高位下滑,震荡运行。出口订单好转,高浓度碱涨幅居前。中东地缘冲突加剧海内外乙烯法氯碱一体化装置降负荷预期,天津氯碱装置负荷快速下调,国内检修力度加剧,厂内库存高位下滑。山东ECU利润修复,关注春检进度及出口签单量变动。SH【2400-2600】
风险提示
- 关注原油及煤炭价格走势、新增产能投放进度。
- 宏观政策超预期。
- 宏观系统性风险。