蔚來業績優於預期,成本控制帶動盈利轉正
核心業績表現:
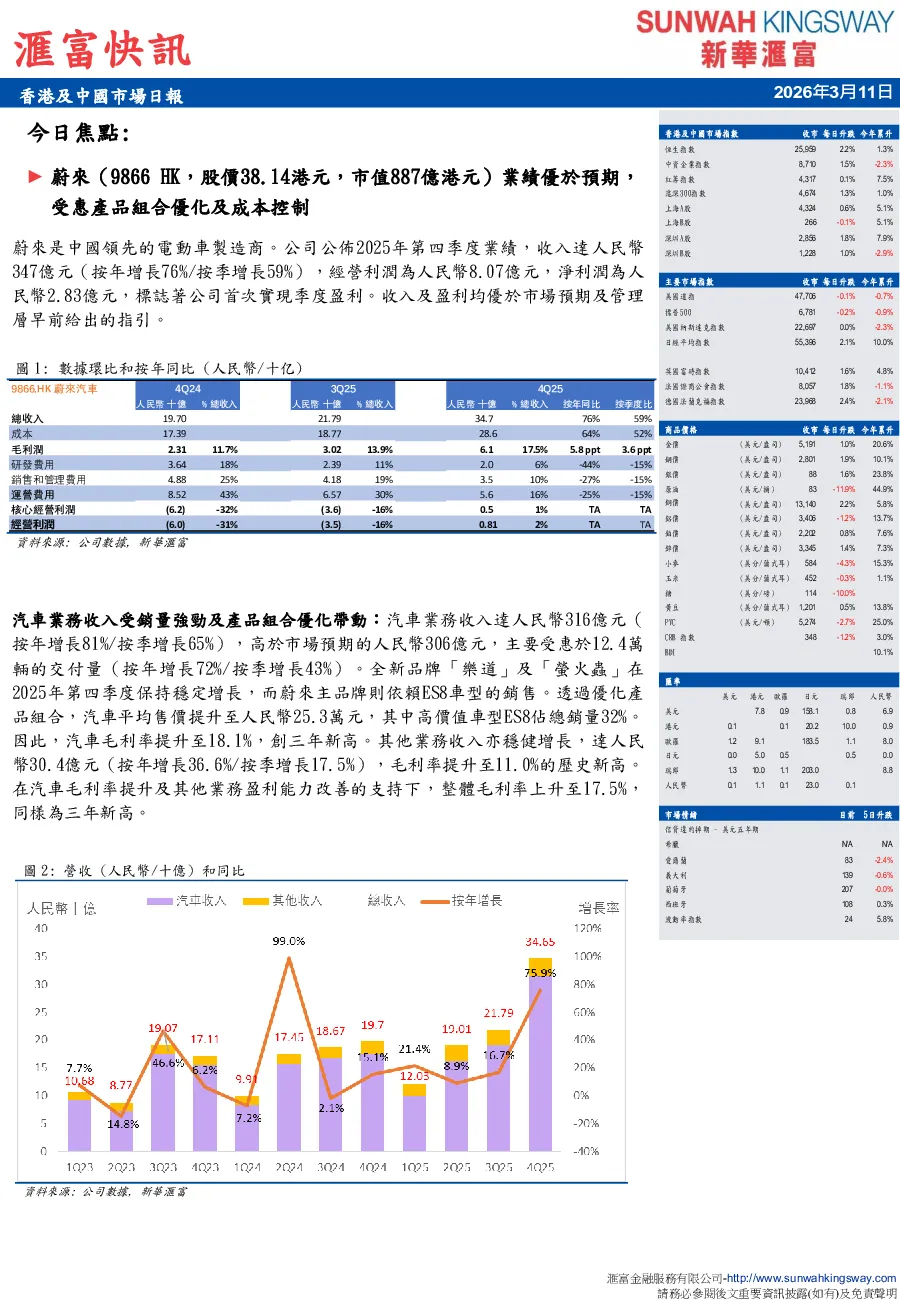
- 2025年第四季度收入達人民幣347億元(同比增长76%/季度增长59%),經營利潤8.07億元,淨利潤2.83億元,首次實現季度盈利。
- 汽車業務收入316億元(同比增长81%/季度增长65%),交付量12.4萬輛(同比增长72%/季度增长43%),產品組合優化帶動平均售價提升至人民幣25.3萬元,汽車毛利率達18.1%(三年新高)。
- 其他業務收入30.4億元(同比增长36.6%/季度增长17.5%),毛利率提升至11.0%(歷史新高),整體毛利率上升至17.5%(三年新高)。
盈利能力改善:
- 核心經營利潤達人民幣5.1億元,主要受惠成本控制及營運槓桿提升,營運開支降至人民幣55.6億元(同比下降35%/季度下降15%),營運開支比率降至16.1%(歷史低位)。
- 現金流改善,現金餘額按季增加人民幣92億元至人民幣459億元。
業務展望:
- 預計2026年第一季度交付量8萬至8.3萬輛(同比增长90.1%至97.2%)。
- 2026年計劃推出三款新車型:ES9(第二季度)、大型五座SUV(第三季度)、樂道L80(第二季度),支持銷量穩健增長。
- 預計全年銷量增長40%至50%,實現非公認會計原則盈利,主要受惠高毛利大型車型佔比提升。
- 原材料價格上升及波動可能對成本構成壓力,但管理層仍維持年度目標。
研究觀點:
- 2025年第四季度業績優於預期,主要受成本控制帶動,交付量增長被市場消化。
- 2026年第一季度交付指引8萬至8.3萬輛略低於市場預期,可能反映ES8產能限制及其他車型銷量較弱。
- 2026年第一季度後,電動車稅務優惠減少可能放緩需求增長並加劇競爭。
- 自主研發的自動駕駛晶片探索新應用可能帶來新的收入來源。
- 該股目前對應2026年預測市銷率0.7倍。