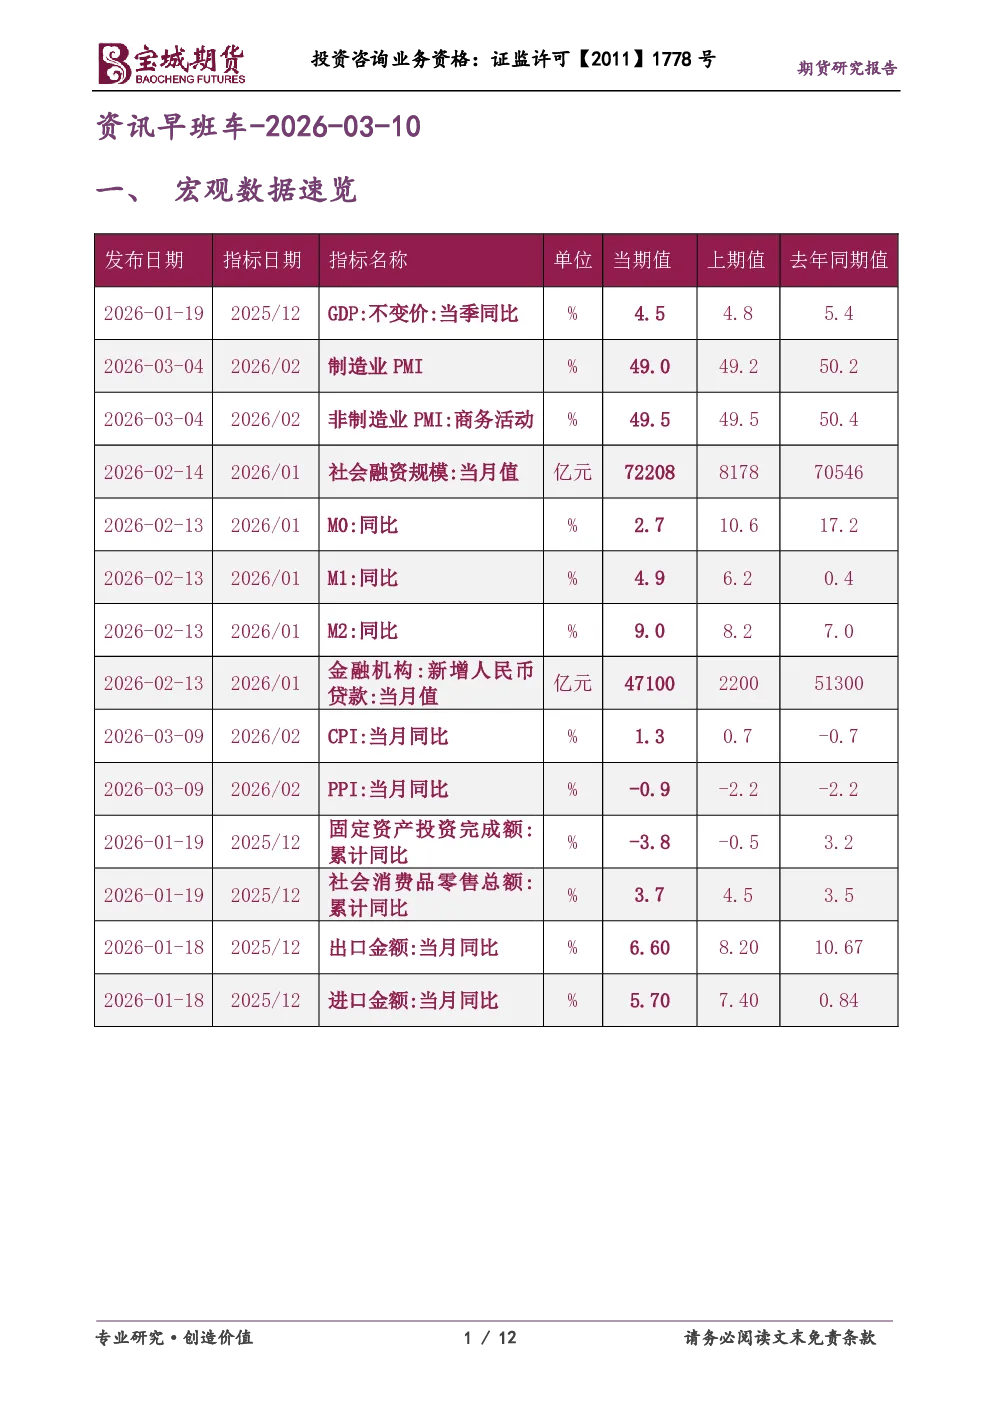
一、宏观数据速览
- 美国总统特朗普表示美伊战争可能很快结束,霍尔木兹海峡船只往来增多,美油一度跌超10%,但沙特削减原油产量导致亚盘美油涨超31%。伊朗警告称若持续打击油价将涨至每桶200美元。
- G7财长会议讨论油价飙升应对,暂不释放战略石油储备,日本已做好准备。
- 2026年度国家立法新看点:制定国有资产法、金融法等,加强人工智能等领域立法研究。
- 中国2月CPI同比上涨1.3%,核心CPI同比上涨1.8%;PPI同比下降0.9%,连续3个月降幅收窄。
- 欧洲利率交易受能源价格飙升影响,欧洲央行年内或两次加息,英国央行年内加息15基点。
- 上期所调整多项期货交易规则,包括燃料油、石油沥青、丁二烯橡胶等。
- 韩国实施“石油价格上限制度”稳定油价,沙特阿美通过招标方式在现货市场出售原油。
- 美国暂时免除部分与石油相关的制裁,特朗普政府考虑进一步放宽对俄罗斯石油制裁。
- 卡塔尔首相表示致力于全球能源市场稳定,但需采取临时预防措施。
- 匈牙利呼吁欧盟解除对俄罗斯能源制裁。
二、商品投资参考
- 能源化工:美伊冲突影响油价,G7暂不释放石油储备,沙特削减产量,多国实施价格稳定措施。
- 金属:伦敦金属交易所拟进行多项改革,国内商品期货库存变动显示黄金库存减少,白银库存创10年新低,铝库存创6年新高,铜库存刷新2011年高位。
- 农产品:中国种业取得进展,泰国冻结烹饪燃气价格,巴西石油公司维持国内燃油价格不变。
- 煤焦钢矿:国内商品期货夜盘收盘涨跌不一,黑色系涨跌不一。
三、财经新闻汇编
- 公开市场:央行开展485亿元7天期逆回购操作,单日净回笼865亿元。
- 要闻资讯:中国2月CPI同比上涨1.3%,PPI同比下降0.9%;特朗普表示美伊战争可能很快结束;G7财长会议讨论油价飙升应对;2026年度国家立法新看点;外交部长王毅同科威特、巴林外长通电话;外交部发言人表示将保障能源安全;多家中小银行下调存款利率;韩国央行将购买至多3万亿韩元韩国国债。
- 债券重大事件:金鸿控股集团股份有限公司公开招募和遴选重整投资人;广东珠江投资股份有限公司复牌;多家企业债券发行、赎回等。
- 海外信用评级:标普授予北京建工发行评级,穆迪上调新城发展公司家族评级,下调越秀地产公司家族评级,惠誉确认中国金茂发行人评级。
四、债市综述
- 中国银行间债市明显调整,利率债收益率全线上行,30年国债收益率升超4bp,10年国债和国开债活跃券收益率均升超2bp。
- 交易所债券市场收盘,“22东台债”涨超3%,多家债券涨跌超1%。
- 中证转债指数收盘下跌0.30%,报512.77点。
- 货币市场利率多数上行,DR001加权平均利率小幅上行并徘徊于1.32%附近。
- Shibor短端品种多数上行。
- 银行间回购定盘利率表现分化,银银间回购定盘利率全线上涨。
- 国开行、农发行金融债中标收益率分别为1.4688%、1.3978%等。
- 欧债收益率多数下跌,美债收益率集体下跌。
五、汇市速递
- 在岸人民币对美元收盘报6.9183,较上一交易日下跌202个基点。
- 纽约尾盘,美元指数跌0.01%报98.71,非美货币涨跌互现。
- 中国外汇交易中心公布数据显示,CFETS人民币汇率指数报99.65,创2025年2月以来新高。
六、研报精粹
- 中信证券关注2026年政府工作任务,新型政策性金融工具扩容。
- 华泰固收认为价格回升与“涨价”是今年基本面核心主线,市场预期从“速战速决”向“消耗战”转变,交易逻辑从避险逻辑向滞胀逻辑过渡。
- 兴证固收认为中东局势改变了全球大类资产定价叙事,全球“滞”的风险对国内债市运行的影响或显著大于“胀”的风险。
七、今日提示
八、股票市场要闻
- A股市场早盘大幅走低后逐步收复失地,上证指数收跌0.67%,石油天然气、煤炭板块涨幅居前,云计算、算力租赁题材表现活跃。
- 港股市场大幅震荡,南向资金大举抄底支撑指数,恒生指数收跌1.35%,南向资金净买入超372亿港元。