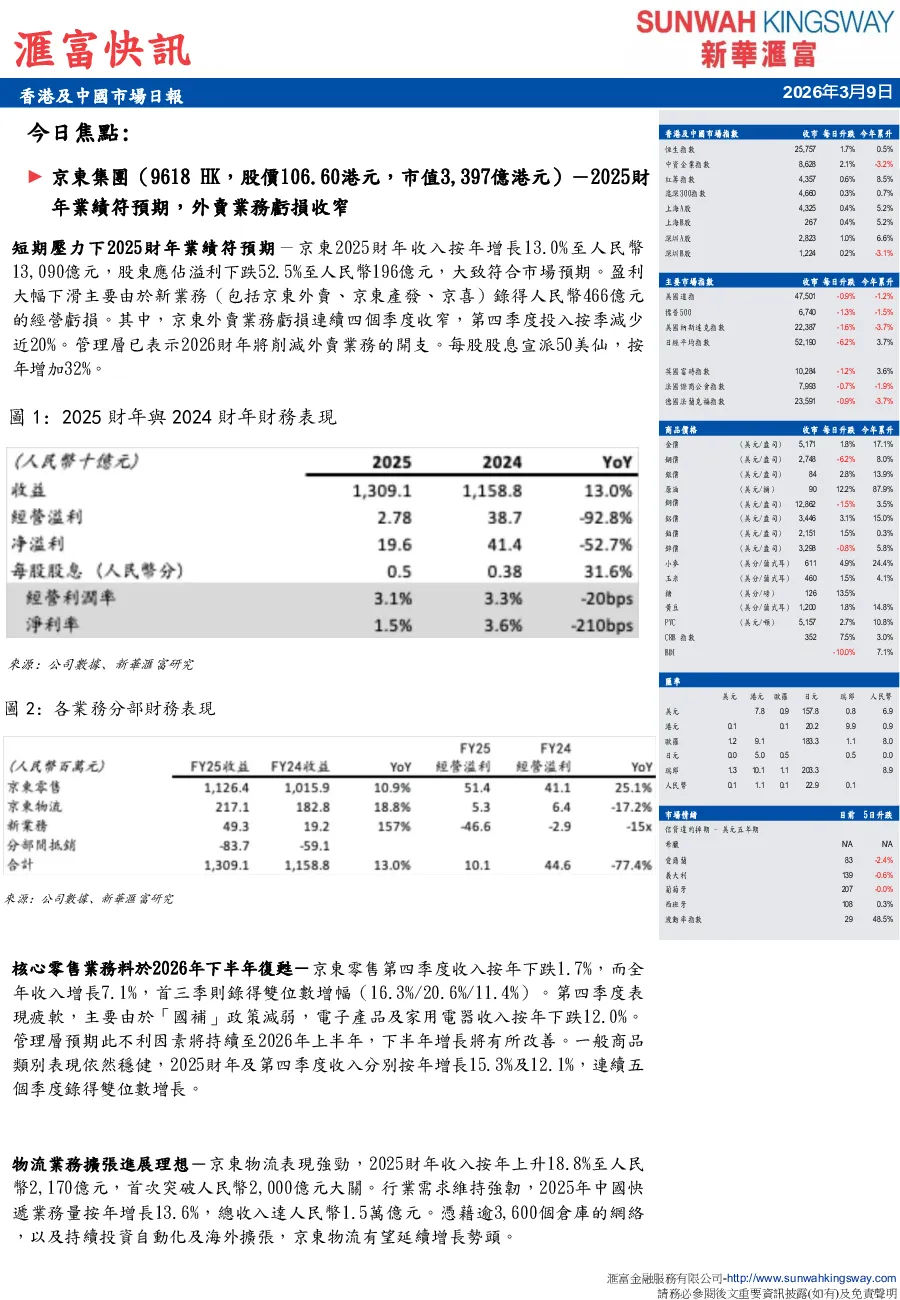
京東集團2025財年業績基本符合市場預期,但股東應佔溢利下跌52.5%,主要受新業務(京東外賣、京東產發、京喜)經營虧損466億元影響。其中,京東外賣虧損連續四個季度收窄,第四季度投入減少近20%,管理層預計2026財年將進一步削減開支。
核心零售業務方面,全年收入增長7.1%,但第四季度下跌1.7%,主要因「國補」政策減弱導致電子產品及家用電器收入下跌12.0%。管理層預計此不利因素將持續至2026年上半年,下半年增長有望改善。一般商品類別表現穩健,全年及第四季度收入分別增長15.3%和12.1%,連續五個季度錄得雙位數增長。
物流業務表現強勁,全年收入達人民幣2,170億元,首次突破2,000億元,行業需求維持強韌,快遞業務量增長13.6%。京東物流憑藉廣泛的倉庫網絡及持續投資,有望延續增長勢頭。
核心觀點:雖然短期盈利受新業務投資拖累,但京東外賣虧損收窄及一般商品穩健增長顯示盈利質素改善。核心零售業務預計2026年下半年復甦,快遞市場增長為物流業務提供長遠收入確定性。新業務戰略性投資短期壓縮盈利,但長遠將帶來增量增長。目前該股交易於2026財年預測市盈率9.7倍。