核心观点
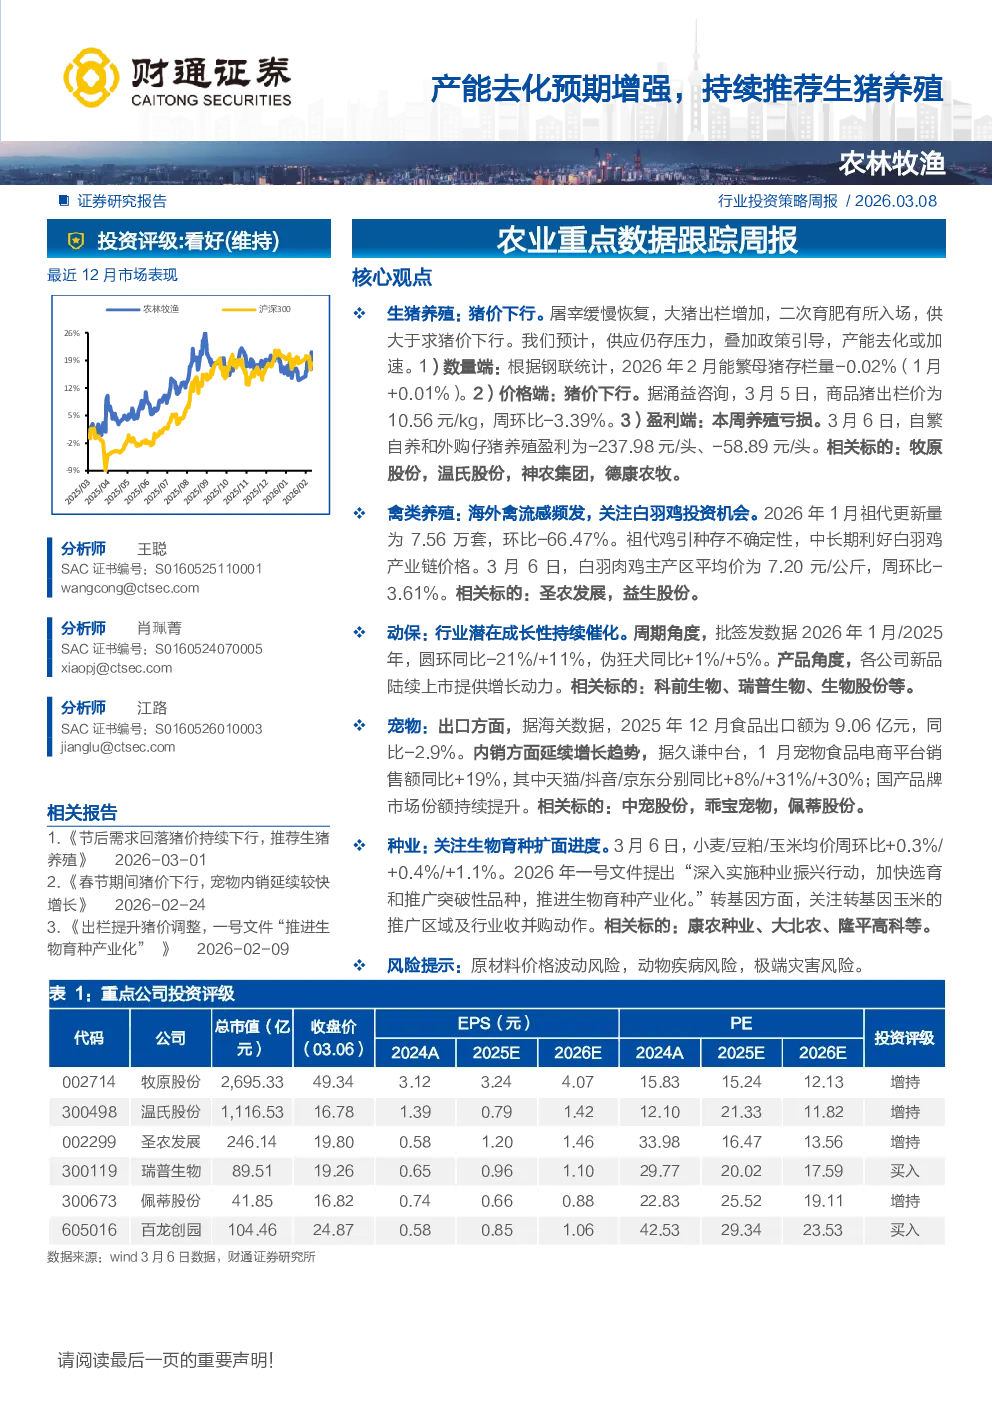
❖生猪养殖:猪价下行。屠宰缓慢恢复,大猪出栏增加,二次育肥有所入场,供大于求猪价下行。我们预计,供应仍存压力,叠加政策引导,产能去化或加速。1)数量端:根据钢联统计,2026年2月能繁母猪存栏量-0.02%(1月+0.01%)。2)价格端:猪价下行。据涌益咨询,3月5日,商品猪出栏价为10.56元/kg,周环比-3.39%。3)盈利端:本周养殖亏损。3月6日,自繁自养和外购仔猪养殖盈利为-237.98元/头、-58.89元/头。相关标的:牧原股份,温氏股份,神农集团,德康农牧。
❖禽类养殖:海外禽流感频发,关注白羽鸡投资机会。2026年1月祖代更新量为7.56万套,环比-66.47%。祖代鸡引种存不确定性,中长期利好白羽鸡产业链价格。3月6日,白羽肉鸡主产区平均价为7.20元/公斤,周环比-3.61%。相关标的:圣农发展,益生股份。
❖动保:行业潜在成长性持续催化。周期角度,批签发数据2026年1月/2025年,圆环同比-21%/+11%,伪狂犬同比+1%/+5%。产品角度,各公司新品陆续上市提供增长动力。相关标的:科前生物、瑞普生物、生物股份等。
❖宠物:出口方面,据海关数据,2025年12月食品出口额为9.06亿元,同比-2.9%。内销方面延续增长趋势,据久谦中台,1月宠物食品电商平台销售额同比+19%,其中天猫/抖音/京东分别同比+8%/+31%/+30%;国产品牌市场份额持续提升。相关标的:中宠股份,乖宝宠物,佩蒂股份。
❖种业:关注生物育种扩面进度。3月6日,小麦/豆粕/玉米均价周环比+0.3%/+0.4%/+1.1%。2026年一号文件提出“深入实施种业振兴行动,加快选育和推广突破性品种,推进生物育种产业化。”转基因方面,关注转基因玉米的推广区域及行业收并购动作。相关标的:康农种业、大北农、隆平高科等。
关键数据和研究结论
生猪养殖
- 数量端:2月能繁母猪存栏量环比下降,规模场和中小散均有所下降。
- 价格端:3月5日商品猪出栏价和猪肉价格均环比下跌。
- 利润端:3月6日自繁自养和外购仔猪养殖均处于亏损状态。
- 企业出栏:多家上市公司2月出栏量同比增长,牧原股份出栏量最大。
禽类养殖
- 祖代鸡引种:2026年1月祖代更新量环比大幅下降,引种不确定性增加。
- 白羽肉鸡价格:3月6日主产区平均价环比下跌,但养殖利润为正。
- 父母代鸡苗:销售量和价格均环比下降,祖代和父母代种鸡存栏量略有下降。
动物保健
- 批签发数据:2026年1月部分疫苗批签发次数同比增加,圆环和伪狂犬疫苗批签发次数同比有所下降。
- 产品研发:多家公司新品获批,非洲猪瘟疫苗研发取得进展。
宠物
- 出口:2025年12月宠物食品出口额同比略有下降,但出口量有所增长。
- 内销:1月宠物食品电商平台销售额同比增长,国产品牌市场份额提升。
种业
- 农产品价格:小麦、玉米和豆粕价格均环比上涨。
- USDA报告:2025/26年度全球玉米和大豆库存均有所下降。
- 生物育种:关注转基因玉米推广和行业收并购动作。
风险提示