你可能感兴趣
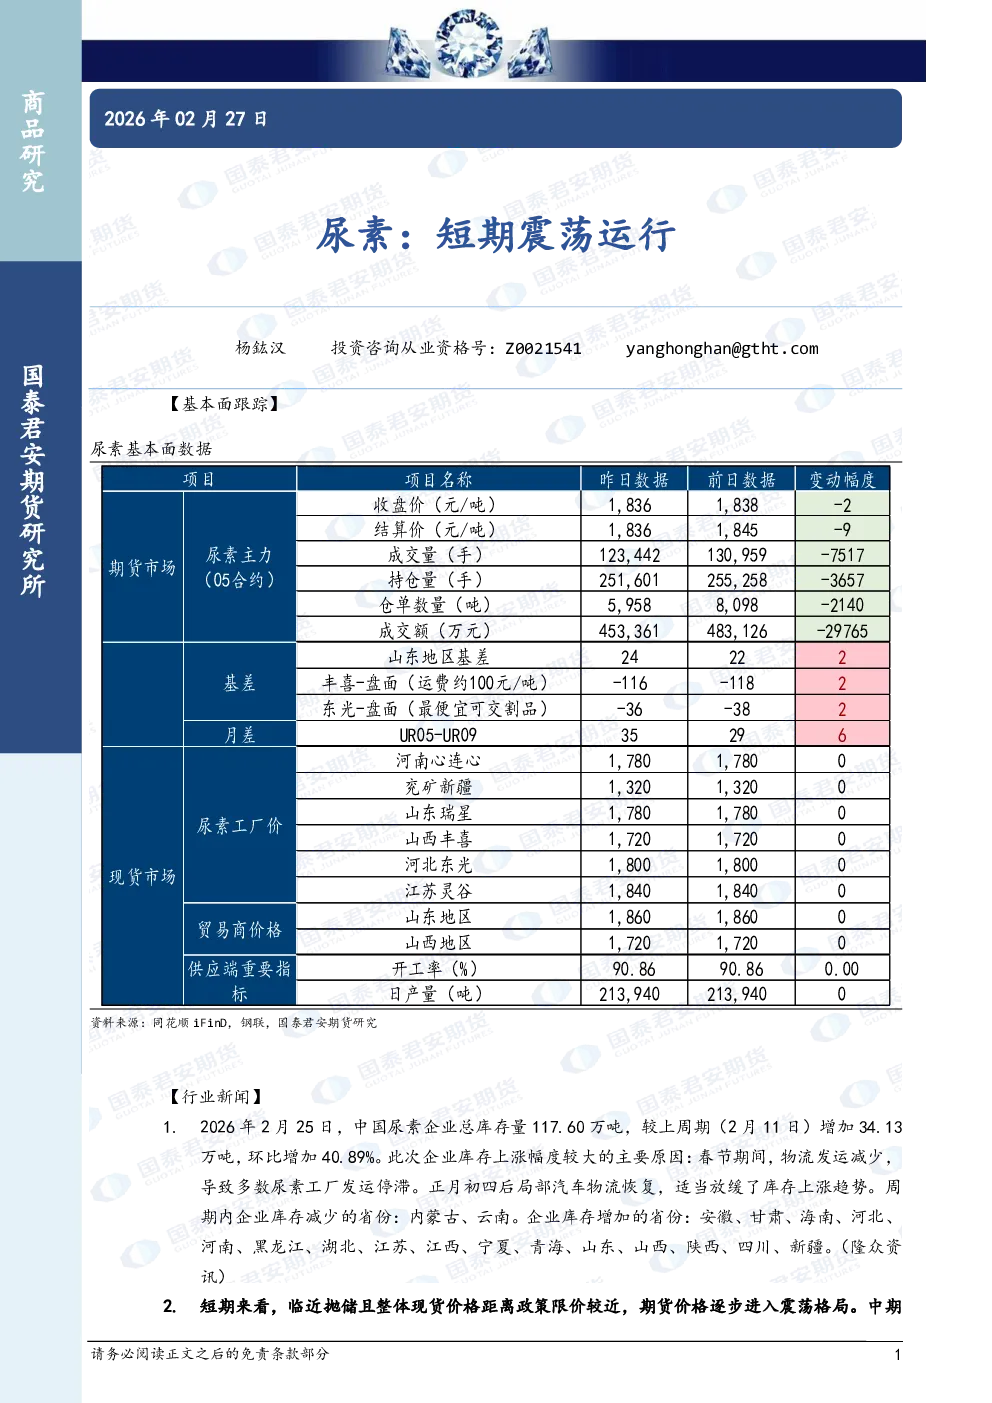
尿素:短期震荡运行
国泰君安期货2025-06-27
尿素:短期震荡运行
国泰君安期货2024-12-12
尿素:短期震荡运行
国泰君安证券2024-12-11
尿素:短期震荡运行,日内波动关注现货成交
国泰君安期货2025-02-28
尿素:短期震荡运行为主
国泰君安期货2025-04-25
尿素:短期震荡运行为主
国泰君安期货2025-12-15
尿素:短期震荡运行
国泰君安证券2025-10-28
尿素:短期震荡运行
国泰君安期货2025-12-29
尿素:短期震荡运行
国泰君安期货2025-07-17
尿素:短期震荡运行
国泰君安证券2026-07-23