行情回顾与基本逻辑
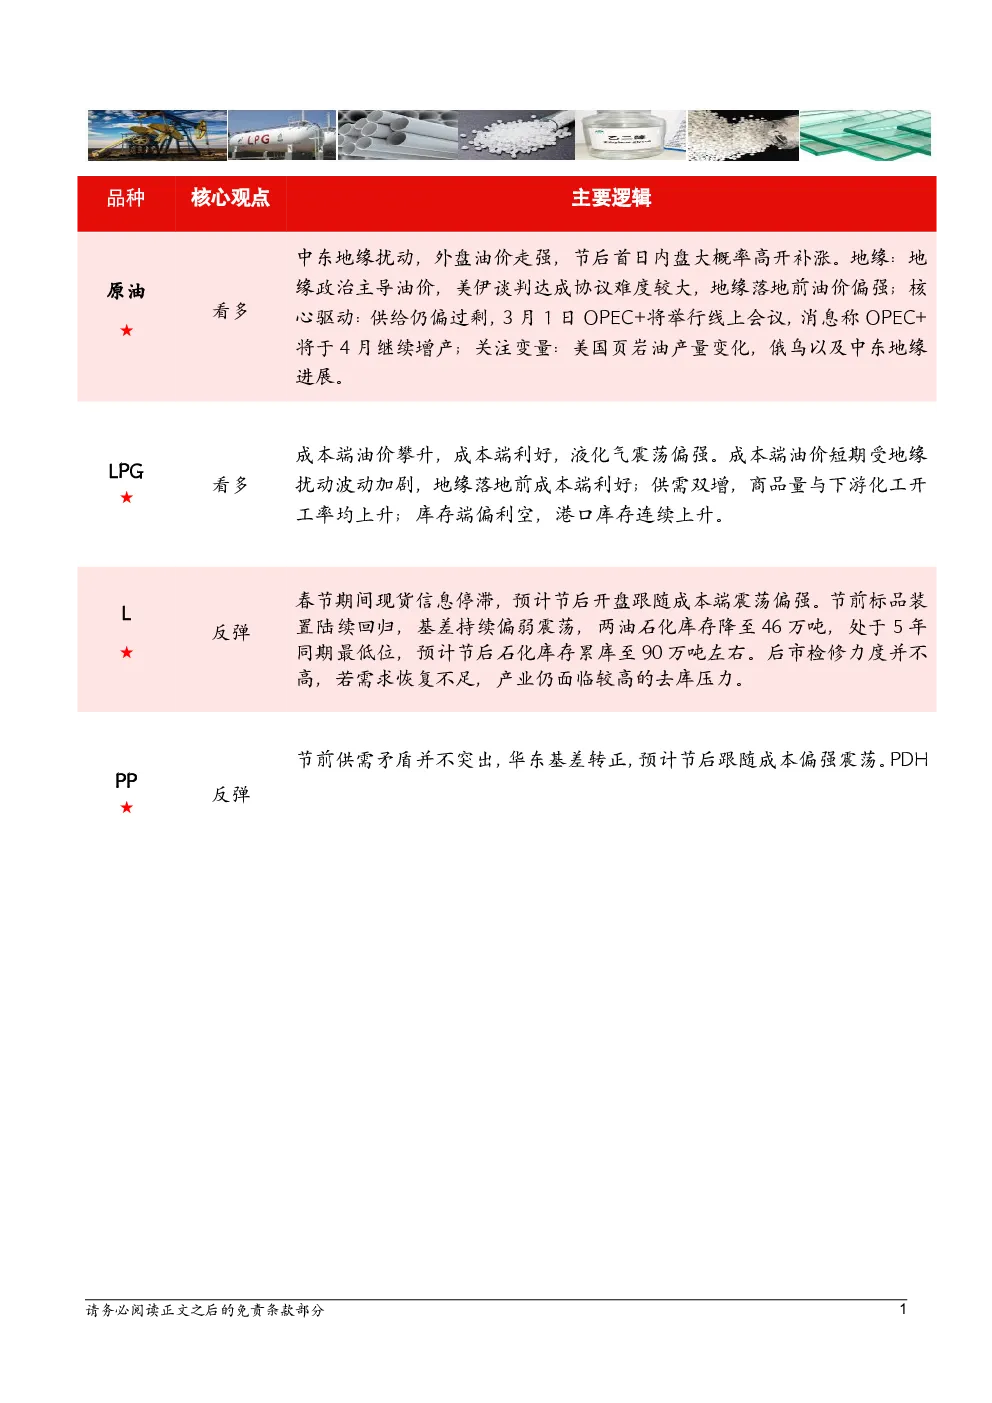
- 原油:春节期间油价攀升后小幅下降,WTI微降0.26%,Brent微降0.87%。地缘政治主导油价,美伊谈判进展受关注。原油供给过剩,油价上行主要由地缘驱动,中东地缘落地前,油价整体偏强。IEA预计2026年全球石油供给增量为250万桶/日,需求增长85万桶/日。美国原油库存上升853万桶至4.2882亿桶。
- 液化气(PG):走势主要锚定成本端油价,短期油价受地缘扰动反弹。供需面,商品量保持平稳,下游化工需求转弱库存累库,液化气基本面偏空。仓单数量为6762手,与上期持平。炼厂库存下降,港口库存上升。
- 聚丙烯(PP):节前供需矛盾不突出,华东基差转正,预计节后跟随成本偏强震荡。PDH利润低位,成本有支撑。关注节后需求验证情况及累库幅度。
策略推荐与关键数据
- 原油:中长期关注非OPEC+地区产量变化。短期震荡调整,关注中东地缘进展。SC关注【480-500】。
- 液化气(PG):中长期价格仍有压缩空间。成本端油价短期不确定性上升,中长期承压,基本面偏空。PG关注【4200-4300】。
- 聚丙烯(PP):关注需求验证情况及累库幅度。PP【6550-6750】。
- 聚乙烯(V):上方受高库存压制,但受出口利好支撑。V【4800-5000】。
- PTA:地缘冲突尚存且基本面预期向好,节后高开。TA05【5250-5500】。
- 乙二醇(MEG):供需宽松但预期向好,节后预计高开。EG05【3780-3980】。
- 甲醇(MA):弱现实vs强预期,节后高开。MA05【2220-2300】。
- 尿素(UR):春季用肥及出口预期,节后震荡偏强。UR05【1810-1850】。
- LNG:需求端存支撑,气价震荡盘整。NG关注【2.830-3.051】。
- 沥青:成本端攀升,节后预计偏强。BU关注【3300-3400】。
- 浮法玻璃(FG):日熔量下滑,供需弱平衡。FG【1020-1070】。
- 纯碱(SA):地产需求持续偏弱,光伏+浮法日熔量下滑。SA【1120-1170】。
风险提示
- 关注原油及煤炭价格走势、新增产能投放进度、宏观政策超预期等。