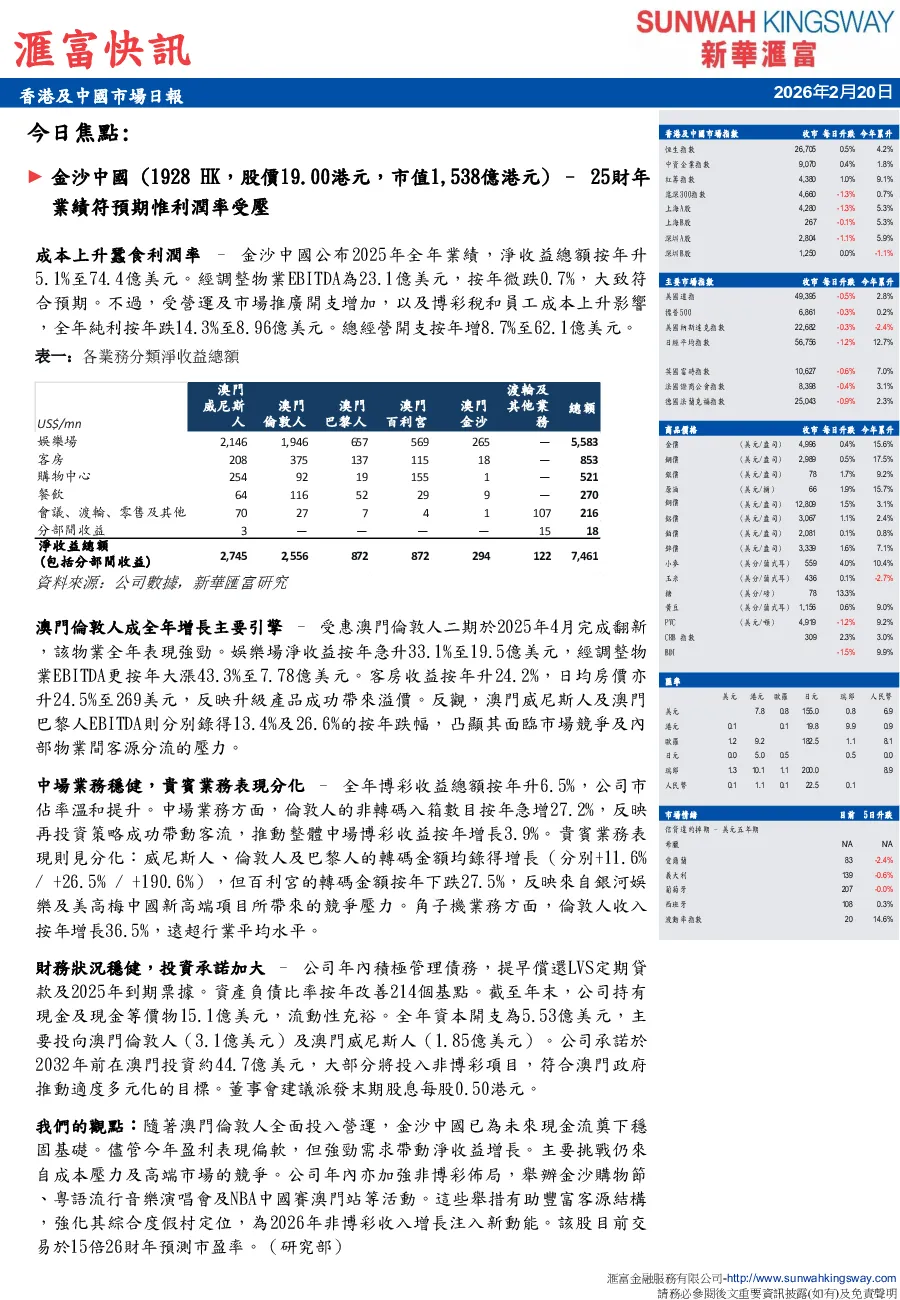
金沙中國2025年全年業績基本符合預期,淨收益按年升5.1%至74.4億美元,經調整物業EBITDA微跌0.7%至23.1億美元,但純利按年跌14.3%至8.96億美元,主要受營運及市場推廣開支增加、博彩稅和員工成本上升影響。總經營開支按年增8.7%至62.1億美元。
澳門倫敦人成為全年增長主要引擎,其二期於2025年4月完成翻新後表現強勁。該物業娛樂場淨收益按年急升33.1%至19.5億美元,經調整物業EBITDA大漲43.3%至7.78億美元。客房收益按年升24.2%,日均房價亦升24.5%至269美元,反映升級產品成功帶來溢價。澳門威尼斯人及澳門巴黎人EBITDA分別錄得13.4%及26.6%的按年跌幅,凸顯其面臨市場競爭及內部物業間客源分流的壓力。
中場業務穩健,博彩收益總額按年升6.5%,公司市佔率溫和提升。倫敦人的非轉碼入箱數目按年急增27.2%,推動中場博彩收益按年增長3.9%。貴賓業務表現分化:威尼斯人、倫敦人及巴黎人的轉碼金額均錄得增長(分別+11.6%/+26.5%/+190.6%),但百利宮的轉碼金額按年下跌27.5%,反映來自銀河娛樂及美高梅中國新高端項目所帶來的競爭壓力。角子機業務方面,倫敦人收入按年增長36.5%,遠超行業平均水平。
財務狀況穩健,公司積極管理債務,提早償還LVS定期貸款及2025年到期票據,資產負債比率按年改善214個基點。截至年末,公司持有現金及現金等價物15.1億美元,流動性充裕。全年資本開支為5.53億美元,主要投向澳門倫敦人(3.1億美元)及澳門威尼斯人(1.85億美元)。公司承諾於2032年前在澳門投資約44.7億美元,大部分將投入非博彩項目。董事會建議派發末期股息每股0.50港元。
核心觀點:隨著澳門倫敦人全面投入營運,金沙中國已為未來現金流奠下穩固基礎。儘管今年盈利表現偏軟,但強勁需求帶動淨收益增長。主要挑戰仍來自成本壓力及高端市場的競爭。公司年內亦加強非博彩佈局,舉辦金沙購物節、粵語流行音樂演唱會及NBA中國賽澳門站等活動,有助豐富客源結構,強化其綜合度假村定位,為2026年非博彩收入增長注入新動能。該股目前交易於15倍26財年預測市盈率。