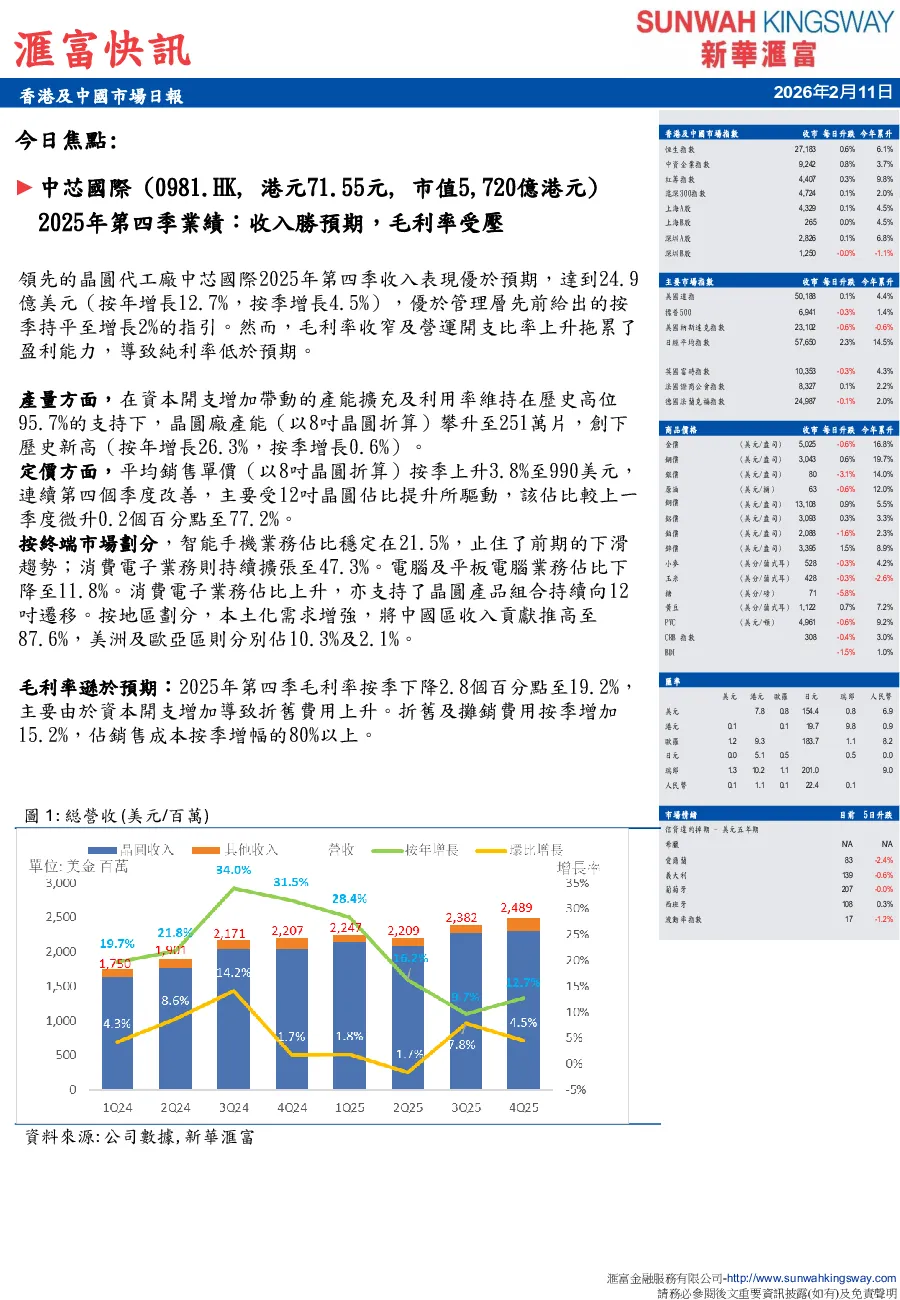
中芯國際2025年第四季業績表現優於預期,收入達24.9億美元,按年增長12.7%,按季增長4.5%,但毛利率收窄及營運開支比率上升拖累盈利能力,導致純利率低於預期。
關鍵數據:
- 收入:24.9億美元(年增12.7%,季增4.5%)
- 毛利率:19.2%(按季下降2.8個百分點)
- 營運開支比率:15.8%(按季上升5個百分點)
- 純利率:6.9%(下降至1.73億美元)
- 產能(8吋晶圓折算):251萬片(年增26.3%,季增0.6%)
- 平均銷售單價(8吋晶圓折算):990美元(季增3.8%)
- 12吋晶圓佔比:77.2%(微升0.2個百分點)
- 業務佔比:智能手機21.5%,消費電子47.3%,電腦及平板電腦11.8%
- 地區佔比:中國區87.6%,美洲10.3%,歐亞2.1%
- 資本開支:折舊及攤銷費用按季增加15.2%
- 研發及一般行政開支:按季增加
原因分析:
- 毛利率下降主因為資本開支增加導致折舊費用上升。
- 營運開支比率上升主要由研發及一般行政開支增加所帶動。
- 財務成本上升及其他收益轉虧損。
管理層展望:
- 2026年第一季收入預計與上季持平。
- 毛利率預計介乎18-20%。
- 資本開支大致與2025年水平相若。
- 對短期需求及盈利復甦持謹慎看法。
研究觀點:
- 短期利潤率壓力反映先進製程產能爬坡期的效率問題,良率及工藝成熟度影響成本吸收。
- 中芯國際是中國先進邏輯晶片國產替代的核心受益者,外部限制強化本土化需求。
- 國產GPU出貨量加速增長支持對先進製程產能的需求。
- 公司利用深紫外光刻設備進行工藝迭代,加強競爭力並推進7奈米級別製程。
- 利潤率壓力屬過渡性質,本土化趨勢及良率改善有望提升利潤率。
- 該股目前交易於68倍2026財年預測市盈率及3.2倍2026財年預測市帳率。