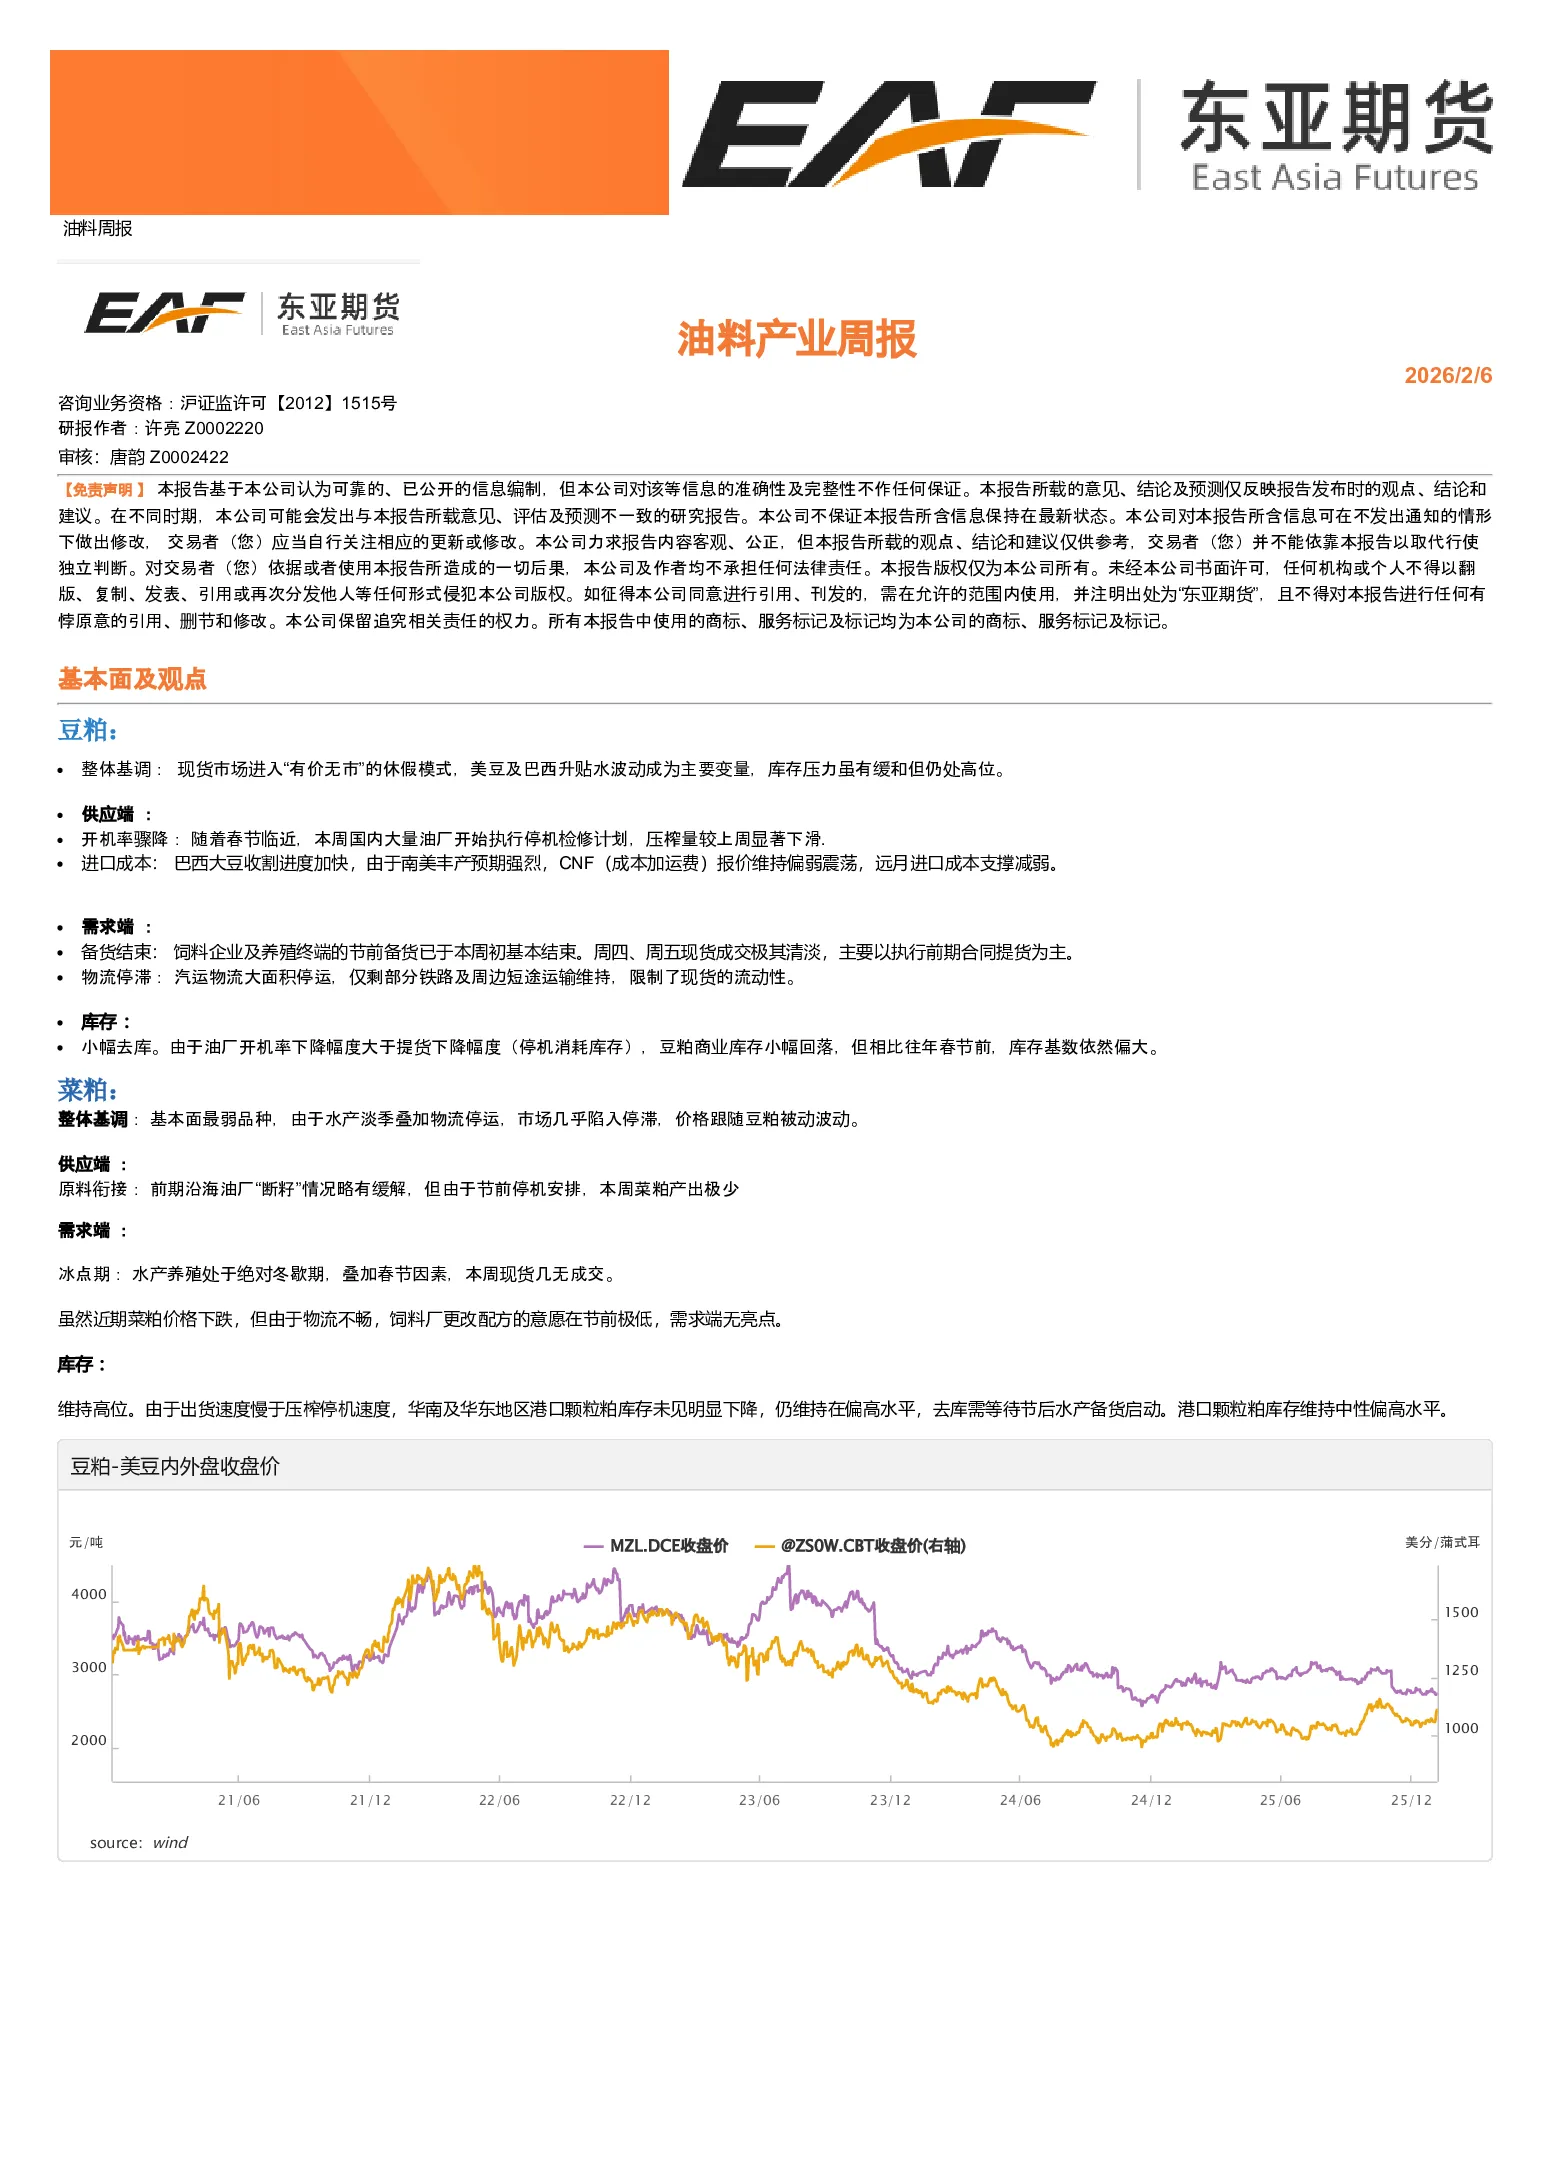
豆粕
- 整体基调:现货市场进入“有价无市”的休假模式,美豆及巴西升贴水波动成为主要变量,库存压力虽有缓和但仍处高位。
- 供应端:油厂开机率骤降,压榨量显著下滑。
- 进口成本:巴西大豆收割进度加快,南美丰产预期强烈,CNF报价维持偏弱震荡,远月进口成本支撑减弱。
- 需求端:备货结束,饲料企业及养殖终端节前备货基本结束,周四、周五现货成交清淡,主要以执行前期合同提货为主。物流停滞,限制了现货流动性。
- 库存:小幅去库。油厂开机率下降幅度大于提货下降幅度,库存小幅回落,但相比往年春节前,库存基数依然偏大。
菜粕
- 整体基调:基本面最弱品种,水产淡季叠加物流停运,市场几乎陷入停滞,价格跟随豆粕被动波动。
- 原料衔接:前期沿海油厂“断籽”情况略有缓解,但节前停机安排,本周菜粕产出极少。
- 需求端:水产养殖处于绝对冬歇期,叠加春节因素,本周现货几无成交。虽然近期菜粕价格下跌,但物流不畅,饲料厂更改配方的意愿在节前极低,需求端无亮点。
- 库存:维持高位。出货速度慢于压榨停机速度,华南及华东地区港口颗粒粕库存未见明显下降,仍维持在偏高水平,去库需等待节后水产备货启动。
豆油
- 整体基调:节前去库任务基本完成,外盘原油下跌带来情绪拖累,现货转为平稳。
- 供应端:产量缩减,油厂停机,豆油产出大幅减少。利润仍处于亏损区间,油厂挺价意愿较强,尤其是针对节后提货的基差合同。
- 需求端:节日消费锁定,终端商超和小包装油的备货已全部完成,本周需求主要来自餐饮端的临时性补库,整体采购节奏明显放缓。
- 库存:加速去库。作为节前备货的核心品种,过去两周出货良好,库存压力较1月底明显减轻。
棕榈油
- 整体基调:产地利多数据逐步兑现,国内倒挂加深,库存虽高但成本支撑强。
- 供应端:市场等待下周MPOB报告,预计马来西亚1月库存可能跌破200万吨大关,产量预估环比大减15%以上。进口倒挂,国内买船极其谨慎,2-3月船期采购量处于低位。
- 需求端:全国大范围低温天气使得棕榈油掺兑依然困难,本周实际物理消耗极少。
- 库存:被动累库,高位震荡。虽然进口减少,但因出货更差,本周库存微增。国内形成“高库存、高基差、高倒挂”的畸形结构。
菜油
- 整体基调:供应紧张局面因假期临近而被忽视,价格震荡,等待节后进口菜籽补充。
- 供应端:华东地区部分油厂因原料不足及假期安排,本周基本无新货出售,现货基差维持坚挺。
- 需求端:川渝地区传统春节消费旺盛,支撑了本周最后的提货量。节日效应:相比其他油脂,菜油的节日溢价在近期表现得最为充分。
- 库存:库存见底。华东地区库存进一步探底至20万吨关口附近,处于历史极低位置,为节后价格提供了较强的防守支撑。