你可能感兴趣
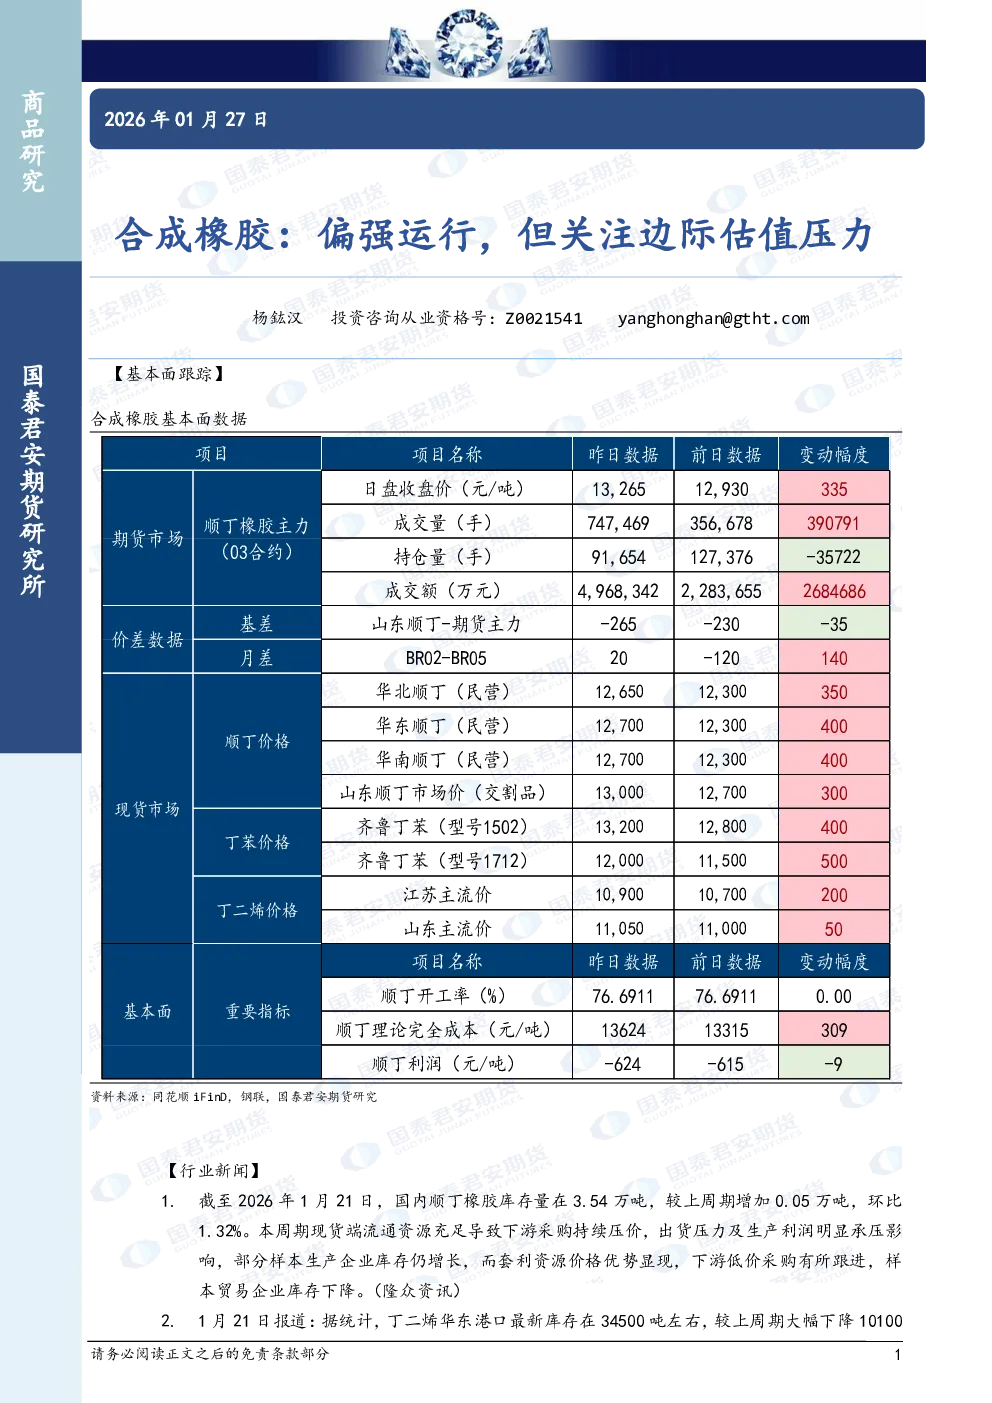
合成橡胶:偏强运行,但关注边际估值压力
国泰君安期货2026-01-26
氯碱周报:SH:需求增量预期+市场参与度增高,05维持偏强 V:供需边际好转但压力仍大,盘面低位运行
广发期货2025-01-05
合成橡胶:基本面有压力,但估值支撑,震荡运行
基础化工国泰君安证券2025-11-28
合成橡胶:基本面有压力,但估值支撑,震荡运行
国泰君安期货2025-11-27
合成橡胶期货周报:成本端先弱后强,但天胶偏强,BR短期或震荡运行
广发期货2025-02-16
合成橡胶:成本下移,但宏观偏强,震荡运行
国泰君安期货2025-10-31
合成橡胶期货周报:成本端预期回落,但天然橡胶偏强运行,预计BR震荡运行
广发期货2024-12-01
合成橡胶:成本下移,但宏观偏强,震荡运行
国泰君安期货2025-10-30