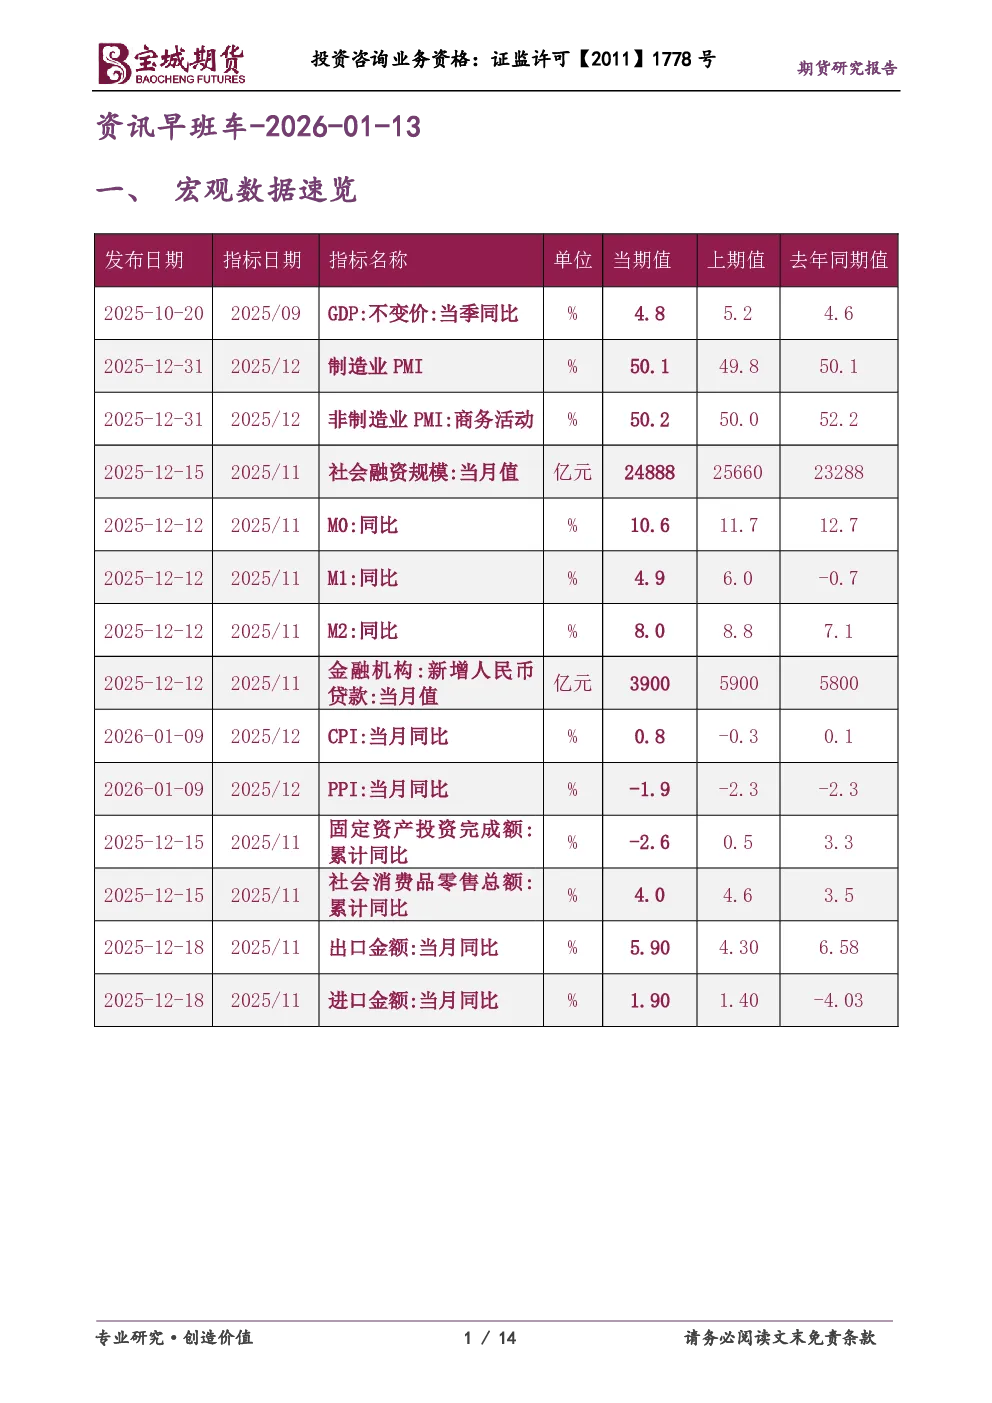
一、宏观数据速览
- 贵金属:受多重因素影响,贵金属价格波动加剧,上金所发布通知加强风险控制,广州期货交易所对6名客户限制开仓,CME调整黄金等合约保证金设定。
- 商品基差:33个品种基差为正,36个品种基差为负,沪镍、郑棉、生猪升水最大,沪锡、丁二烯橡胶、苹果贴水最大。
- 外交政策:中方加强两用物项对日本出口管制,维护国家安全和利益,同时强调维护关键矿产全球产供链稳定。
- 美联储调查:美国司法部对美联储主席鲍威尔启动刑事调查,引发市场对美联储独立性的担忧,“抛售美国”交易卷土重来。
二、商品投资参考
- 金属:
- 现货黄金:突破每盎司4620美元创历史新高,投资者转向避险资产。
- 碳酸锂:期货价格大幅上涨,突破15万元/吨关口,受出口退税政策调整和产业链库存低位支撑。
- 黄金投资产品:多家中外资银行推出挂钩黄金的结构性存款产品,部分年化收益率高达5%。
- 金属库存:锡库存创新高,铜、锌、铅、铝库存下降,镍铝合金库存持稳于低位。
- 稀土价格:包头稀交所稀土主流产品价格大幅上涨。
- 供应担忧:印尼调整镍矿开采配额并征收钴税,引发市场对供应紧缺的担忧,沪镍价格上涨。
- 煤焦钢矿:
- 钢价:唐山迁安松汀钢铁普方坯资源上调10元至2980元/吨。
- 关键矿产储备:澳大利亚政府披露关键矿产储备计划细节,优先关注稀土元素、锑和镓。
- 铜矿罢工:智利曼托维德铜矿劳资谈判僵局,罢工持续影响生产。
- 能源化工:
- 原油:美油主力合约收涨,美国内政部长及API负责人提及填充战略石油储备,市场对中东地区地缘政治风险的担忧持续。
- 天然气:美国天然气期货延续涨势,受创纪录液化天然气出口量及寒潮预报影响。
- 俄罗斯天然气:俄罗斯天然气工业股份公司2025年输往中亚国家的天然气量同比增长22.2%。
- 农产品:
- 进口限制:香港食物环境卫生署暂停日本和波兰部分地区禽肉及禽类产品进口。
- 玉米期货:CBOT玉米期货创2024年7月以来最大跌幅,美国农业部上调美国玉米供应预期。
- 美国库存:美国玉米、大豆、小麦库存均高于市场预估。
- 棕榈油:马来西亚2025年棕榈油产量增至创纪录的2028万吨。
- 巴西大豆:巴西2025/2026年度大豆收割面积已达种植面积的0.6%。
三、财经新闻汇编
- 公开市场:央行开展861亿元7天期逆回购操作,单日净投放361亿元。
- 要闻资讯:
- 习近平讲话:强调加强监督检查,保障党中央重大决策部署落到实处。
- 何立峰会见盖特纳:表示中国正推进全国统一大市场建设,扩大高水平对外开放。
- 国务院办公厅印发《“高效办成一件事”2026年度第一批重点事项清单》。
- 国家发改委等四部门发布《关于加强政府投资基金布局规划和投向指导的工作办法》。
- 商务部通报中欧电动汽车案磋商进展。
- 中国人民银行上海总部召开2026年工作会议。
- 国务院国资委召开中央企业“十五五”规划编制系列专题座谈会。
- 民用稀土出口许可审查被暂停,中国国有企业通知部分日企将不再签订新的稀土供应合同。
- 工信部部长李乐成表示,“十五五”时期将实施传统产业焕新行动、“人工智能+”行动等。
- 天津市住建部门将统一对新建商品房的销售价格进行管理。
- 美国司法部对美联储主席鲍威尔启动刑事调查。
- 美国总统特朗普表示对鲍威尔接受调查“一无所知”。
- 美国总统特朗普在其社交媒体发文表示,如果美国最高法院做出对美国不利的关税裁决,美国将要面临实际金额数千亿美元的赔偿。
- 债券重大事件:
- 长沙水业集团有限公司拟转让华油惠博普25%-30%股权可能失去控制权。
- 昆山创业控股集团有限公司:子公司发生债务逾期。
- 中国石化集团资本有限公司董事长、法定代表人发生变动。
- 上海世茂股份有限公司连续十二个月内累计新增诉讼仲裁涉及金额5.80亿元。
- 海外信用评级:
- 标普:授予中信证券国际拟发行票据“BBB+”长期发行评级。
- 穆迪:将Shriram Finance Ltd.主体信用评级维持在Ba1不变。
- 惠誉国际:将NMI Holdings, Inc.主体信用评级由BBB调高至BBB+。
- 债市综述:
- 国债期货在A股收盘后出现一波明显拉升,利率债收益率普遍下行。
- 国债期货主力合约多数上涨,30年期主力合约涨0.30%领涨。
- 银行间市场资金面出现收敛,DR001加权平均利率升超5bp至1.32%。
- 交易所债券市场收盘,万科债普跌,“22万科06”、“22万科02”跌超9%。
- 中证转债指数收盘上涨1.37%,报520.82点。
- 货币市场利率多数上行,银存间质押式回购加权平均利率1天期品种上行5.43BP报1.327%。
- Shibor短端品种多数上行,隔夜品种上行4.4BP报1.316%。
- 银行间回购定盘利率多数持平,FR001涨4.0个基点报1.4%。
- 银银间回购定盘利率多数上涨,FDR001涨5.0个基点报1.33%。
- 国开行181天、3年期金融债中标收益率分别为1.4829%、1.6912%。
- 欧债收益率集体下跌,美债收益率集体上涨。
- 在岸人民币对美元16:30收盘报6.9742,较上一交易日涨79个基点。
- 纽约尾盘,美元指数跌0.23%报98.90,非美货币多数上涨。
四、股票市场要闻
- 港股放量大涨,恒生指数收涨1.44%报26608.48点,恒生科技指数涨3.1%,恒生中国企业指数涨1.9%。
- AI板块全面爆发,智谱涨31.4%,MINIMAX涨15%,GEO概念股微盟集团涨超21%。
- 商业航天概念继续上涨。
- 南向资金净买入73亿港元,快手、腾讯控股分别获净买入22.45亿港元、20.12亿港元。
五、研报精粹
- 华泰固收报告称,春季行情大概率还将延续,但局部行情演绎速度过快,监管态度需观察。
- 华泰固收称,后续资金面略有扰动,短端套息略显拥挤,但供求和市场心态对短端仍有支撑。
- 兴证固收称,债市处于低利率环境的现状仍然没有改变,信用债领域可能仍有结构性资产荒。
六、今日提示
- 1月13日,207只债券上市,127只债券发行,70只债券缴款,179只债券还本付息。