核心逻辑与市场分析
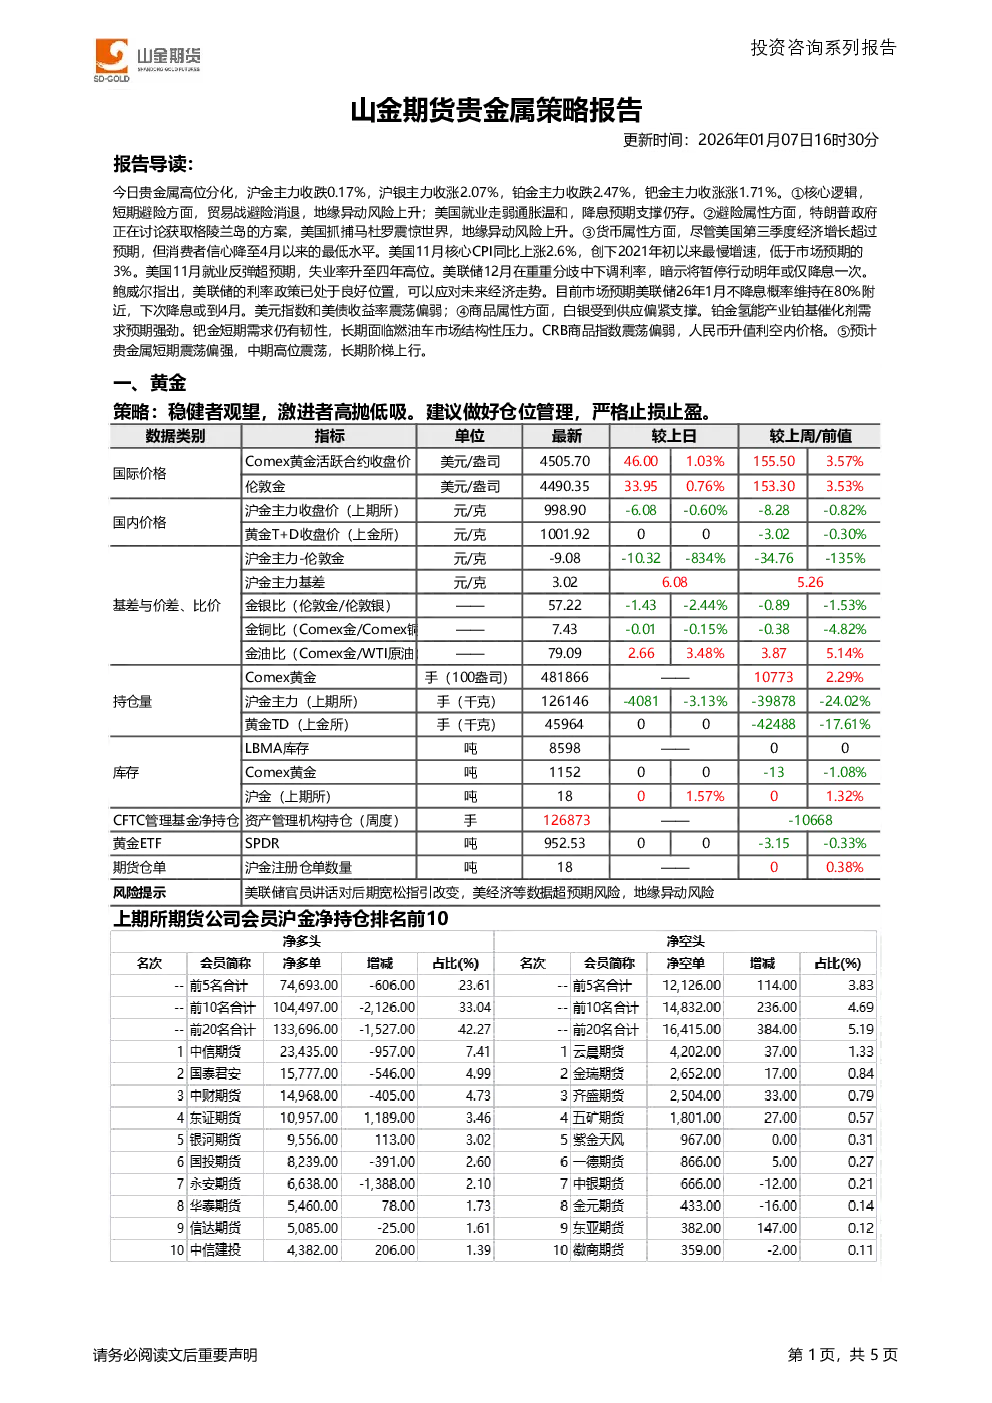
- 短期避险:贸易战避险情绪消退,但地缘异动风险上升(如特朗普讨论获取格陵兰岛、美国抓捕马杜罗事件),支撑贵金属短期需求。
- 美国经济数据:第三季度经济增长超预期,但消费者信心降至4月以来最低;11月核心CPI同比上涨2.6%(低于预期3%),就业反弹导致失业率升至四年高位。
- 美联储政策:12月降息达成共识,鲍威尔称利率政策已处良好位置,市场预期2026年1月不降息概率约80%,下次降息或至4月。
- 货币属性:美元指数和美债收益率震荡偏弱,人民币升值利空国内贵金属价格。
- 商品属性:
- 白银:供应偏紧支撑价格。
- 铂金:氢能产业铂基催化剂需求预期强劲。
- 钯金:短期需求韧性,长期受燃油车市场结构性压力。
关键数据
- 主力合约价格:沪金跌0.17%,沪银涨2.07%,铂金跌2.47%,钯金涨1.71%。
- 美联储利率预期:2026年1月不降息概率约80%(芝商所FedWatch工具数据)。
- 美国经济数据:11月核心CPI同比2.6%,失业率升至四年高位。
研究结论
- 短期:贵金属震荡偏强。
- 中期:高位震荡。
- 长期:阶梯上行。
分项分析
- 黄金:受地缘风险和降息预期支撑,但需关注美联储政策动向。
- 白银:供应偏紧提供支撑,价格或受益于避险情绪。
- 铂金:氢能需求预期强劲,但需警惕价格波动。
- 钯金:短期需求韧性,长期燃油车市场转型压力较大。
免责声明
本报告基于公开资料和实地调研,信息准确性不保证,不构成投资建议,期市有风险,入市须谨慎。