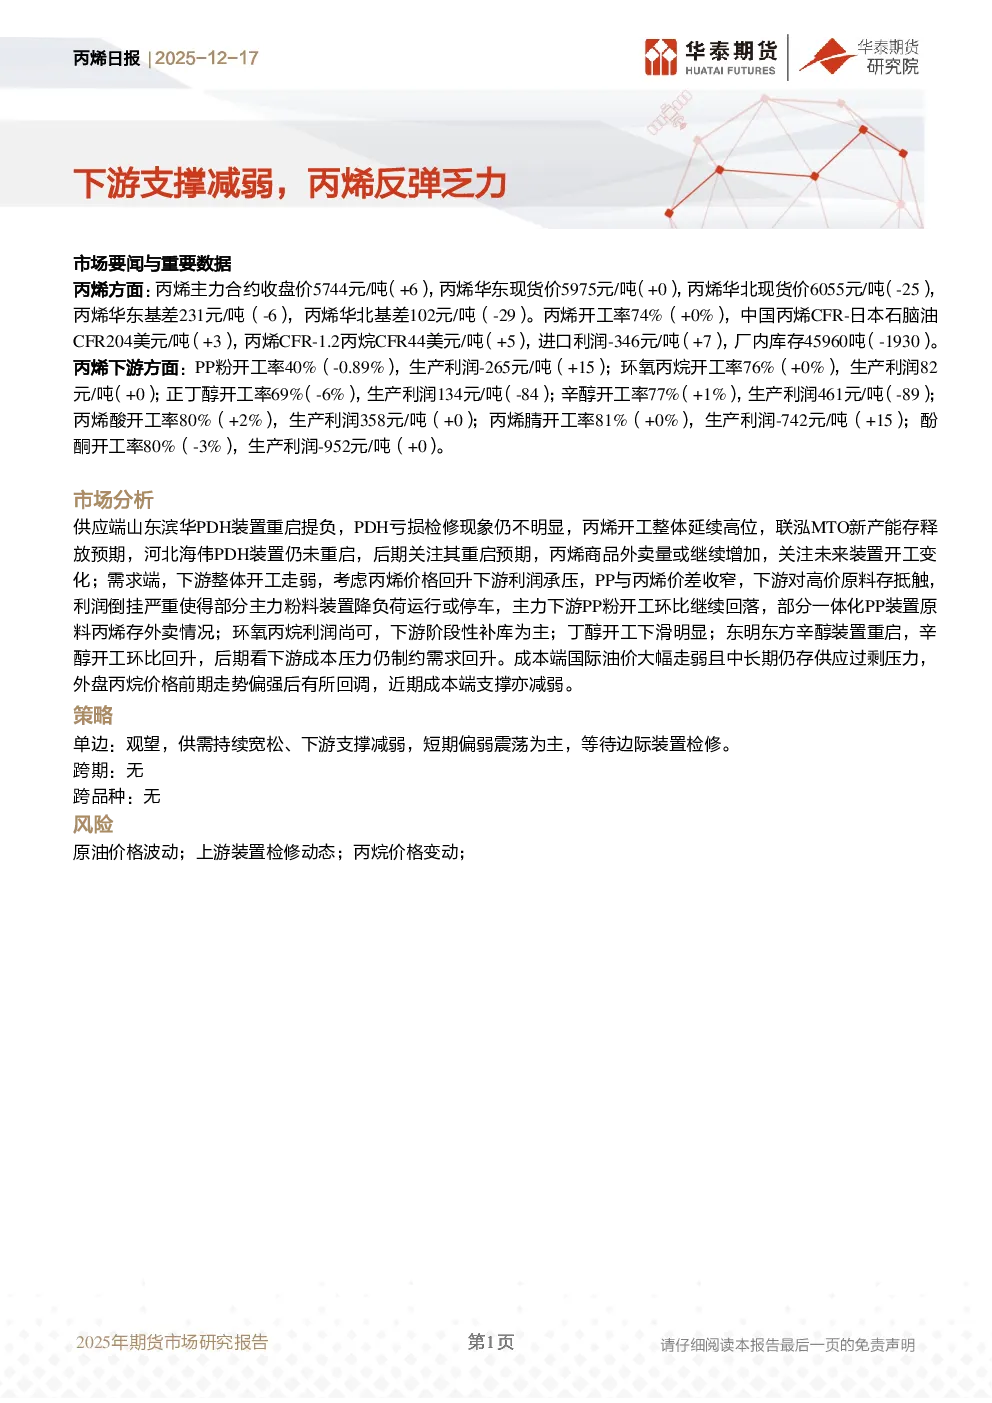
丙烯市场分析总结
市场要闻与关键数据
- 丙烯价格:主力合约收盘价5744元/吨(+6),华东现货价5975元/吨(+0),华北现货价6055元/吨(-25)。
- 基差:华东基差231元/吨(-6),华北基差102元/吨(-29)。
- 开工率:丙烯开工率74%(+0%)。
- 进口利润:中国丙烯CFR-日本石脑油CFR204美元/吨(+3),丙烯CFR-1.2丙烷CFR44美元/吨(+5),进口利润-346元/吨(+7)。
- 库存:厂内库存45960吨(-1930)。
下游市场
- PP粉:开工率40%(-0.89%),生产利润-265元/吨(+15)。
- 环氧丙烷:开工率76%(+0%),生产利润82元/吨(+0)。
- 正丁醇:开工率69%(-6%),生产利润134元/吨(-84)。
- 辛醇:开工率77%(+1%),生产利润461元/吨(-89)。
- 丙烯酸:开工率80%(+2%),生产利润358元/吨(+0)。
- 丙烯腈:开工率81%(+0%),生产利润-742元/吨(+15)。
- 酚酮:开工率80%(-3%),生产利润-952元/吨(+0)。
市场分析
- 供应端:山东滨华PDH装置重启提负,PDH亏损检修现象不明显,丙烯开工率维持高位。联泓MTO新产能存释放预期,河北海伟PDH装置未重启,后期关注其重启预期,丙烯商品外卖量或继续增加。
- 需求端:下游开工整体走弱,丙烯价格回升下游利润承压,PP与丙烯价差收窄,下游对高价原料存抵触。部分主力粉料装置降负荷运行或停车,部分一体化PP装置原料丙烯存外卖情况。环氧丙烷利润尚可,下游阶段性补库为主。丁醇开工下滑明显,东明东方辛醇装置重启,辛醇开工环比回升,但下游成本压力仍制约需求回升。
- 成本端:国际油价大幅走弱且中长期存供应过剩压力,外盘丙烷价格前期偏强后回调,成本端支撑减弱。
策略与风险
- 单边:观望,供需持续宽松、下游支撑减弱,短期偏弱震荡为主,等待边际装置检修。
- 跨期/跨品种:无。
- 风险:原油价格波动;上游装置检修动态;丙烷价格变动。
图表数据
报告包含丙烯基差结构、生产利润与开工率、进出口利润、下游利润与开工率、库存等图表数据,详细展示了市场各环节的动态变化。