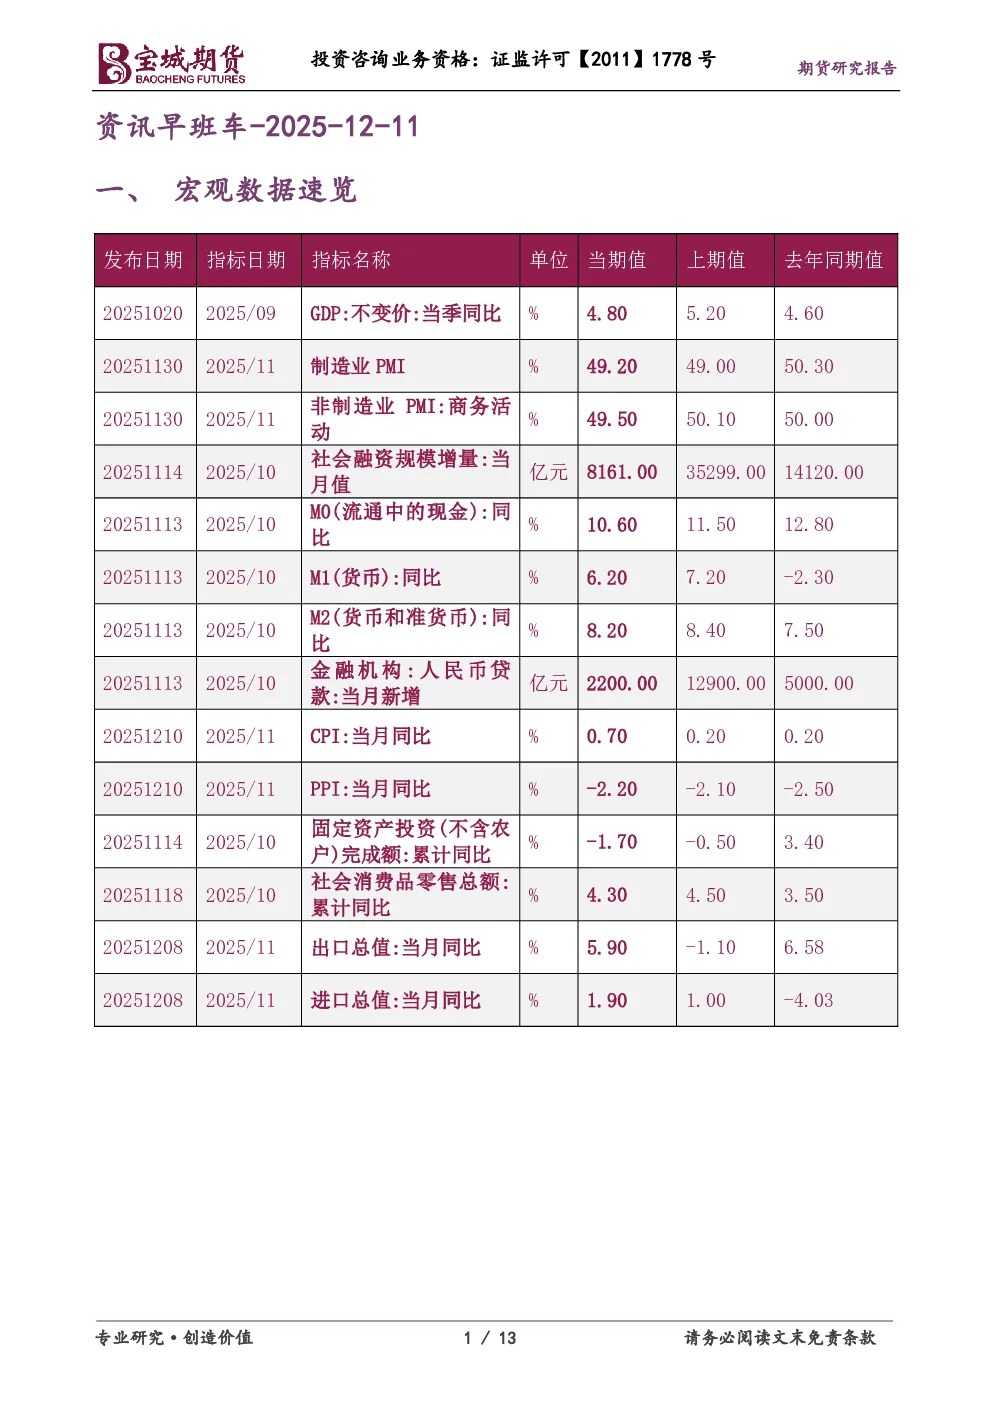
一、宏观数据速览
- 中国11月CPI同比上涨0.7%(预期0.7%,前值0.2%),PPI同比下降2.2%(预期降2%,前值降2.1%)。CPI上涨主要受食品价格由降转涨拉动,核心CPI同比上涨1.2%。PPI环比上涨0.1%,同比下降2.2%,受国内行业供需结构优化、国际大宗商品价格传导等因素影响。
- IMF预计中国经济2025年和2026年将分别增长5.0%和4.5%,较10月预测分别上调0.2个和0.3个百分点,主要因中国采取宏观经济刺激措施,且美方对华关税低于预期。
- 上期所调整白银期货AG2602合约涨跌停板幅度至15%,套保持仓交易保证金比例至16%,一般持仓交易保证金比例至17%。
- 上海国际能源交易中心集运指数(欧线)期货多数上涨,2月合约涨幅居前,12月合约跌幅居前。2月主力合约收报1665.2点,上涨3.41%。
- Wind数据显示,12月10日国内商品46个品种基差为正值,24个品种基差为负值。沪镍、郑棉、铸造铝合金基差最大;沪锡、丁二烯橡胶、苹果基差最小。
- 美联储降息25个基点,将联邦基金利率目标区间下调至3.50%-3.75%,启动每月约400亿美元的短期国债购买计划。美联储点阵图预测2026年和2027年各有一次25个基点的降息。
- 美联储主席鲍威尔表示,货币政策无预设路径,通胀仍偏高但核心通胀已显著改善,商品通胀预计2026年第一季度见顶。利率已处于中性区间上端,政策正从限制性向中性过渡。
二、商品投资参考
- 金属:国际贵金属期货普遍收涨,受美联储降息推动。印度尼西亚对黄金出口征收10%-15%关税。智利铜矿10月产量增长,埃斯孔迪达铜矿产量同比增长11.7%。SPDR黄金信托持仓量下降。伦敦金属交易所多数金属库存增加,锡、锌、铅库存创近期新高,铝库存创近期新低。
- 煤焦钢矿:阿根廷批准逾二十年来首个铜矿开采项目。智利铜业委员会:埃斯孔迪达铜矿10月铜产量增长11.7%。
- 能源化工:美国扣押委内瑞拉油轮加剧短期供应风险,美联储降息推动油价反弹,但全球持续供应过剩限制涨幅。EIA预计2025年美国原油产量为1361万桶/日,2026年为1353万桶/日。美国天然气库存减少。沙特企业将在叙利亚开发油气田。伊拉克西古尔纳2号油田恢复生产。
- 农产品:农业农村部部署开展2026年元旦春节“品特产寻年味”消费促进活动。美国10月大豆压榨量为711万吨。马来西亚棕榈油库存将攀升,预计2025年产量将首次超过2000万吨。
三、财经新闻汇编
- 公开市场:央行开展1898亿元7天期逆回购操作,单日净投放1105亿元。
- 要闻资讯:美联储降息,启动短期国债购买计划。IMF上调中国经济预测。亚行上调地区经济增速预测。特朗普批评美联储降息幅度。财政部续作7500亿元特别国债。财政部在香港发行2025年第六期70亿元人民币国债。万科召开债权人大会讨论债券展期。云南省规范PPP存量项目建设和运营。美国政府11月预算赤字降至1730亿美元。
- 债市综述:中国债市延续暖意,利率债收益率多数下行,国债期货主力合约普涨。银行间市场资金面充沛,DR001加权平均利率降至1.29%下方。万科债大幅反弹。交易所债券市场产融债回暖。
- 汇市速递:在岸人民币对美元收盘上涨,美元指数下跌,非美货币多数上涨。
四、股票市场要闻
- A股探底回升,上证指数跌0.23%,深证成指涨0.29%,创业板指跌0.02%。地产股午后拉升,万科A等多股涨停。香港恒生指数涨0.42%,恒生科技指数涨0.48%。内房股表现抢眼,万科企业大涨超13%。