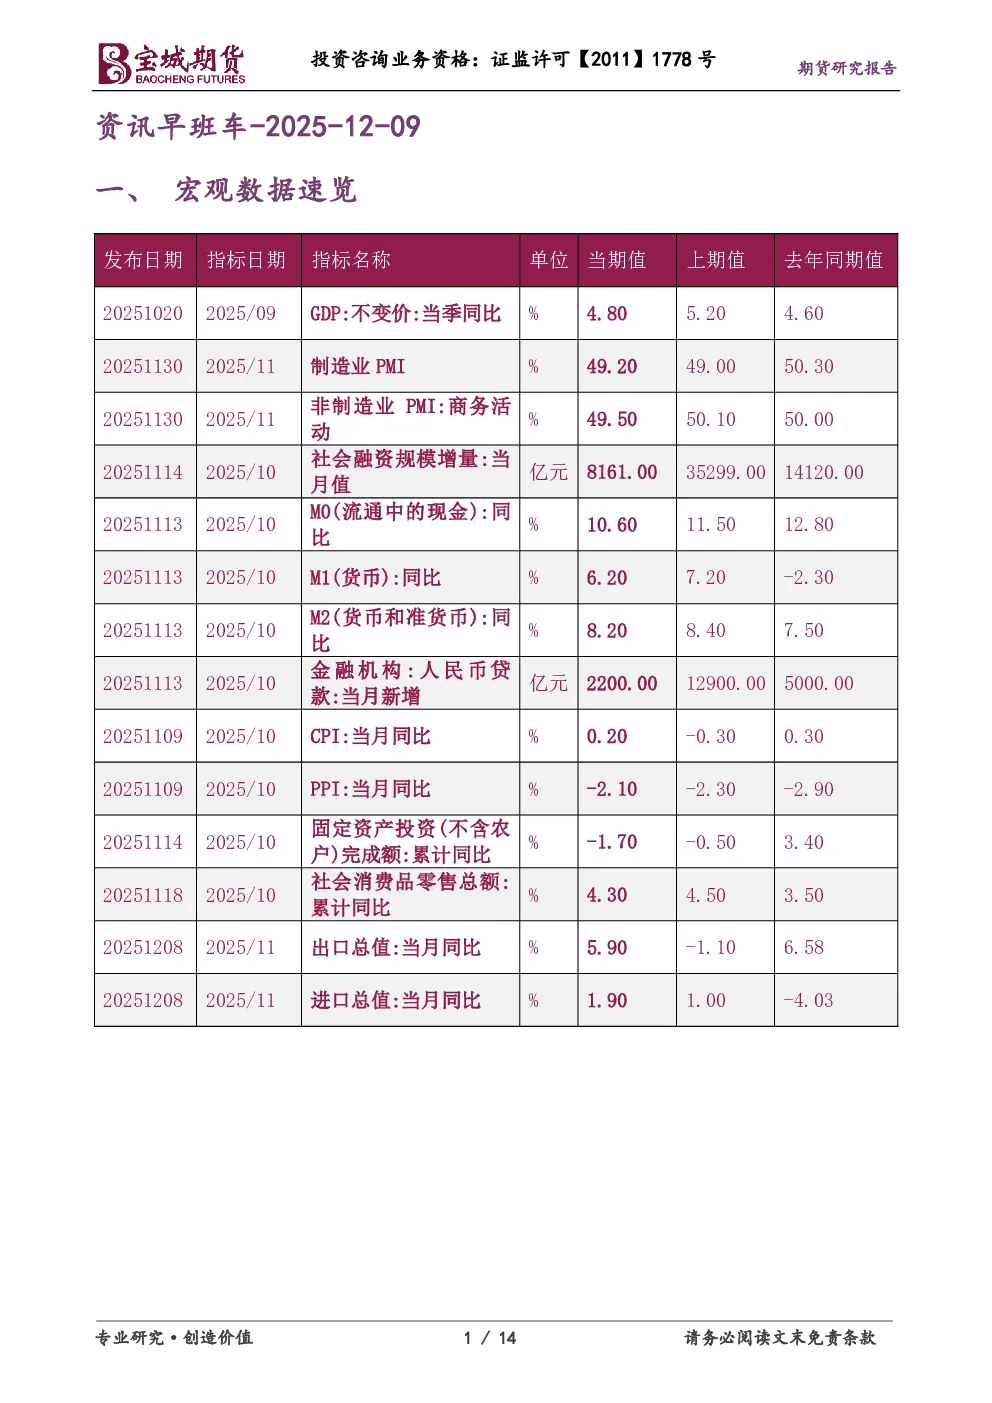
一、宏观数据速览
- 积极财政政策持续发力,政策效应不断释放,预计2026年将继续实施。
- 2025年11月,我国货物贸易进出口总值3.9万亿元,同比增长4.1%,连续10个月保持同比增长。
- 上期所提示贵金属市场波动较大,投资者需做好风险防范工作。
- 12月8日,国内商品38个品种基差为正值,31个品种基差为负值。
二、商品投资参考
- 金属:国际贵金属期货普遍收跌,市场预期美联储将连续第三次降息;SPDR黄金信托基金持仓量下降;伦敦金属交易所数据显示,铜、锌库存增加,铝库存减少。
- 煤焦钢矿:我国进口铁矿砂、原油增加,煤、天然气减少;美国天然气价格飙升,煤炭竞争力增强;盛达资源拟收购伊春金石矿业60%股权。
- 能源化工:美油主力合约收跌,俄罗斯卢克石油公司西古尔纳2号油田储油库输送恢复,市场供应端压力缓解;国内成品油价格连续两天下调;高盛维持对2028-2029年纽约商品交易所天然气价格预测。
- 农产品:中国2025年11月进口粮食1,092.6万吨,1-11月共计进口12,970万吨,同比减少11.9%;美国总统特朗普宣布为美国农民提供120亿美元救助;美国农业部出口销售报告显示大豆、小麦等农产品净销量情况。
三、财经新闻汇编
- 公开市场:央行开展1223亿元7天期逆回购操作,操作利率1.40%,单日净投放147亿元。
- 要闻资讯:中共中央政治局召开会议,分析研究2026年经济工作,强调继续实施积极财政政策和适度宽松货币政策;党外人士座谈会强调经济长期向好的支撑条件和基本趋势没有改变;2025年前11个月,我国货物贸易进出口总值同比增长3.6%;全国税务部门组织税费收入超过29万亿元;多位专家预计2026年财政赤字率将不低于4%。
- 债市综述:中国债市早盘表现低迷,午后政治局会议消息传来,市场信心受到提振;交易所债券市场收盘,万科债出现反弹;货币市场利率多数上行。
- 汇市速递:在岸人民币对美元收盘报7.0713,下跌7个基点;美元指数涨0.12%报99.10。
四、股票市场要闻
- “对券商适当松绑”引发市场热议,行业总体杠杆区间将保持在合理范围。
- A股放量上涨,上证指数收盘涨0.54%,深证成指涨1.39%,创业板指涨2.6%;题材股多点开花,CPO概念股爆发,券商股走强。
- 香港恒生指数收跌1.23%,恒生科技指数平盘,恒生中国企业指数下跌1.25%;锂电池板块涨幅居前,泡泡玛特跌超8%。
今日提示
- 12月9日,198只债券上市,93只债券发行,65只债券缴款,211只债券还本付息。