你可能感兴趣
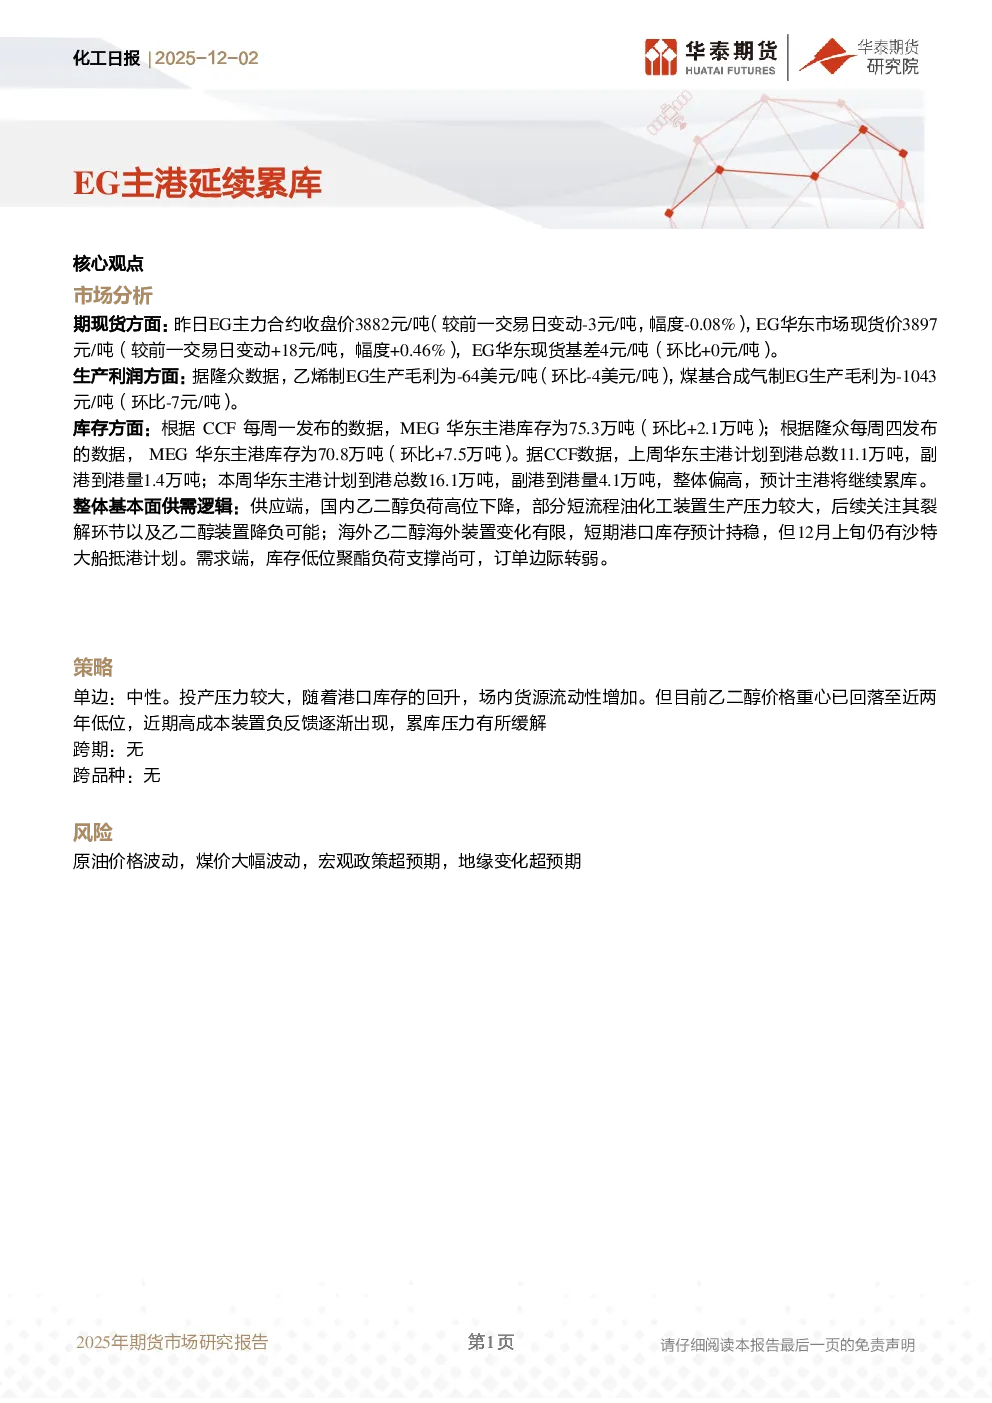
化工日报:本周EG主港延续累库
华泰期货2025-11-28
化工日报:EG主港延续累库,价格承压
华泰期货2026-01-14
化工日报:EG主港延续累库,本周到港计划仍多
华泰期货2025-12-09
化工日报:EG高供应,本周主港延续累库
华泰期货2025-11-14
化工日报:本周EG主港延续累库
华泰期货2025-12-05
化工日报:主港延续累库,EG偏弱运行
华泰期货2025-10-14
化工日报:EG主港本周延续累库,关注拐点
华泰期货2026-03-27
化工日报:EG主港延续累库,现货基差走弱
华泰期货2026-01-13
化工日报:上周EG主港延续累库
华泰期货2026-02-10
化工日报:主港延续累库,EG承压运行
华泰期货2025-10-21