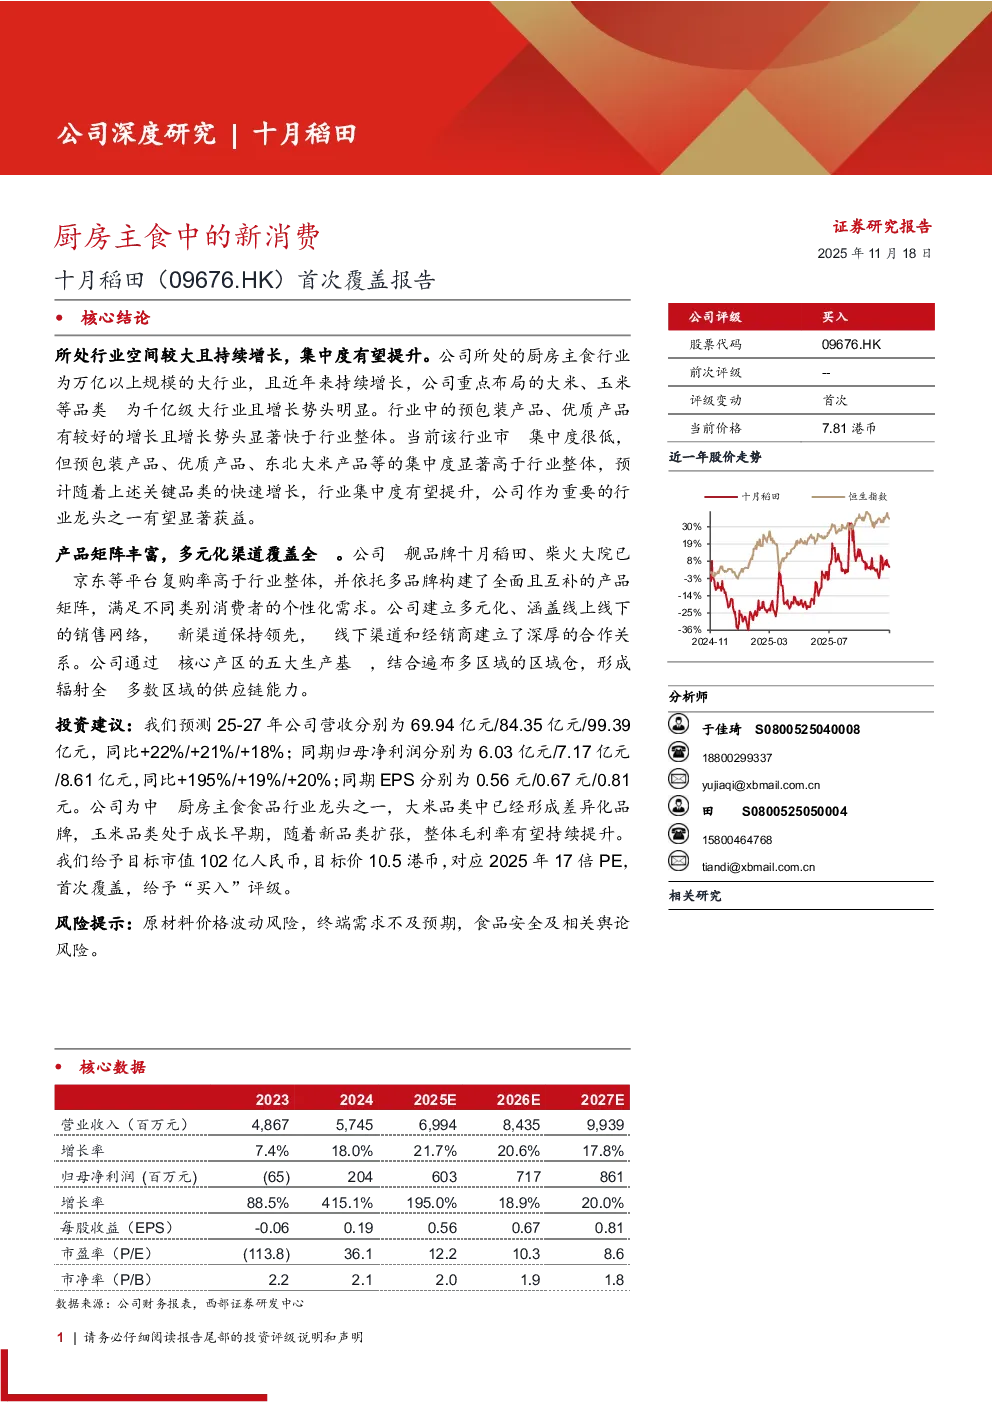
十月稻田首次覆盖报告
核心结论
所处行业空间较大且持续增长,集中度有望提升。公司所处的厨房主食行业为万亿以上规模的大行业,且近年来持续增长,公司重点布局的大米、玉米等品类均为千亿级大行业且增长势头明显。行业中的预包装产品、优质产品有较好的增长且增长势头显著快于行业整体。当前该行业市场集中度很低,但预包装产品、优质产品、东北大米产品等的集中度显著高于行业整体,预计随着上述关键品类的快速增长,行业集中度有望提升,公司作为重要的行业龙头之一有望显著获益。
产品矩阵丰富,多元化渠道覆盖全国。公司旗舰品牌十月稻田、柴火大院已在京东等平台复购率高于行业整体,并依托多品牌构建了全面且互补的产品矩阵,满足不同类别消费者的个性化需求。公司建立多元化、涵盖线上线下的销售网络,在新渠道保持领先,在线下渠道和经销商建立了深厚的合作关系。公司通过在核心产区的五大生产基地,结合遍布多区域的区域仓,形成辐射全国多数区域的供应链能力。
关键数据
- 行业规模:中国厨房主食食品行业市场规模由2018年的16510亿元增长至2022年的18623亿元,期间复合年增长率(CAGR)为3.1%。预计至2027年将达到21957亿元,CAGR为3.3%。
- 品类增速:玉米品类在2018-2022年间的CAGR为9.4%,显著领先其他品类;杂粮品类在2022-2027年的CAGR预计达到7.2%,成为增速最高的品类。
- 大米市场规模:大米行业市场规模在2022年约为7234亿元,预计至2027年将达到7918亿元,CAGR为2.5%。
- 玉米市场规模:玉米行业市场规模在2018-2022年间从1336亿元增长至1915亿元,CAGR为9.4%。预计至2027年将达到2589亿元,CAGR为6.2%。
- 包装化率:预包装大米在2018-2022年间的CAGR为4.7%,高于散装大米(CAGR为0.4%)。预计至2027年,预包装大米和散装大米的CAGR分别为4.9%和1.1%。
- 竞争格局:中国厨房主食食品市场竞争格局高度分散,CR5仅为6.9%。预包装大米、杂粮、豆类及籽类食品市场的CR5为8.9%。预包装大米、预包装优质大米、预包装东北大米的CR5分别达到13.8%、11.1%、21.5%。
- 公司收入:公司营业收入由2020年的23.27亿元快速增长至2024年的57.45亿元,CAGR高达25.4%。
- 公司利润:公司经调整净利润由2020年的2.21亿元增长至2024年的3.50亿元,保持着较好的增长态势。
研究结论
- 产品矩阵:公司以大米为核心产品,同时覆盖玉米、杂粮、豆类、干货等品类,产品矩阵丰富,未来可挖潜空间巨大。
- 渠道布局:公司建立了多元化、涵盖线上线下多渠道的销售网络,渠道战略灵活,调整速度快,从线上向线下扩张,现代商超、经销商渠道及直接客户均有不错增长。
- 供应链管理:公司战略性布局中国五个核心粮食产区,围绕中国东北及内蒙古的大米、杂粮及豆类核心产区战略性布局五个生产基地,建立“从农场到餐桌”的供应链体系,确保产品的新鲜度和良好口味。
- 盈利预测:预测2025-2027年公司营收分别为69.94亿元、84.35亿元、99.39亿元,同比+22%、+21%、+18%;归母净利润分别为6.03亿元、7.17亿元、8.61亿元,同比+195%、+19%、+20%;EPS分别为0.56元、0.67元、0.81元。
- 投资建议:公司为中国厨房主食食品行业龙头之一,大米品类中已经形成差异化品牌,玉米品类处于成长早期,随着新品类扩张,整体毛利率有望持续提升。给予目标市值102亿人民币,目标价10.5港币,对应2025年17倍PE,首次覆盖,给予“买入”评级。
风险提示
- 原材料价格波动风险
- 终端需求不及预期
- 食品安全及相关舆论风险