2025年11月24日香港及中國市場日報
今日焦點:名創優品(9896 HK)3Q25營收超預期但盈利承壓
營收表現:
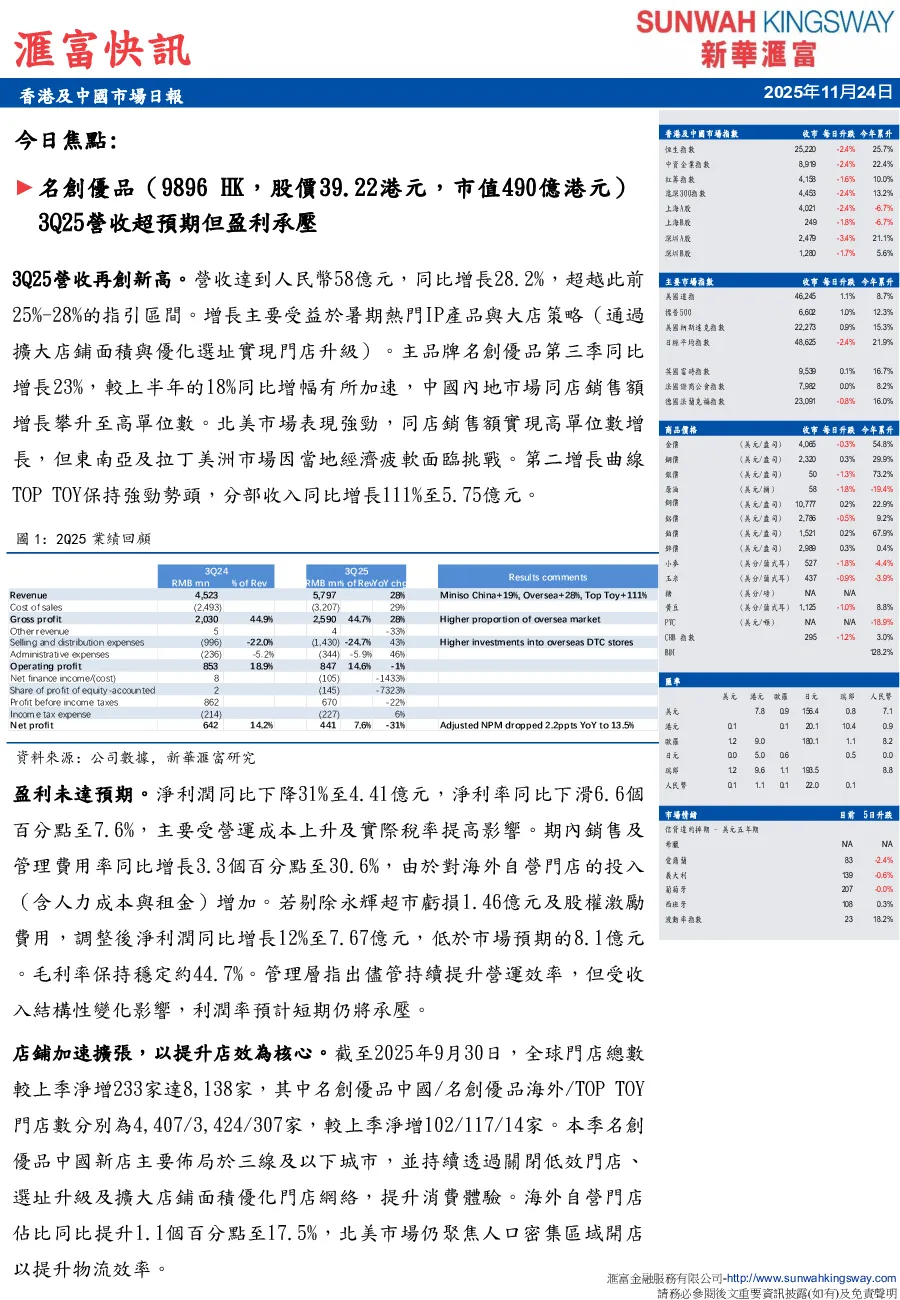
- 3Q25營收達到人民幣58億元,同比增長28.2%,超越此前25%-28%的指引區間。
- 增長主要受益於暑期熱門IP產品與大店策略(擴大店鋪面積與優化選址)。
- 主品牌名創優品第三季同比增長23%,中國內地市場同店銷售額增長攀升至高單位數。
- 北美市場同店銷售額實現高單位數增長,東南亞及拉丁美洲市場因當地經濟疲軟面臨挑戰。
- 第二增長曲線TOPTOY分部收入同比增長111%至5.75億元。
盈利表現:
- 淨利潤同比下降31%至4.41億元,淨利率同比下滑6.6個百分點至7.6%。
- 主要受營運成本上升及實際稅率提高影響,銷售及管理費用率同比增長3.3個百分點至30.6%。
- 剔除永輝超市虧損1.46億元及股權激勵費用,調整後淨利潤同比增長12%至7.67億元,低於市場預期的8.1億元。
- 毛利率保持穩定約44.7%。
門店擴張:
- 截至2025年9月30日,全球門店總數較上季淨增233家達8,138家。
- 名創優品中國/名創優品海外/TOPTOY門店數分別為4,407/3,424/307家,較上季淨增102/117/14家。
- 名創優品中國新店主要佈局於三線及以下城市,並持續透過關閉低效門店、選址升級及擴大店鋪面積優化門店網絡。
- 海外自營門店佔比同比提升1.1個百分點至17.5%,北美市場仍聚焦人口密集區域開店以提升物流效率。
觀點與結論:
- 公司短期料將維持強勁動能,驅動因素包括中國內地同店銷售增長改善、海外市場增長潛力可觀及TOPTOY亮眼表現。
- 但受海外營運成本攀升及永輝投資虧損拖累,短期盈利仍將承壓。
- 該股2026財年預測市盈率為13倍。