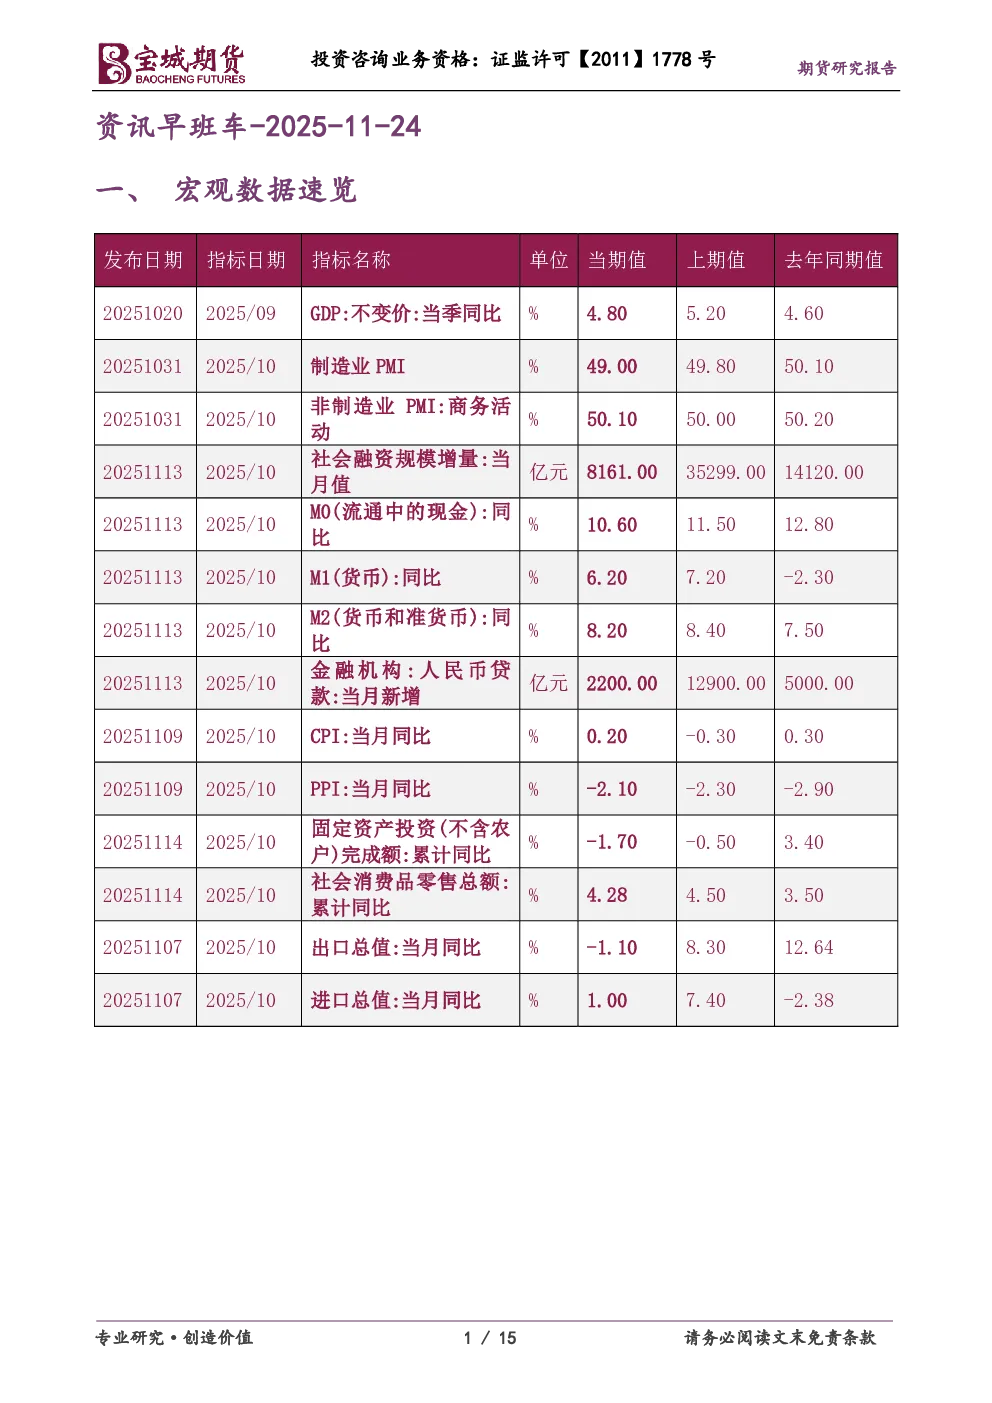
一、宏观数据速览
- 中美经贸关系:国务院副总理何立峰会见美国前总统国家安全事务助理,强调经贸合作对中美关系的重要性。
- 商品基差:11月21日,国内商品46个品种基差为正值,23个品种为负值,沪镍、郑棉、铸造铝合金升水明显,丁二烯橡胶、苹果、强麦贴水明显。
- 美国关税政策:特朗普政府准备备用方案,若败诉将依据《贸易法》第301条和第122条加征关税。
- 美联储降息信号:多位美联储官员释放降息信号,市场押注12月降息概率突破50%,白宫经济顾问哈塞特表示新领导层或降息。
- 白银价格:美国前总统国家安全事务助理哈德利表示,美国可能因俄罗斯干预乌克兰局势而加征白银关税。
二、商品投资参考
- 金属:国内零售金价头部品牌价差明显,亲民品牌更具优势;国际贵金属期货涨跌不一,受美联储降息预期和地缘政治影响。
- 瑞士黄金储备:瑞士国家银行行长表示,瑞士仍持有大量黄金。
- 俄罗斯黄金销售:俄罗斯中央银行开始出售储备黄金,以弥补国家预算所需资金。
- 金属库存:伦敦金属交易所数据显示,锌库存创新高,铜库存下降,铝、铅库存增加,镍库存减少。
- 煤焦钢矿:焦炭价格第四轮提涨落地,钢厂利润被挤压,预计月底或12月初焦炭价格走弱。
- 英国关键矿产战略:英国计划在2035年前实现10%的矿产需求国内生产,20%通过回收再利用满足。
- 美国关键矿物监管宽限:特朗普向与煤炭相关的产品提供两年监管宽限。
- 能源化工:新一轮成品油调价窗口开启,92号汽油预计每升下调0.05元。
- 原油价格:美油主力合约收跌,地缘政治风险缓和引发市场对原油供应增长的担忧。
- 煤岩气资源:中国石油勘探开发研究院透露,全国煤岩气累计探明地质储量已超7000亿立方米。
- 社会用电量:10月份全社会用电量同比增长10.4%,第三产业用电量增长较快。
- 农产品:农业农村部召开会议,强调稳定畜牧业生产,生猪产能综合调控稳步推进。
- 美国牛肉供应:美国泰森食品公司关闭位于内布拉斯加州列克星敦的牛肉厂,牛肉价格创历史新高。
- 美国玉米用量:8月用于生产燃料乙醇的玉米用量低于去年同期。
三、财经新闻汇编
- 公开市场:本周央行公开市场将有16760亿元逆回购到期,MLF到期9000亿元。
- 要闻资讯:国务院总理李强会见德国总理默茨,强调中德战略伙伴关系;住建部召开全国城市更新工作推进会;1-10月全国实际使用外资金额同比下降10.3%。
- 财政政策:财政部发布数据显示,10月份全社会用电量同比增长10.4%;储蓄国债(电子式)纳入个人养老金产品范围。
- 国债发行:国债发行进入密集期,11月24日和26日将发行记账式附息国债和贴现国债。
- 地方政府专项债券:新增专项债发行进度已达到96%,多地已启动2026年专项债券项目储备工作。
- 美国企业发债:亚马逊、谷歌母公司Alphabet、Meta、甲骨文四家公司发行量接近900亿美元。
- 货币基金管理费:部分货币基金近期上调管理费,旨在防范基金暂估净收益为负引发的销售机构交收透支风险。
- 华夏幸福财务尽调:华夏幸福债委会授权平安资管聘请会计师事务所进行专项财务尽调。
- 香港债券市场:香港财库局与香港金管局共同推进代币化债券适用性研究。
- 美联储降息预期:多位美联储官员释放降息信号,市场押注12月降息概率突破50%。
- 日本刺激计划:日本内阁批准了疫情以来最大规模的额外支出,总价值达21.3万亿日元。
- 债券重大事件:华夏幸福金融机构债委会将对华夏幸福进行财务尽调;万科债表现不佳。
- 海外信用评级:惠誉确认中国金茂“BBB-”长期外币发行人评级,展望上调至“稳定”。
- 债市综述:A股调整未提振债市,利率债收益率上行为主,国债期货主力合约多数下滑。
- 交易所债券市场:万科债表现不佳,“22万科06”、“22万科04”跌超4%。
- 转债市场:中证转债指数收盘下跌1.05%,成交金额552.31亿元。
- 货币市场利率:多数下行,银存间质押式回购加权平均利率1天期品种下行4.43BP报1.3209%。
- Shibor短端品种:多数下行,隔夜品种下行4.4BP报1.32%。
- 银行间回购定盘利率:多数下跌,FR001跌5.0个基点报1.41%。
- 欧美债券收益率:欧债收益率集体下跌,美债收益率集体下跌。
- 汇市速递:在岸人民币对美元收盘报7.1103,较上一交易日上涨64个基点。
四、股票市场要闻
- ETF资金流入:近一周以来,全市场股票型ETF获得超700亿元资金净流入。
- 银行股走强:多家上市银行获增持,银行股整体逆市走强。