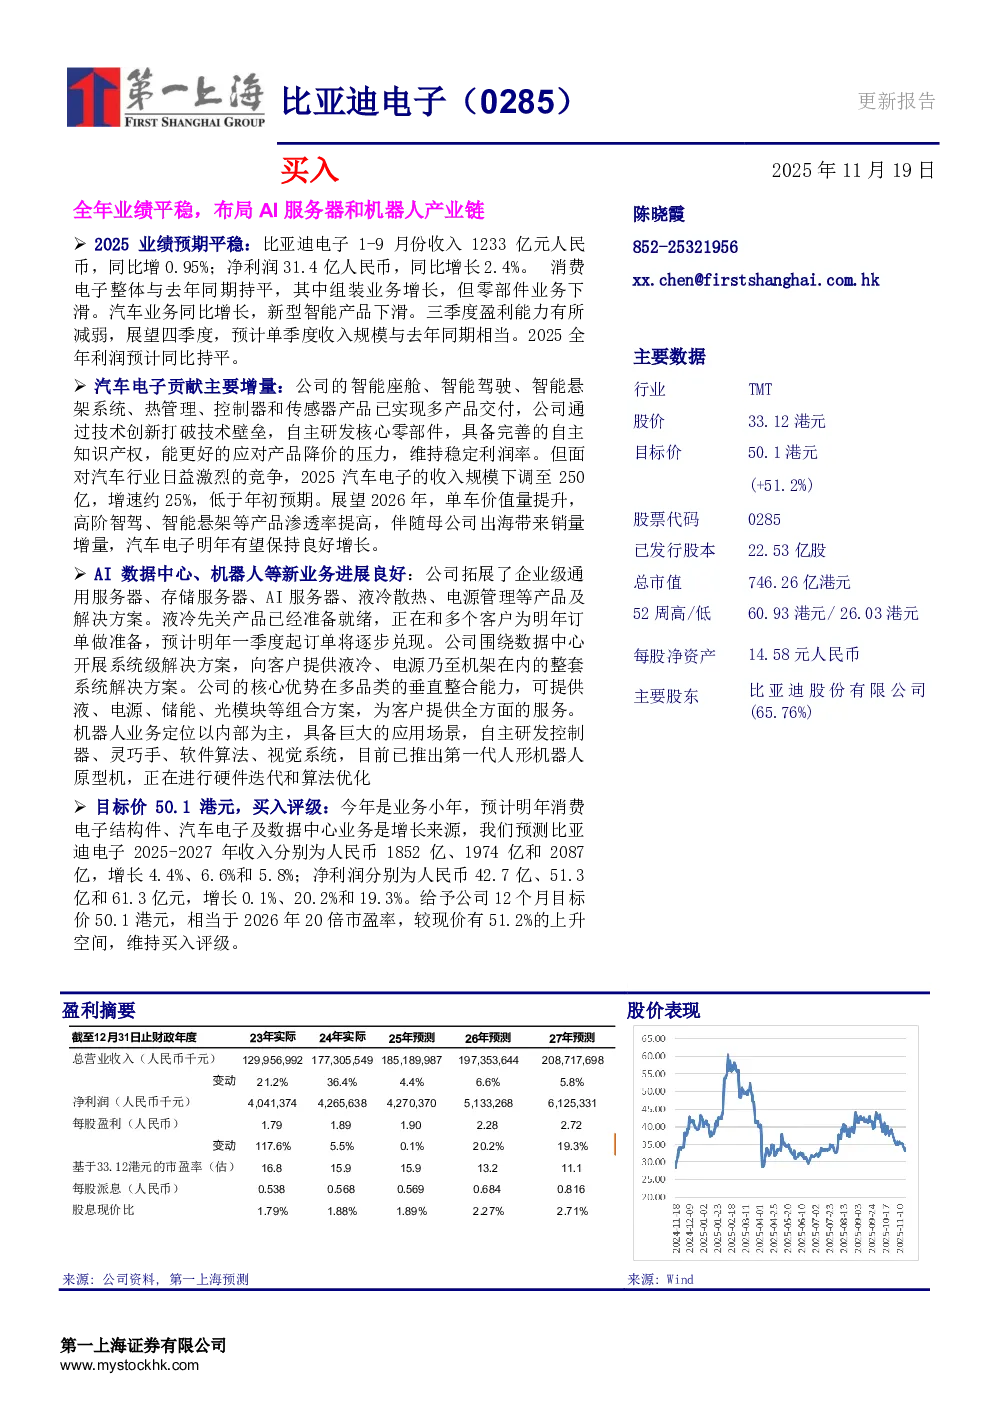
- 盈利摘要与股价表现:截至2023年12月31日止财政年度,比亚迪电子实现总营业收入129.96亿元人民币,同比增长21.2%;净利润4.04亿元人民币,同比增长117.6%。预计2025年全年利润同比持平,每股盈利1.90元人民币。目标价50.1港元,买入评级。
- 主要数据:行业TMT,股价33.12港元,目标价50.1港元(+51.2%),股票代码0285,已发行股本22.53亿股,总市值746.26亿港元,52周高/低60.93港元/26.03港元,每股净资产14.58元人民币,主要股东为比亚迪股份有限公司(65.76%)。
- 全年业绩:2025年前三季度收入1233亿元人民币,同比增0.95%;净利润31.4亿人民币,同比增长2.4%。消费电子业务与去年同期持平,汽车业务同比增长,新型智能产品下滑。三季度盈利能力减弱,预计四季度收入规模与去年同期相当,全年利润同比持平。
- 汽车电子业务:智能座舱、智能驾驶、智能悬架系统、热管理、控制器和传感器产品已实现多产品交付。公司通过技术创新打破技术壁垒,自主研发核心零部件,维持稳定利润率。2025年汽车电子收入规模下调至250亿,增速约25%,低于年初预期。预计2026年单车价值量提升,高阶智驾、智能悬架等产品渗透率提高,伴随母公司出海带来销量增量,汽车电子明年有望保持良好增长。
- AI数据中心、机器人等新业务:拓展企业级通用服务器、存储服务器、AI服务器、液冷散热、电源管理等产品及解决方案。液冷产品已准备就绪,预计2026年一季度起订单将逐步兑现。公司围绕数据中心开展系统级解决方案,提供液冷、电源乃至机架在内的整套系统解决方案。机器人业务定位以内部为主,已推出第一代人形机器人原型机,正在进行硬件迭代和算法优化。
- 财务预测:预测比亚迪电子2025-2027年收入分别为1852亿、1974亿和2087亿元人民币,增长4.4%、6.6%和5.8%;净利润分别为42.7亿、51.3亿和61.3亿元人民币,增长0.1%、20.2%和19.3%。