【行情分析】
PP下游开工率环比上涨0.52个百分点至53.14%,处于历年同期偏低水平。塑编开工率环比回升0.26个百分点至44.46%,订单略有增加但略低于去年同期。11月13日,新增中海油大榭老线等检修装置,PP企业开工率下跌至82%左右,标品拉丝生产比例下跌至24%,整体处于中性偏低水平。石化库存正常去库,目前处于近年同期中性水平。成本端,欧佩克调整全球石油供应预期,原油价格下跌。供应方面,中石油广西石化新增产能40万吨/年于10月中旬投产,近期检修装置略有增加。下游旺季但订单持续性有限,双十一备货需求不及预期,市场缺乏大规模集中采购,贸易商普遍让利刺激成交。PP产业反内卷政策尚未落地,但相关宏观政策将影响后续行情。预计近期PP偏弱震荡。
【期现行情】
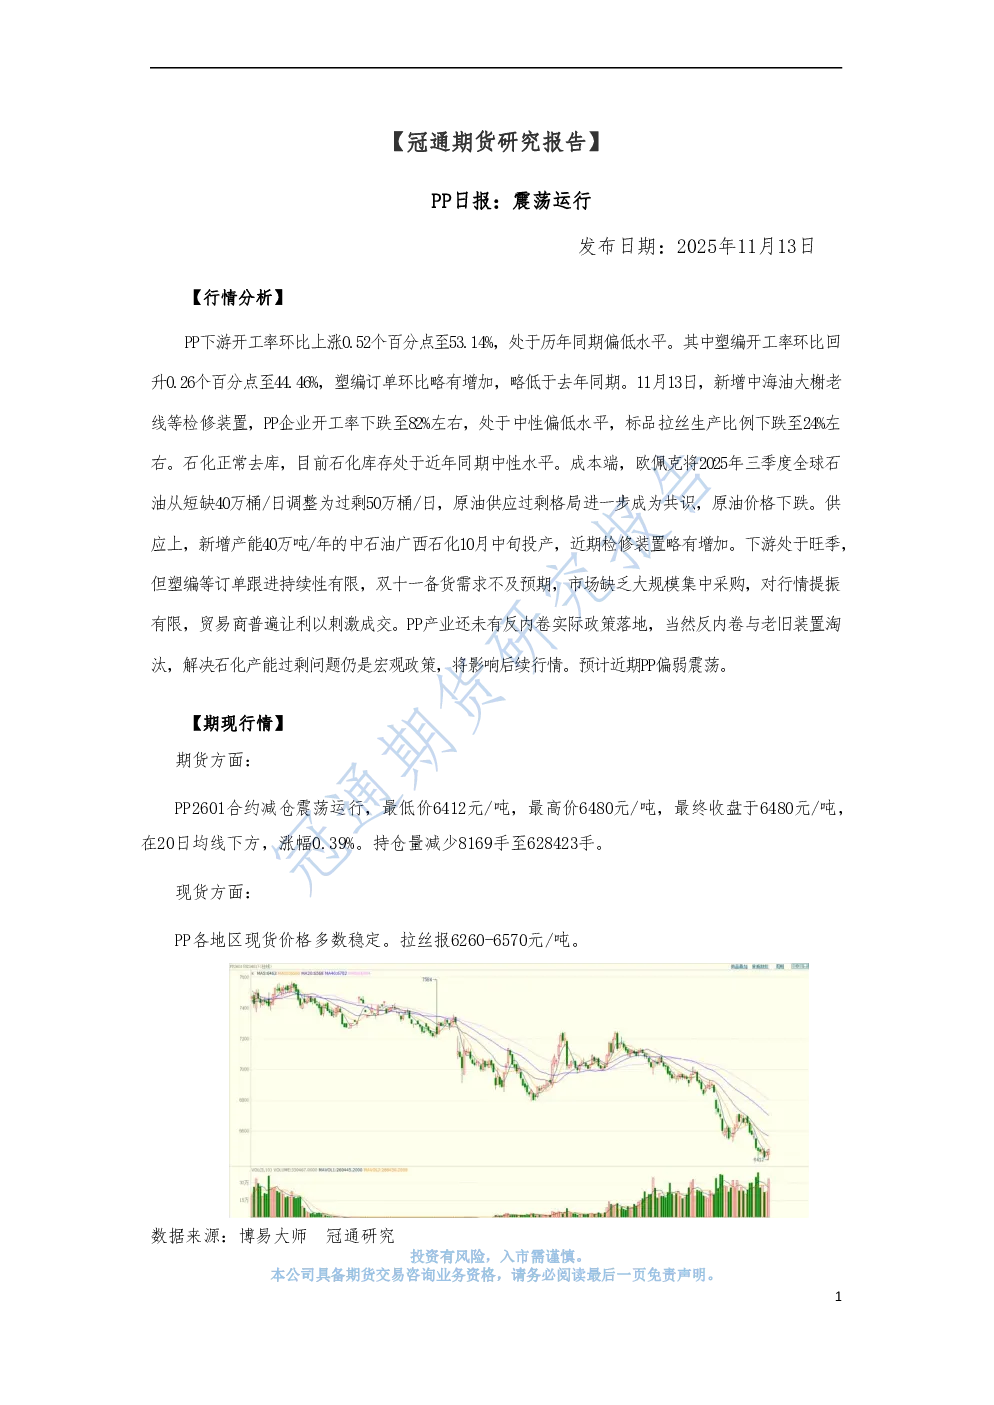
期货方面:PP2601合约减仓震荡运行,收盘于6480元/吨,涨幅0.39%,持仓量减少8169手至628423手,在20日均线下方。
现货方面:PP各地区价格多数稳定,拉丝报价6260-6570元/吨。
【基本面跟踪】
供应端:11月13日新增检修装置使PP企业开工率降至82%左右。
需求端:截至11月7日当周,下游开工率环比上涨0.52个百分点至53.14%,塑编开工率回升至44.46%,订单略增但低于去年同期。
库存:石化库存环比减少2.5万吨至66.5万吨,较去年同期低0.5万吨,正常去库。
原料端:布伦特原油01合约下跌至63美元/桶下方,CFR丙烯价格上涨10美元/吨至720美元/吨。
【数据图表】
附图显示PP开工率及石化库存历史数据对比,2020-2024年趋势及2025年预测区间。
【研究结论】
短期PP市场受下游订单持续性不足、原油供应过剩及库存中性影响,呈现偏弱震荡格局。反内卷政策及产能过剩问题仍是长期关注点,需持续跟踪政策落地及供需变化。