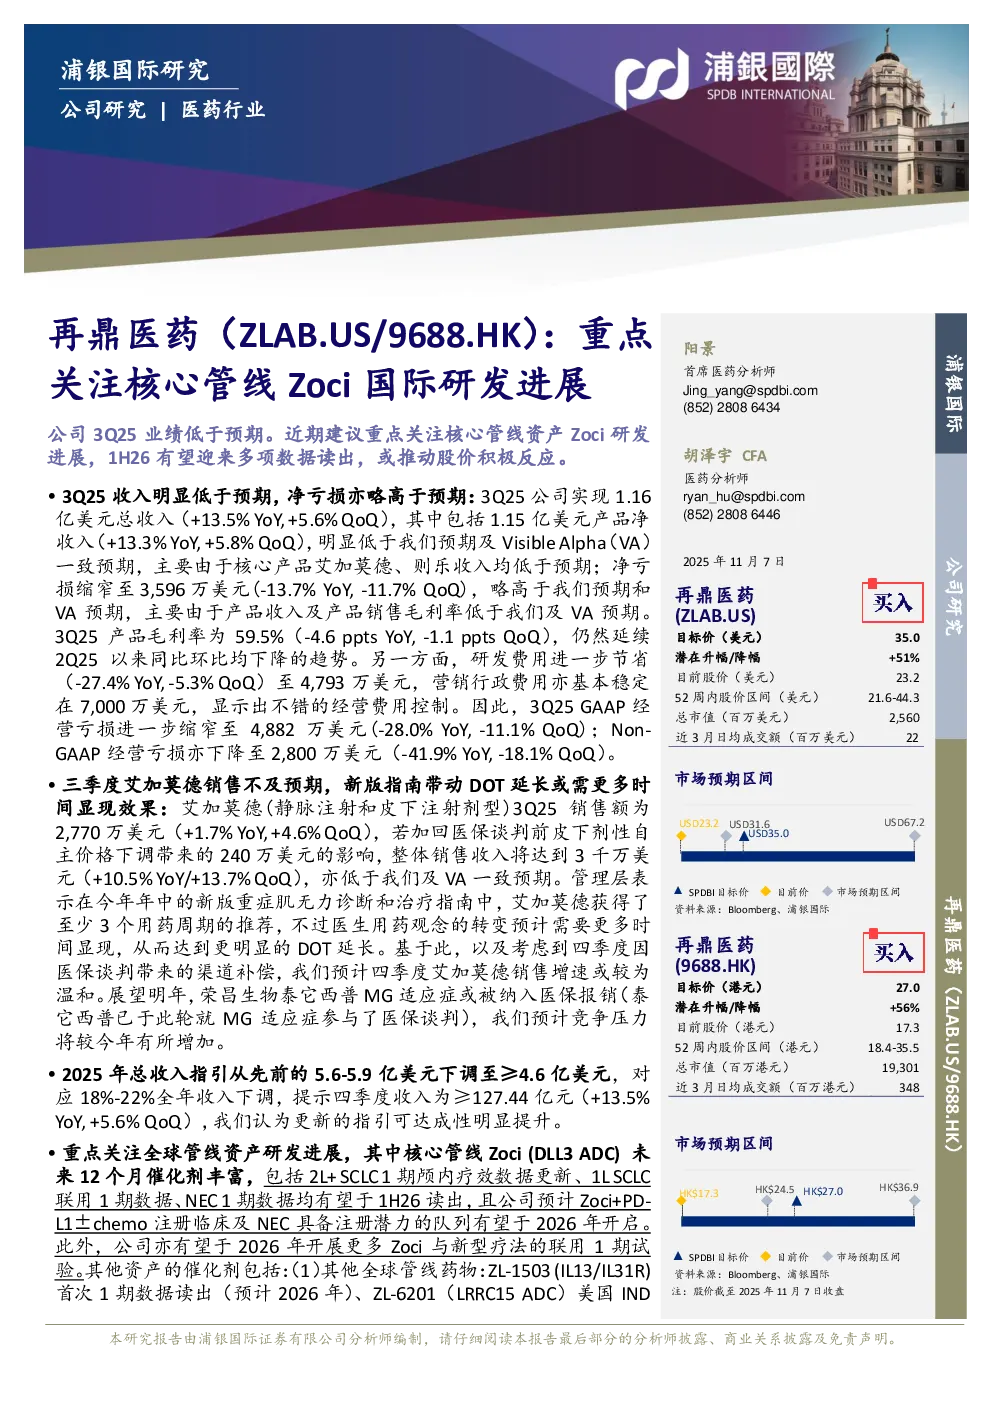
- 业绩表现:公司2025年第三季度业绩低于预期,总收入1.16亿美元(同比增长13.5%,环比增长5.6%),低于预期及Visible Alpha一致预期;净亏损3,596万美元(同比减少13.7%,环比减少11.7%),略高于预期。产品毛利率为59.5%(同比下降4.6个百分点,环比下降1.1个百分点),延续此前下降趋势。研发费用节省27.4%至4,793万美元,营销行政费用稳定在7,000万美元。
- 核心产品艾加莫德:3Q25销售额2,770万美元(同比增长1.7%,环比增长4.6%),若加回医保谈判影响,实际增长10.5%(环比增长13.7%),仍低于预期。新版指南推荐艾加莫德至少3个用药周期,但医生用药观念转变需时间,预计四季度销售增速温和。明年竞争压力可能增加,因荣昌生物泰它西普MG适应症或被纳入医保。
- 收入指引调整:公司下调2025年收入指引至≥4.6亿美元,对应18%-22%的全年收入下调,四季度收入指引为≥127.44亿元(同比增长13.5%,环比增长5.6%),可达成性提升。
- 研发进展:重点关注全球管线资产,核心管线Zoci (DLL3 ADC)未来12个月催化剂丰富,包括2L+ SCLC、1LSCLC联用、NEC的1期颅内疗效数据更新,均有望于2026年上半年读出;公司预计Zoci+PD-L1±化疗注册临床及NEC注册潜力队列将于2026年开启,2026年还将开展更多Zoci与新型疗法的联用1期试验。其他资产催化剂包括:ZL-1503 (IL13/IL31R)首次1期数据(预计2026年)、ZL-6201(LRRC15 ADC)美国IND(预计2025年底前递交,2026年上半年启动全球1期临床);区域性管线Povetacicept用于IgAN的全球3期中期分析数据(预计2026年上半年)、艾加莫德更多全球3期数据(眼肌型重症肌无力预计2026上半年、肌炎预计2026下半年、甲状腺眼病预计2026下半年)。
- 投资评级与目标价:维持“买入”评级,下调目标价至美股35美元、港股27港元。2025-2027年净盈利(亏损)预测分别为1.6亿美元净亏损、8,800万美元净亏损、2,000万美元净盈利,主要因收入预测下调。基于DCF估值(WACC:10.2%,永续增长率:3%),目标价下调。
- 投资风险:艾加莫德销售不及预期、ZL-1310数据不及预期或国际开发进度不及预期、晚期研发管线药物获批延误或商业化不及预期、运营费用控制不及预期。
- 情景假设:乐观情景下,公司收入增长好于预期,2025年收入超10亿美元,稳态毛利率高于80%,重要产品获批快于预期,BD进展迅速。