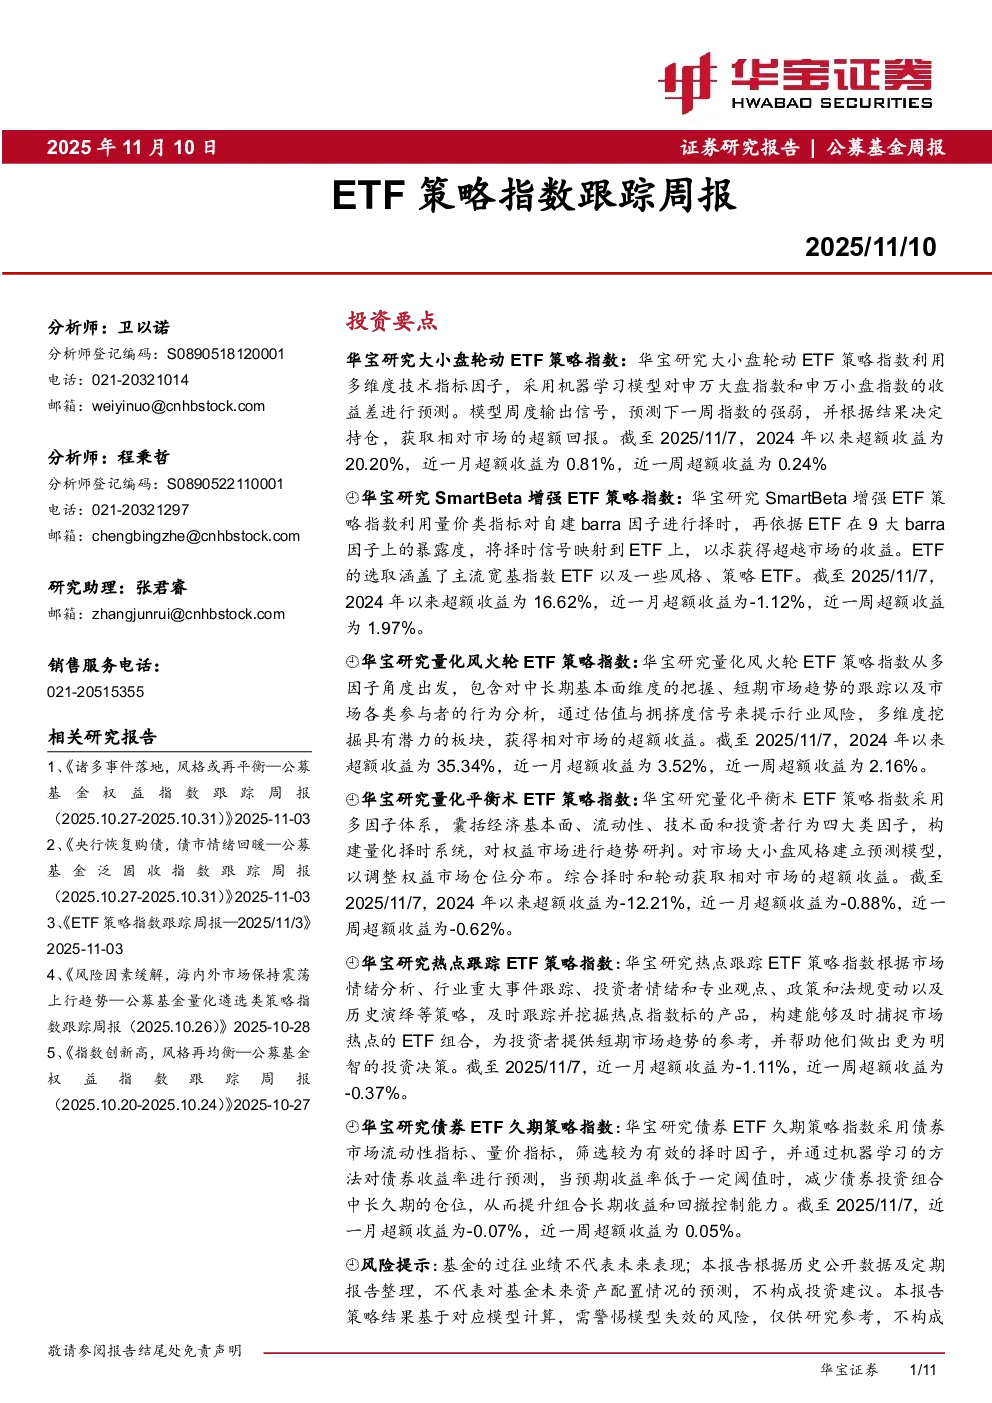
华宝证券发布的ETF策略指数跟踪周报(2025/11/10)分析了六种华宝研究策略指数的绩效和持仓情况,涵盖大小盘轮动、SmartBeta增强、量化风火轮、量化平衡术、热点跟踪和债券ETF久期策略指数。
核心观点与关键数据:
- 华宝研究大小盘轮动ETF策略指数:利用机器学习模型预测申万大盘指数和申万小盘指数的收益差,根据预测结果调整持仓。截至2025/11/7,2024年以来超额收益为20.20%,近一月为0.81%,近一周为0.24%。上周持仓为100%沪深300ETF。
- 华宝研究SmartBeta增强ETF策略指数:利用量价类指标择时,映射至ETF获取超额收益。涵盖主流宽基和风格策略ETF。截至2025/11/7,2024年以来超额收益为16.62%,近一月为-1.12%,近一周为1.97%。上周持仓主要为红利ETF、沪深300红利ETF、红利低波ETF和中证红利ETF。
- 华宝研究量化风火轮ETF策略指数:从多因子角度出发,结合基本面、趋势跟踪和投资者行为分析,通过估值与拥挤度信号提示风险。截至2025/11/7,2024年以来超额收益为35.34%,近一月为3.52%,近一周为2.16%。上周持仓主要为新能源ETF、银行ETF、油气ETF、电力ETF、证券保险ETF。
- 华宝研究量化平衡术ETF策略指数:采用多因子体系,构建量化择时系统,预测市场大小盘风格并调整仓位。截至2025/11/7,2024年以来超额收益为-12.21%,近一月为-0.88%,近一周为-0.62%。上周持仓主要为十年国债ETF、500ETF增强、中证1000ETF、300增强ETF、政金债券ETF和短融ETF。
- 华宝研究热点跟踪ETF策略指数:根据市场情绪、事件跟踪、投资者情绪等策略捕捉热点。截至2025/11/7,近一月超额收益为-1.11%,近一周为-0.37%。上周持仓主要为有色50ETF、港股红利ETF、港股通医药ETF和短融ETF。
- 华宝研究债券ETF久期策略指数:采用流动性、量价指标择时,预测债券收益率调整久期。截至2025/11/7,近一月超额收益为-0.07%,近一周为0.05%。上周持仓主要为短融ETF、十年国债ETF、政金债券ETF和国债ETF(5至10年)。
研究结论:
- 大小盘轮动、SmartBeta增强、量化风火轮策略指数表现较好,2024年以来超额收益分别为20.20%、16.62%和35.34%。
- 量化平衡术策略指数表现较差,2024年以来超额收益为-12.21%。
- 热点跟踪和债券ETF久期策略指数表现相对中性,超额收益分别为-1.11%和5.60%。
风险提示:基金的过往业绩不代表未来表现,本报告不构成投资建议。