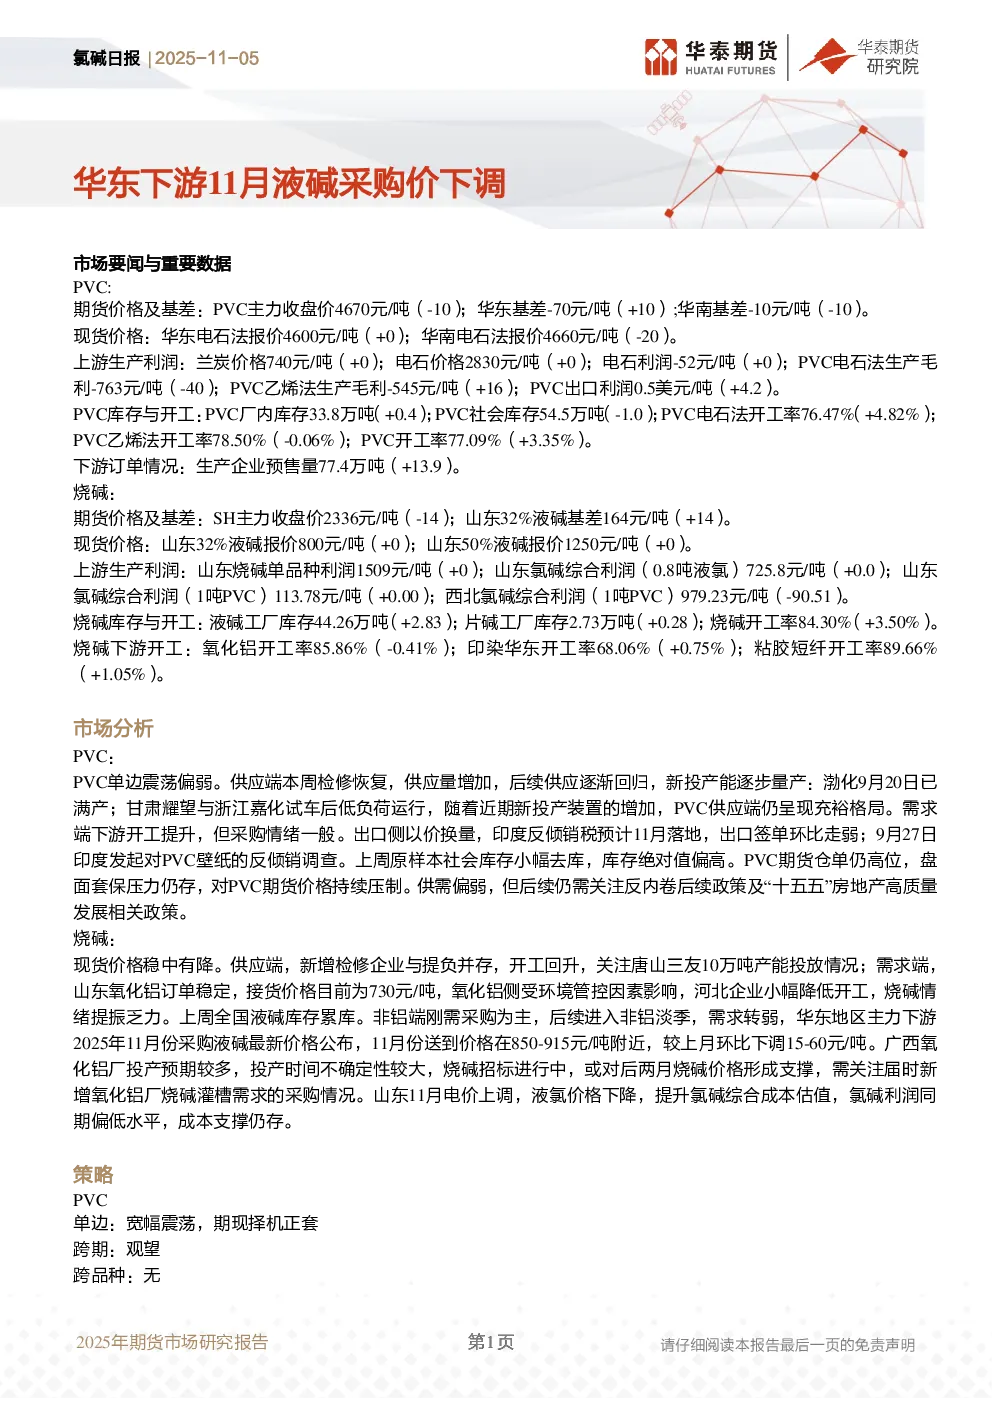
氯碱市场分析总结
PVC市场
- 价格与基差:PVC主力期货收盘价4670元/吨(-10),华东基差-70元/吨(+10),华南基差-10元/吨(-10)。华东现货电石法报价4600元/吨(+0),华南现货电石法报价4660元/吨(-20)。
- 供需情况:供应端检修恢复导致供应量增加,新投产能逐步量产(渤化已满产,甘肃耀望与浙江嘉化低负荷运行),供应仍充裕;需求端下游开工提升但采购情绪一般,出口以价换量,印度反倾销税预计11月落地,出口签单走弱。库存方面,厂内库存33.8万吨(+0.4),社会库存54.5万吨(-1.0),开工率77.09%(+3.35%)。
- 利润情况:PVC电石法生产毛利-763元/吨(-40),乙烯法生产毛利-545元/吨(+16),出口利润0.5美元/吨(+4.2)。
- 市场分析:PVC单边震荡偏弱,供需偏弱,但需关注反内卷政策和“十五五”房地产政策。
- 策略建议:单边宽幅震荡,期现择机正套,跨期观望,跨品种无。
烧碱市场
- 价格与库存:山东32%液碱报价800元/吨(+0),50%液碱报价1250元/吨(+0)。液碱工厂库存44.26万吨(+2.83),片碱工厂库存2.73万吨(+0.28),开工率84.30%(+3.50%)。
- 供需情况:供应端新增检修与提负并存,需求端氧化铝订单稳定但受环境管控影响,非铝端刚需采购为主,华东地区11月采购价格环比下调15-60元/吨。广西氧化铝厂投产预期或对后两月价格形成支撑。
- 利润情况:山东烧碱单品种利润1509元/吨(+0),氯碱综合利润(0.8吨液氯)725.8元/吨(+0),(1吨PVC)113.78元/吨(+0),西北氯碱综合利润(1吨PVC)979.23元/吨(-90.51)。
- 市场分析:现货价格稳中有降,成本支撑仍存,山东11月电价上调提升氯碱综合成本估值。
- 策略建议:区间震荡,跨期观望,跨品种无。
风险提示
- PVC:出口政策不确定性、装置检修动态、宏观政策影响。
- 烧碱:液氯价格波动、装置检修动态、氧化铝投产节奏、下游囤货节奏。