一、市场分析及策略推荐
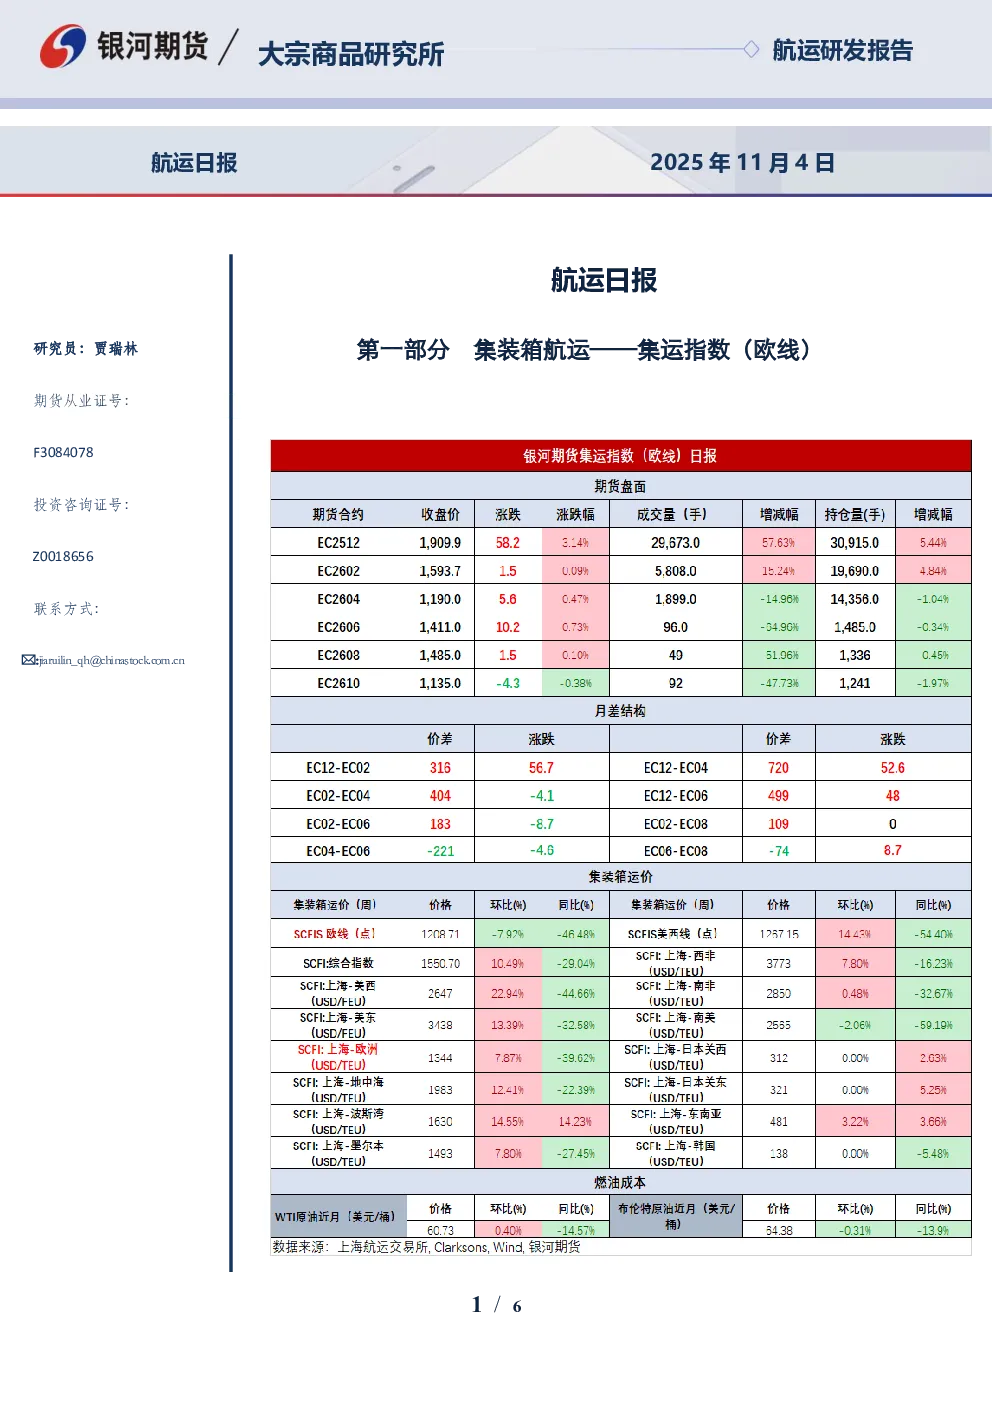
- 主流船司于11月下半月宣布提价,EC盘面震荡上行,MSK暂未开仓,关注后续开仓价格。
- 11月4日,EC2512收盘报1909.9点,涨幅3.14%;10/31日SCFI欧线报1344美金/TEU,环比上涨7.9%。
- 最新SCFIS欧线报1208.71点,环比下降7.9%,现货跌幅略超预期,主因10月下半月船舶延误影响结算指数节奏。
- 近期CMA、HPL、MSC等船司发布宣涨函,目标价在3000-3100美金/FEU,关注后续船司调价动作及宣涨落地情况。
二、逻辑分析
- 现货运价方面,船司长约货改善,现货中枢预计逐渐抬升。
- MSK本周二上海-鹿特丹WK46周报价2200美金,环比下降150美金;HPL、CMA、COSCO、OOCL、EMC、HMM、YML、ONE、MSC等船司亦有调价动作。
- 预计11-12月现货运价逐步抬升,后续船司可能继续提价,关注宣涨落地情况。
- 基本面方面:
- 需求端:11-12月发运有望好转,关注关税改善对发运节奏的影响。
- 供给端:10/27上海-北欧5港10/11/12月周均运力分别为24.11/26.04/28.92万TEU,10/11月运力变化不大,12月略有抬升。
- 近期中美会晤后,关税调降及301港务费延期,短期需跟踪船司揽货表现。
三、交易策略
- 单边:盘面提前反映旺季预期,短期震荡博弈落地幅度,暂时观望。
- 套利:观望。
四、行业资讯
- MSC运力突破700万TEU,市场份额达21.2%。
- 美国财长称可能对华加征关税,中方回应对话合作是正确途径。
- 中欧出口管制对话磋商在布鲁塞尔举行,双方就彼此关切进行沟通。
- 美国第三季度瓦通纸箱出货量跌至2015年以来同期最低,引发对假日季销售表现的担忧。
- 以色列向加沙移交45具巴勒斯坦被扣押人员遗体,总数达270具;哈马斯移交3具以方被扣押人员遗体。