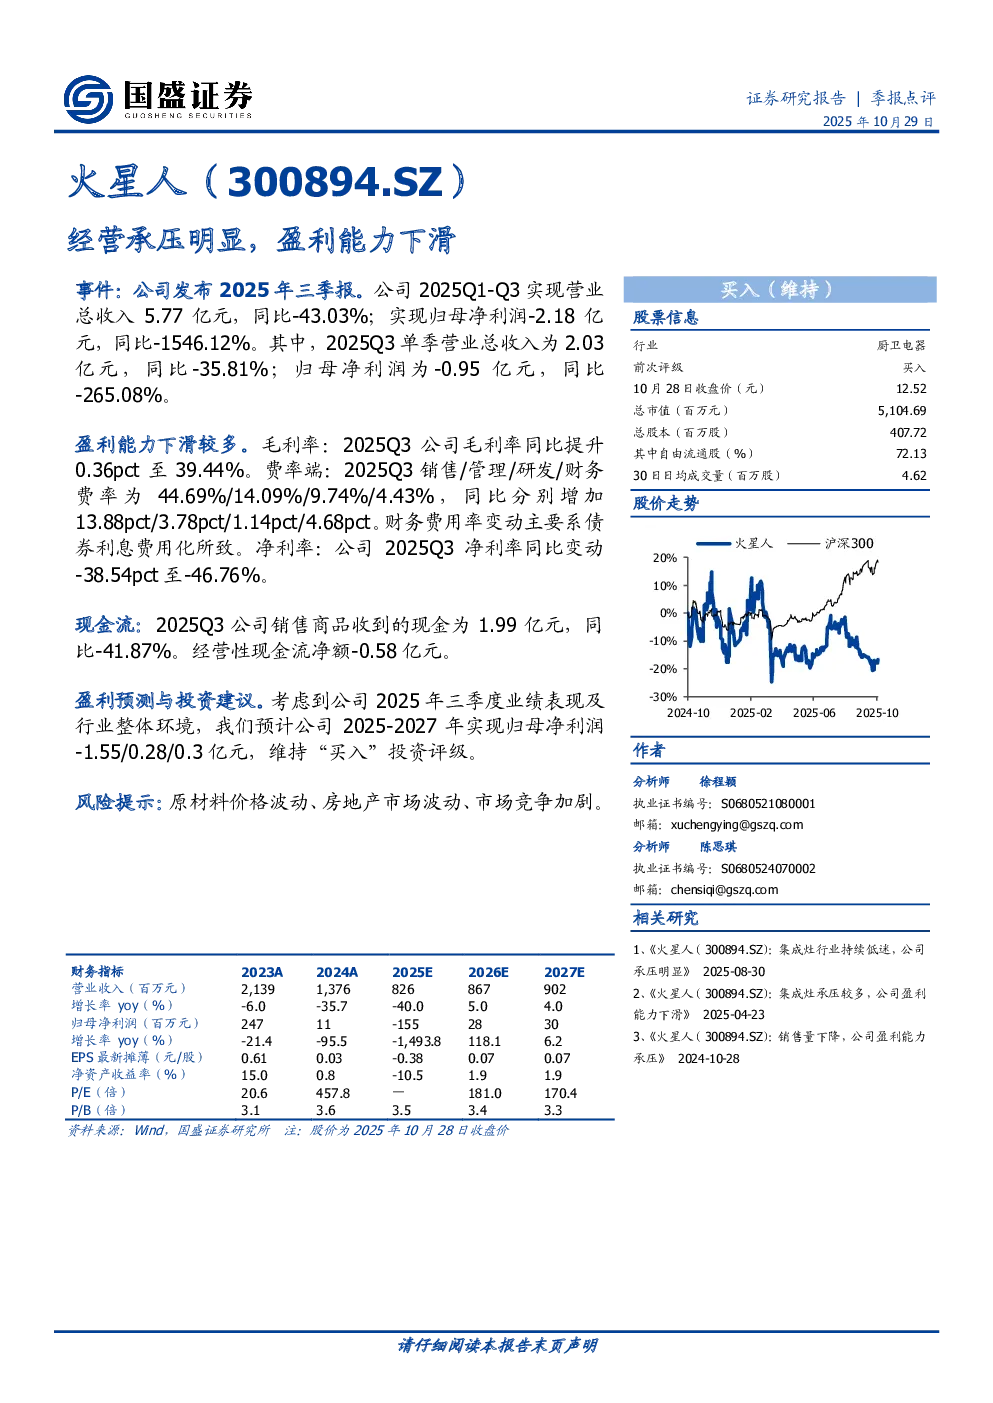
火星人(300894.SZ)经营承压明显,盈利能力下滑
事件与业绩表现
公司发布2025年三季报,2025Q1-Q3实现营业总收入5.77亿元,同比-43.03%;归母净利润-2.18亿元,同比-1546.12%。其中,2025Q3单季营业总收入2.03亿元,同比-35.81%;归母净利润-0.95亿元,同比-265.08%。
盈利能力分析
- 毛利率:2025Q3毛利率同比提升0.36pct至39.44%。
- 费率端:2025Q3销售/管理/研发/财务费率分别为44.69%/14.09%/9.74%/4.43%,同比分别增加13.88pct/3.78pct/1.14pct/4.68pct。财务费用率上升主要因债券利息费用化。
- 净利率:2025Q3净利率同比变动-38.54pct至-46.76%。
- 现金流:2025Q3销售商品收到的现金为1.99亿元,同比-41.87%;经营性现金流净额-0.58亿元。
盈利预测与投资建议
考虑到公司2025年三季度业绩表现及行业环境,预计2025-2027年归母净利润为-1.55/0.28/0.3亿元,维持“买入”评级。
风险提示
原材料价格波动、房地产市场波动、市场竞争加剧。
财务指标
- 营业收入:2023A 2,139百万元,2024A 1,376百万元,2025E 826百万元,2026E 867百万元,2027E 902百万元。
- 归母净利润:2023A 247百万元,2024A 11百万元,2025E -155百万元,2026E 28百万元,2027E 30百万元。
- EPS:2023A 0.61元/股,2024A 0.03元/股,2025E -0.38元/股,2026E 0.07元/股,2027E 0.07元/股。
- P/E:2023A 20.6倍,2024A 457.8倍,2025E —,2026E 181.0倍,2027E 170.4倍。
- P/B:2023A 3.1倍,2024A 3.6倍,2025E 3.5倍,2026E 3.4倍,2027E 3.3倍。
估值比率
P/E:20.6倍(2023A),457.8倍(2024A),—(2025E),181.0倍(2026E),170.4倍(2027E)。
P/B:3.1倍(2023A),3.6倍(2024A),3.5倍(2025E),3.4倍(2026E),3.3倍(2027E)。
EV/EBITDA:14.1倍(2023A),53.7倍(2024A),-26.1倍(2025E),24.3倍(2026E),14.0倍(2027E)。