核心观点
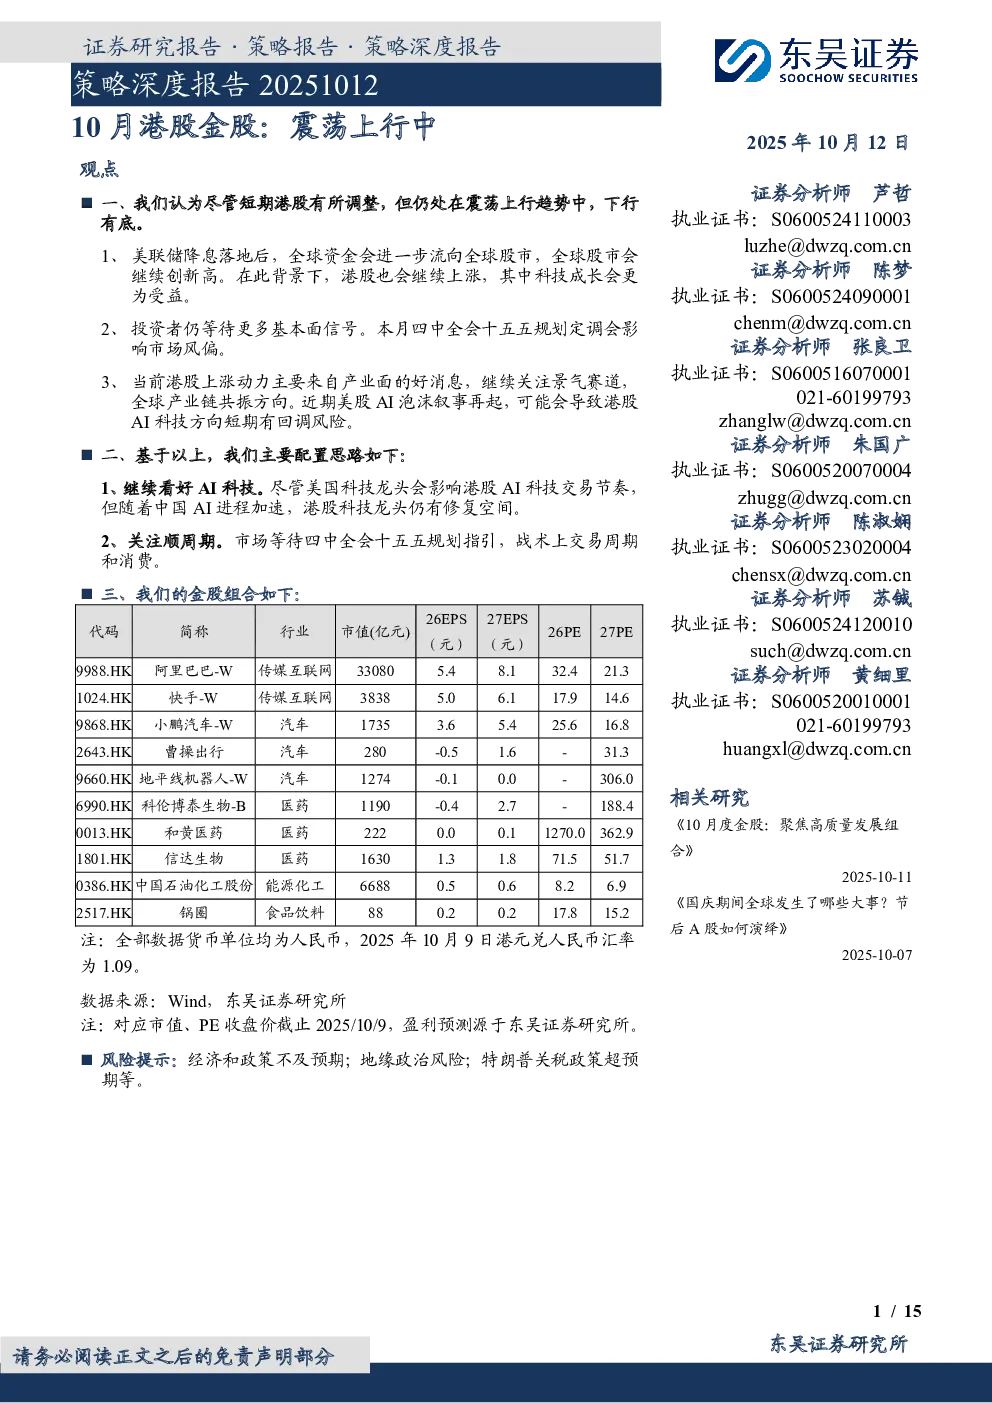
- 港股趋势:尽管短期有所调整,但港股仍处于震荡上行趋势中,下行有底。
- 驱动因素:美联储降息后全球资金流向股市,推动全球股市创新高,港股也将继续上涨,科技成长受益更多;产业面好消息持续,关注景气赛道和全球产业链共振方向;美股AI泡沫可能导致港股AI科技短期回调。
- 配置思路:继续看好AI科技(中国AI进程加速,港股科技龙头有修复空间);关注顺周期(市场等待四中全会十五五规划指引,战术上交易周期和消费)。
金股组合
- 传媒互联网:阿里巴巴-W(阿里云需求提升,CAPEX增长,AI重构云业务,闪购业务突破预期)
- 传媒互联网:快手-W(AI视频生成模型能力提升,AI大模型优化广告收入)
- 汽车:小鹏汽车-W(打造批量爆款能力,扶摇架构支持全品类,AI智能汽车大品类)
- 汽车:曹操出行(网约车业务稳步发展,Robotaxi业务空间广阔)
- 汽车:地平线机器人-W(深耕汽车智驾解决方案,高阶智驾渗透提速,外拓Robotaxi领域)
- 医药:科伦博泰生物-B(国内商业化进程启动,BIC产品临床数据验证优越性,海外注册临床研究推进)
- 医药:和黄医药(业绩稳健,现金充沛,后续管线质地优秀)
- 医药:信达生物(基本面稳健,non-IFRS盈利有望,海外BD持续推进,产品国际化潜力大)
- 能源化工:中国石油化工股份(民营加油站和成品油销售占比高,政策推动炼能规范化、规模化)
- 食品饮料:锅圈(管理层信心足,重视股东回报,开店旺季在即,经营能力已验证)
关键数据
- 阿里巴巴-W:2025/2026/2027年EPS分别为-0.68/3.55/5.41元,对应PE分别为25.6/16.8倍
- 快手-W:2025/2026/2027年EPS分别为4.01/4.97/6.10元
- 小鹏汽车-W:2025/2026/2027年EPS分别为-0.68/3.55/5.41元
- 曹操出行:2025-2027年营业收入分别为206.7/262.4/323.7亿元
- 地平线机器人-W:2025/2026/2027年EPS分别为-0.18/-0.10/0.03元
- 科伦博泰生物-B:2025/2026/2027年EPS分别为-1.77/-0.44/2.71元
- 和黄医药:2025/2026/2027年EPS分别为0.47/0.02/0.07元
- 信达生物:2025/2026/2027年EPS分别为0.35/1.33/1.84元
- 中国石油化工股份:2025/2026/2027年EPS分别为0.41/0.50/0.60元
- 锅圈:2025/2026/2027年EPS分别为0.15/0.18/0.21元
研究结论
- 港股:短期调整后仍将震荡上行,科技成长板块受益更多。
- 投资:继续看好AI科技和顺周期板块,关注景气赛道和全球产业链共振方向。
- 金股:阿里巴巴-W、快手-W、小鹏汽车-W、曹操出行、地平线机器人-W、科伦博泰生物-B、和黄医药、信达生物、中国石油化工股份、锅圈。