一、研究观点
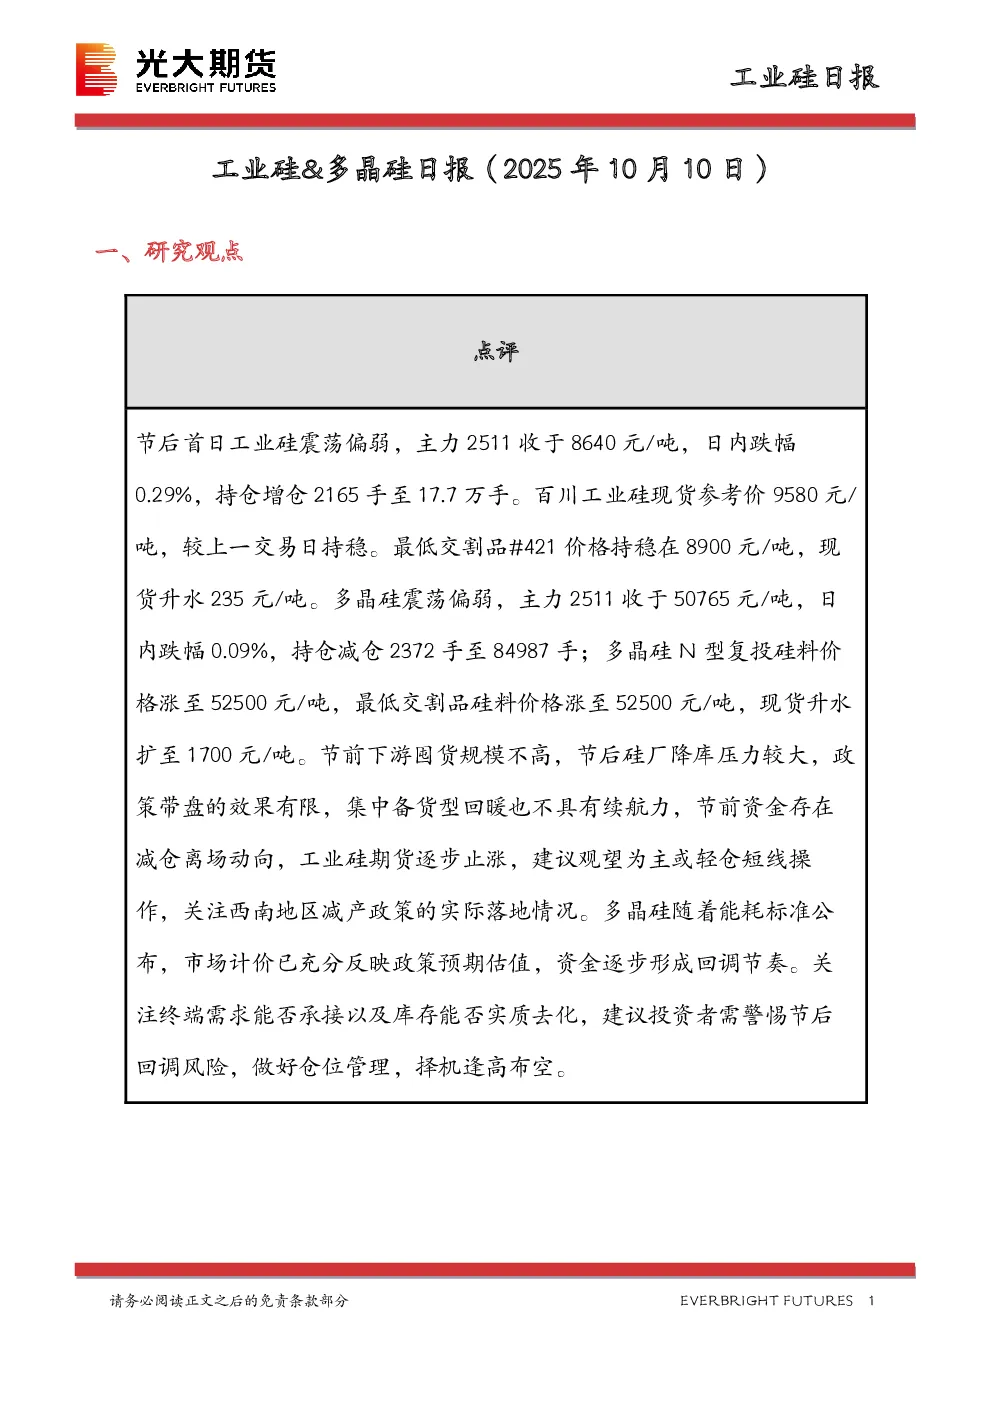
节后首日工业硅震荡偏弱,主力2511期货收于8640元/吨,日内跌幅0.29%,持仓增仓2165手至17.7万手。百川工业硅现货参考价9580元/吨,持稳。最低交割品#421价格持稳在8900元/吨,现货升水235元/吨。多晶硅同样震荡偏弱,主力2511期货收于50765元/吨,跌幅0.09%,持仓减仓2372手至84987手;多晶硅N型复投硅料价格涨至52500元/吨,现货升水扩至1700元/吨。节前下游囤货规模不高,节后硅厂降库压力较大,政策带盘效果有限,集中备货型回暖不具备续航力,节前资金存在减仓离场动向,工业硅期货逐步止涨,建议观望为主或轻仓短线操作,关注西南地区减产政策的实际落地情况。多晶硅随着能耗标准公布,市场计价已充分反映政策预期估值,资金逐步形成回调节奏。关注终端需求能否承接以及库存能否实质去化,建议投资者警惕节后回调风险,做好仓位管理,择机逢高布空。
二、日度数据监测
工业硅方面,主力合约涨跌幅度不大,各区域现货价格基本持稳,#421价格稳定在8900元/吨。多晶硅方面,主力合约小幅下跌,N型复投硅料价格上涨至52500元/吨。库存方面,工业硅仓单减少,广期所库存下降,黄埔港、天津港、昆明港库存持稳,工业硅厂库和社库合计不变。多晶硅仓单增加,广期所库存上升,厂库和社库合计不变。价格方面,工业硅各牌号价格涨跌互现,地域价差有所变化,用电价格稳定,硅石和精煤价格波动。下游产成品价格方面,DMC、有机硅产成品价格涨跌不一,多晶硅价格上涨,硅片和电池片价格稳定,组件价格小幅下降。成本利润方面,主产地平均成本和利润水平基本稳定,工业硅、铝合金加工行业利润波动,DMC、多晶硅成本利润水平有所变化。
三、图表分析
通过图表分析,可以看出工业硅及成本端价格、下游产成品价格、库存、成本利润等方面的变化趋势,为投资者提供更直观的数据支持。
四、研究结论
工业硅和多晶硅市场节后震荡偏弱,下游需求恢复不及预期,库存压力较大,政策效果有限,资金逐步回撤。建议投资者关注西南地区减产政策、终端需求恢复情况以及库存去化情况,做好仓位管理,谨慎操作。