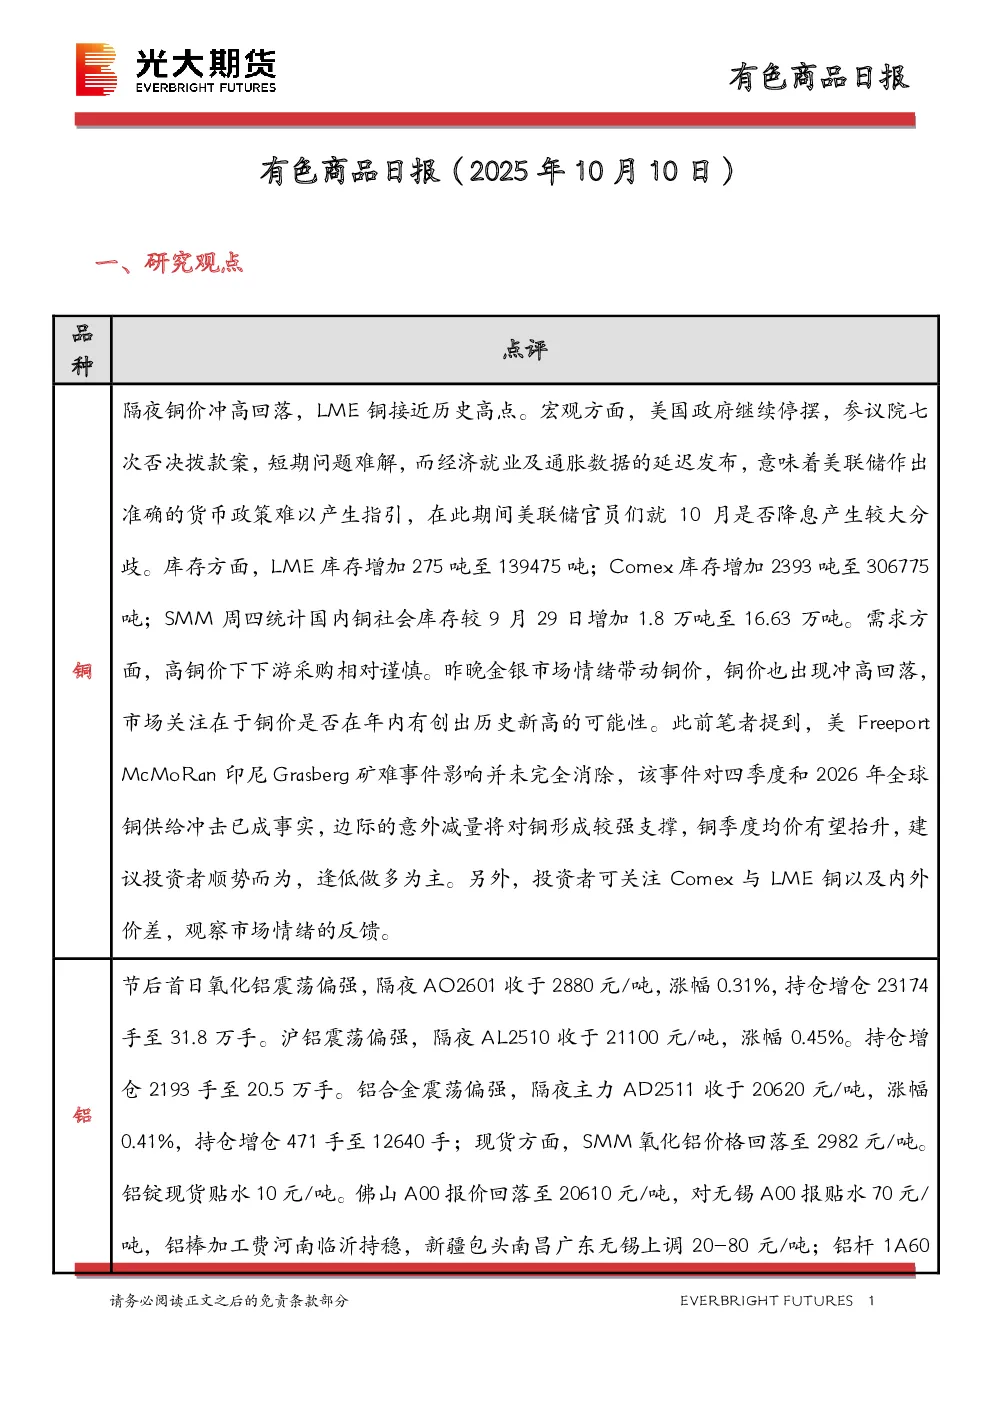
一、研究观点
- 铜:隔夜铜价冲高回落,LME铜接近历史高点。宏观方面,美国政府停摆,经济数据延迟发布,美联储降息分歧较大。库存方面,LME库存增加275吨至139475吨;Comex库存增加2393吨至306775吨;SMM国内铜社会库存增加1.8万吨至16.63万吨。需求方面,高铜价下下游采购谨慎。美Freeport McMoRan印尼Grasberg矿难事件影响持续,对四季度和2026年全球铜供给形成冲击,边际减量将支撑铜价,建议逢低做多。
- 铝:节后氧化铝震荡偏强,沪铝震荡偏强。现货方面,SMM氧化铝价格回落至2982元/吨,铝锭现货贴水10元/吨。节内外盘宏观影响弱化,节后沪铝补涨。氧化铝市场延续过剩格局,电解铝结束短期补涨,旺季预期押注银十。节内铝锭及铝棒累库8.14万吨,关注节后库消走势。
- 镍:隔夜LME镍涨0.62%报15485美元/吨,沪镍涨0.41%报123620元/吨。库存方面,LME库存增加4260吨至234892吨;国内SHFE仓单减少42吨至24775吨。印尼矿业部发布新规定,将采矿产量配额有效期从三年限制为一年。镍矿运行平稳,但需警惕印尼政策端扰动。不锈钢供应端主动减产调节库存,但整体仍面临压力。新能源产业链原料端偏紧托底,需求环比预计有增。短期宏观+镍矿政策影响沪镍价格走强,但一级镍库存压力也将趋显,价格宽幅震荡运行。
二、日度数据监测
- 铜:SHFE铜价上涨,库存下降,社会库存减少;LME铜价上涨,库存增加。
- 铝:氧化铝和沪铝价格上涨,持仓增仓;铝锭和铝棒累库。
- 镍:沪镍和LME镍价格上涨,库存下降。
- 其他品种:铅、锌、锡价格和库存数据均有所变化。
三、图表分析
- 现货升贴水:铜、铝、镍、锌、铅、锡的现货升贴水走势图显示价格波动情况。
- SHFE近远月价差:铜、铝、镍、锌、铅、锡的近远月价差走势图显示市场情绪。
- LME库存:铜、铝、镍、锌、铅、锡的LME库存走势图显示库存变化。
- SHFE库存:铜、铝、镍、锌、铅、锡的SHFE库存走势图显示库存变化。
- 社会库存:铜、铝、镍、锌、不锈钢、300系的社会库存走势图显示库存变化。
- 冶炼利润:铜精矿指数、粗铜加工费、铝冶炼利润、镍铁冶炼成本、锌冶炼利润、不锈钢304冶炼利润率走势图显示冶炼利润变化。
四、研究结论
- 铜价短期受宏观和矿难事件影响,长期看边际减量将支撑铜价,建议逢低做多。
- 铝价短期补涨结束,旺季预期押注银十,关注节后库消走势。
- 镍价短期受宏观和镍矿政策影响走强,但长期看库存压力将趋显,价格宽幅震荡运行。