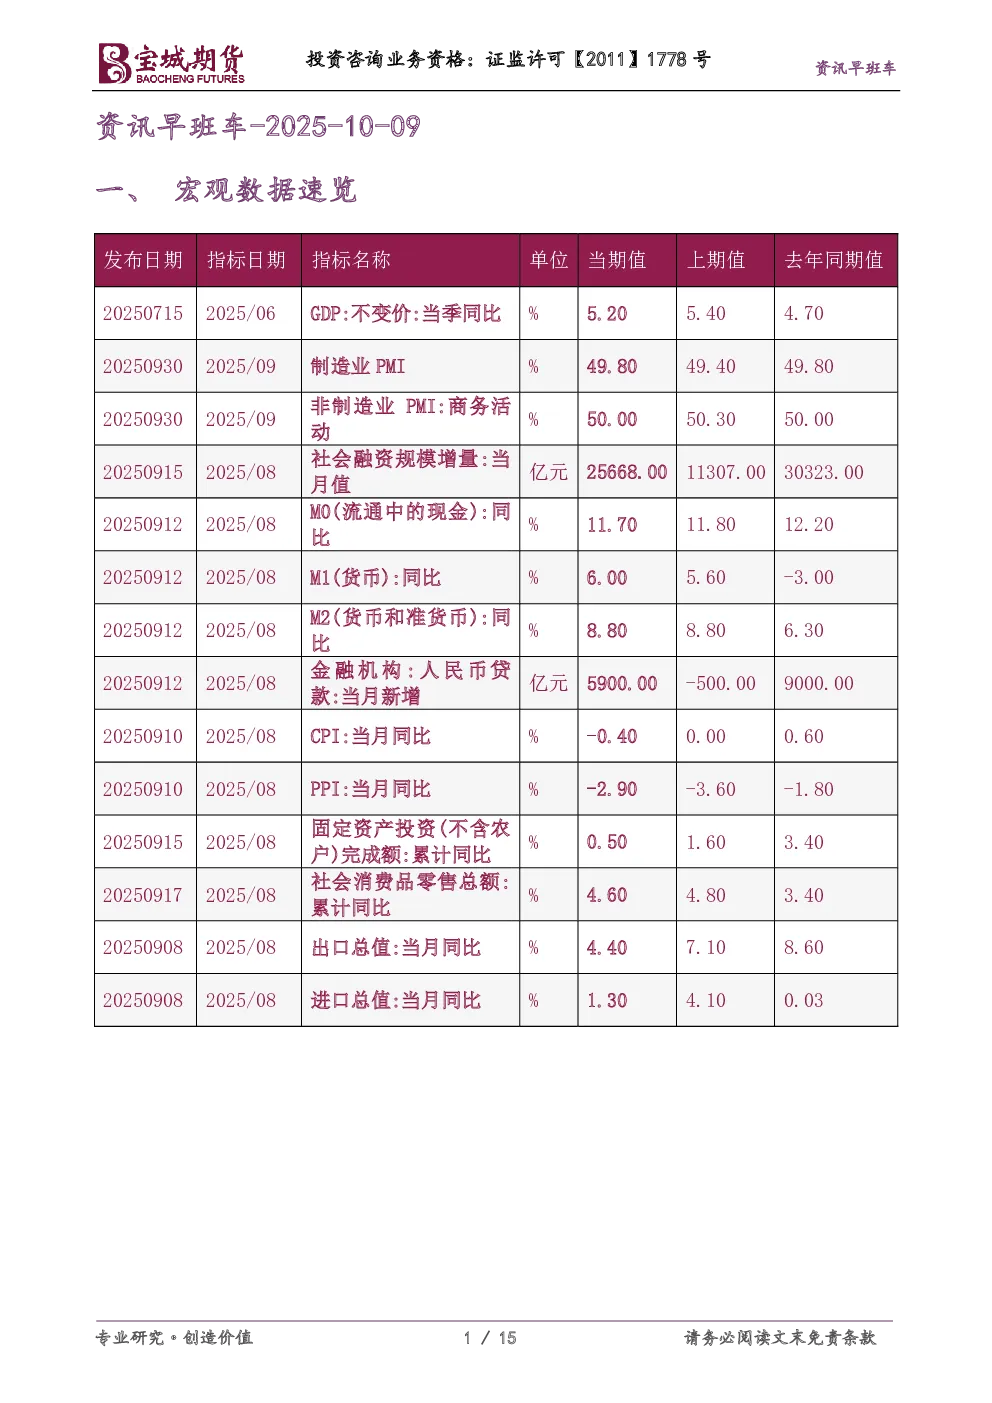
一、宏观数据速览
- 商务部对墨西哥反倾销调查启动贸易投资壁垒调查,中方将采取必要措施维护企业权益。
- A股市场迎来四季度首个交易日,外部环境积极,国内消费展现韧性,私募人士预计A股后市表现受支撑。
- 美联储9月会议纪要显示官员倾向于进一步降息,但通胀担忧导致谨慎态度,多数与会者认为今年余下时间可能放宽政策。
- 美联储副主席杰斐逊和达拉斯联储主席洛根分别表达对就业市场和通胀的担忧,呼吁谨慎降息。
- WTO将2025年全球货物贸易增长预测上调至2.4%,但2026年预测下调至0.5%。
- IMF预计中期全球经济增长率约为3%,低于疫情前水平,预计到2029年全球公共债务将超过GDP的100%。
二、商品投资参考
- 金属板块受宏观、产业与地缘多重力量驱动上涨,节后市场或延续涨势,需关注国内需求和美联储政策走向。
- 国内金价克价再创新高,瑞银预计2025年黄金价格将涨至每盎司4200美元。
- 黄金ETF规模迅速扩张,美联储降息预期和美元信用裂痕推动黄金进入新一轮上行周期。
- 央行连续11个月增加黄金储备,主要原因是全球政治、经济形势变化,国际金价可能易涨难跌。
- 金属库存数据:锡库存增加,镍库存创新高,铅库存减少,铝库存增加,铜库存减少,锌库存增加。
- 国际铜研究组织预测2025年全球铜矿产量增长1.4%,精炼铜产量增长约3.4%,高盛将2026年铜价预测上调至10500美元。
- SPDR黄金信托持仓量增加,汇丰银行上调2025/26年平均白银价格预测。
三、财经新闻汇编
- 公开市场:央行开展11000亿元买断式逆回购操作,应对资金面收紧压力,稳定市场预期。
- 要闻资讯:中美大使表示双方应深化合作,实现双赢;中国全口径外债余额为174437亿元人民币,风险总体可控;9月制造业PMI为49.8%,非制造业PMI为50%。
- 国家发改委下达690亿元超长期特别国债支持消费品以旧换新。
- 上海清算所减免债券发行登记费和服务费率。
- 8月份债券市场共发行各类债券74281.4亿元。
- 今年前三季度科创债发行规模达1.58万亿元,成交金额达7925.09亿元。
- 银行“二永债”赎回潮,今年以来赎回规模超9000亿元。
- 国庆中秋假期消费市场展现韧性,全社会跨区域人员流动量累计预计将超24.32亿人次。
- 美国联邦政府因资金用尽再度“停摆”,经济数据发布受影响。
- 美国国会预算办公室表示2025财年联邦预算赤字为1.8万亿美元。
- 全球投资者上周卖出的日本债券规模创下一年来的最高水平。
- 美国国债出现75亿美元资金外流,为有记录以来第六大资金外流规模。
- 国际黄金期价再创历史新高,避险情绪推升金价,但回调风险加大。
四、股票市场要闻
- 恒生指数收盘跌0.48%,人工智能概念股、消费股表现疲软,黄金股、核电股逆市上涨。
- 国庆中秋假期期间,海外主要股市和中概股表现亮眼,纳斯达克中国金龙指数创下5年新高。
- 新基金发行迎来发售高潮,基金管理人迎来本年最后的“决战季”。
- 券商10月份金股策略报告渐次披露,机构最新关注的月度重点标的浮出水面,对科技板块热度不减。
五、研报精粹
- 中信建投认为,A股有望继续维持震荡向上的大趋势。
- 长江固收称,跨季阶段资金面波动幅度较大,中长期、短期利率风格纯债基久期均边际小幅上升。
- 中信证券称,“十五五”时期中国经济需保持适度的年均增速,各领域政策将持续发力,高度聚焦科技创新和产业升级。
- 中信建投称,购买国债不能简单等同于QE,美联储购买国债是一种常规货币政策工具。
六、今日提示