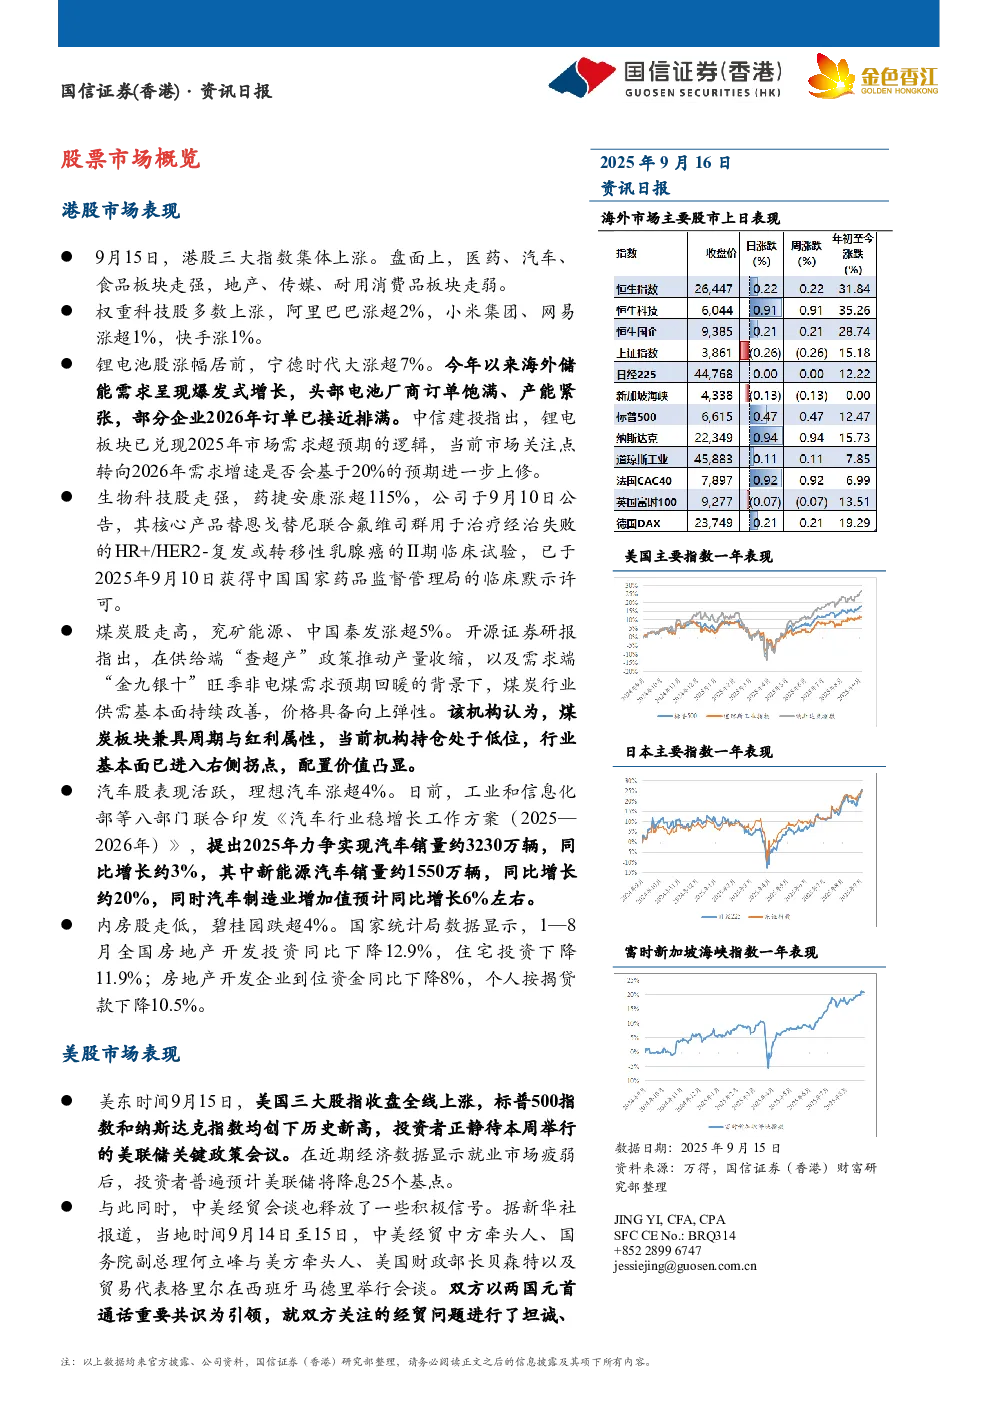
市场表现与行业动态
港股市场
- 整体表现:9月15日,港股三大指数集体上涨,医药、汽车、食品板块走强,地产、传媒、耐用消费品板块走弱。
- 权重科技股:阿里巴巴涨超2%,小米集团、网易涨超1%,快手涨1%。
- 锂电池股:宁德时代大涨超7%,海外储能需求爆发式增长,头部电池厂商订单饱满,2026年订单已接近排满。
- 生物科技股:药捷安康涨超115%,其核心产品替恩戈替尼联合氟维司群获得中国国家药品监督管理局的临床默示许可。
- 煤炭股:兖矿能源、中国秦发涨超5%,供给端政策推动产量收缩,需求端“金九银十”旺季非电煤需求预期回暖。
- 汽车股:理想汽车涨超4%,工业部等八部门印发《汽车行业稳增长工作方案(2025—2026年)》,目标汽车销量约3230万辆,同比增长约3%。
- 内房股:碧桂园跌超4%,1—8月全国房地产开发投资同比下降12.9%,住宅投资下降11.9%。
美股市场
- 整体表现:美国三大股指收盘全线上涨,标普500指数和纳斯达克指数均创下历史新高,投资者预计美联储将降息25个基点。
- 大型科技股:亚马逊涨1.44%,Meta涨1.21%,苹果涨1.12%,微软涨1.07%,英伟达收跌0.04%。
- 谷歌:Alphabet涨4.5%,收盘市值3.04万亿美元,成为第4家突破3万亿美元市值的美国上市公司。
- 特斯拉:上涨3.6%,CEO马斯克买入257万股股票,总斥资约10亿美元,试图将战略重心转向机器人业务。
- CoreWeave:股价上涨近8%,披露已获得来自英伟达至少价值63亿美元的订单。
- 核电概念股:Oklo涨15.7%,Nano Nuclear涨13%,Uranium Energy涨10.6%,美国应考虑扩大战略铀储备。
日股市场
重点新闻
- 中美经贸会谈:双方就TikTok相关问题、减少投资障碍、促进经贸合作等达成了基本框架共识。
- 特朗普建议:呼吁终止企业季度财报,改为半年报,可能带来问责力度减弱、市场波动加大等风险。
- 华尔街大行警告:美联储降息后美股连创新高上涨行情面临暂时熄火的风险。
- 美国商务部:发布通知称,下属机构工业和安全局已建立流程,将更多钢和铝的衍生产品纳入关税范围。
- 中国外汇管理局:放松跨境投融资规定,允许外商直接投资项下外汇利润境内再投资。
- 中国国家统计局:1-8月,规上工业增加值同比增长6.2%,全国固定资产投资同比增长0.5%,民间投资同比下降2.3%。
- 中国居民外币存款:连续第二个月减少,汇率预期转变后囤汇意愿下降。
- 新兴市场ETF:上周连续第五周获得资金流入,中国吸金规模稳居首位。
行业资讯
- 中国市场监管总局:初步调查发现英伟达违反反垄断法,将对该公司展开进一步调查。
- 中汽协:就“整车企业供应商账款支付规范”发出倡议,整车企业支付账期最长不超过60个自然日。
- 拼多多:百亿补贴专区上线iPhone 17系列新品,价格已破发。
- 碳酸锂需求:8月国内碳酸锂总需求量达到10.2万吨,环比增长7.49%,储能方面拉动明显,2026年储能需求增幅保守估计40%-50%。
- 预制菜市场:2025年中国预制菜市场规模将超6000亿元,2026年或冲击万亿市场。
- 美团:加快中东市场拓展,旗下外卖品牌Keeta在科威特启动运营。
- 小米:全新小米17系列本月发布,将是数字系列史上最重大的一次跃迁。
- 禾赛科技:周二在香港挂牌交易,发行价定为212.8港元。
- 宇树科技:推出开源世界模型-动作架构,专为通用机器人学习而设计。