油脂核心观点
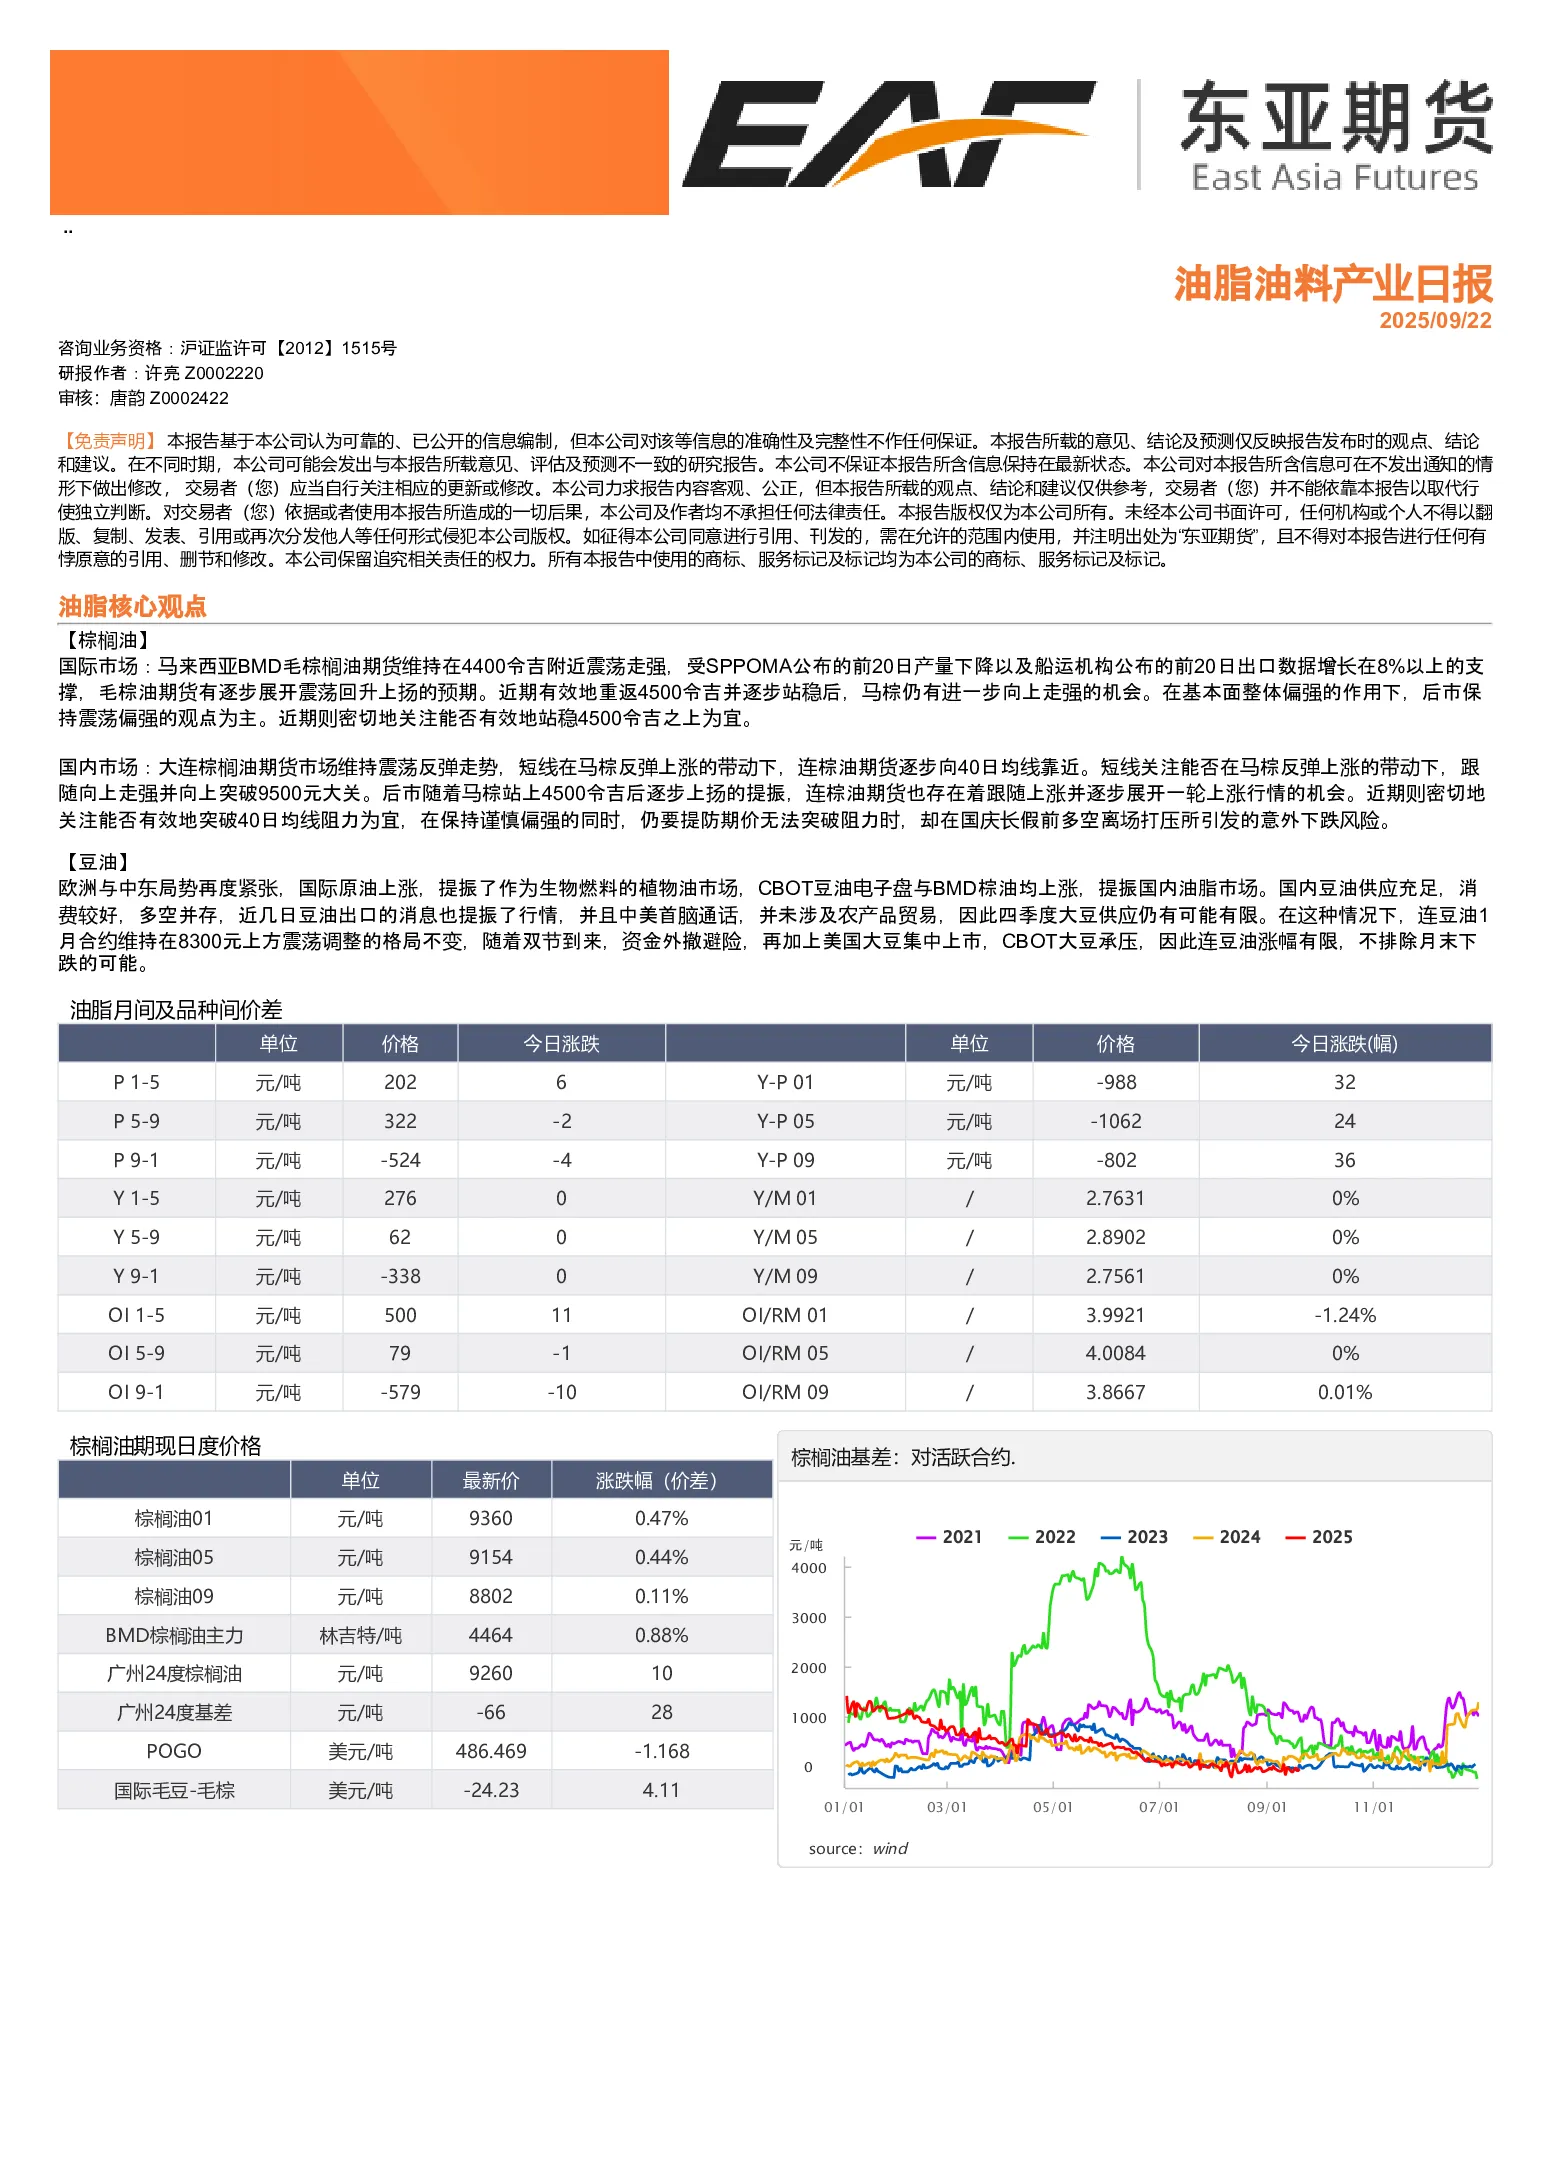
- 棕榈油:国际市场,马来西亚BMD毛棕榈油期货维持在4400令吉附近震荡走强,受SPPOMA公布的前20日产量下降以及船运机构公布的前20日出口数据增长在8%以上的支撑。预计毛棕油期货将逐步展开震荡回升上扬的预期,近期有效重返4500令吉并站稳后,马棕仍有进一步向上走强的机会。国内市场,大连棕榈油期货维持震荡反弹走势,短线在马棕反弹上涨的带动下,连棕油期货逐步向40日均线靠近。短线关注能否在马棕反弹上涨的带动下,跟随向上走强并向上突破9500元大关。后市随着马棕站上4500令吉后逐步上扬的提振,连棕油期货也存在着跟随上涨并逐步展开一轮上涨行情的机会。近期密切关注能否有效突破40日均线阻力,同时提防期价无法突破阻力时,在国庆长假前多空离场打压所引发的意外下跌风险。
- 豆油:欧洲与中东局势再度紧张,国际原油上涨,提振了作为生物燃料的植物油市场,CBOT豆油电子盘与BMD棕油均上涨,提振国内油脂市场。国内豆油供应充足,消费较好,多空并存,近几日豆油出口的消息也提振了行情,并且中美首脑通话,并未涉及农产品贸易,因此四季度大豆供应仍有可能有限。连豆油1月合约维持在8300元上方震荡调整的格局不变,随着双节到来,资金外撤避险,再加上美国大豆集中上市,CBOT大豆承压,因此连豆油涨幅有限,不排除月末下跌的可能。
油料核心观点
- 豆粕:中美关税前景不确定、南美贴水小幅上涨,叠加月底下游存在逢低补库预期,机构空头有所减持,连粕呈弱势反弹态势,短期关注上方3050-3080元区间阻力。现货方面,油厂一口价随盘上调10-20元/吨,国庆期间多数油厂维持开机,市场供应阶段性宽松,库存居高并持续催提。但由于假期运输车辆紧张,加之部分贸易商低价补货以保障节后供应,市场购销稍有好转,现货价格多在2950-3200元/吨区间内震荡。
关键数据和研究结论
- 油脂月间及品种间价差:棕榈油期现价差维持在不同水平,显示市场对马棕和连棕油期货的预期存在差异。豆油期现价差同样呈现波动,反映国内豆油市场供需关系的变化。
- 豆粕期货价格:连粕期货价格短期呈弱势反弹态势,但上方阻力明显。现货市场库存高企,但节前补库预期存在,市场购销稍有好转。
- 国际大豆对盘压榨利润:美湾和巴西CNF对盘压榨利润波动,反映国际大豆供应和需求的变化。中国从海外进口菜籽对盘压榨利润同样波动,影响国内菜籽压榨利润。
- 菜粕期货价格:菜粕期货价格短期呈弱势,但下方支撑尚可。现货市场同样面临库存压力,但节前补库预期存在。