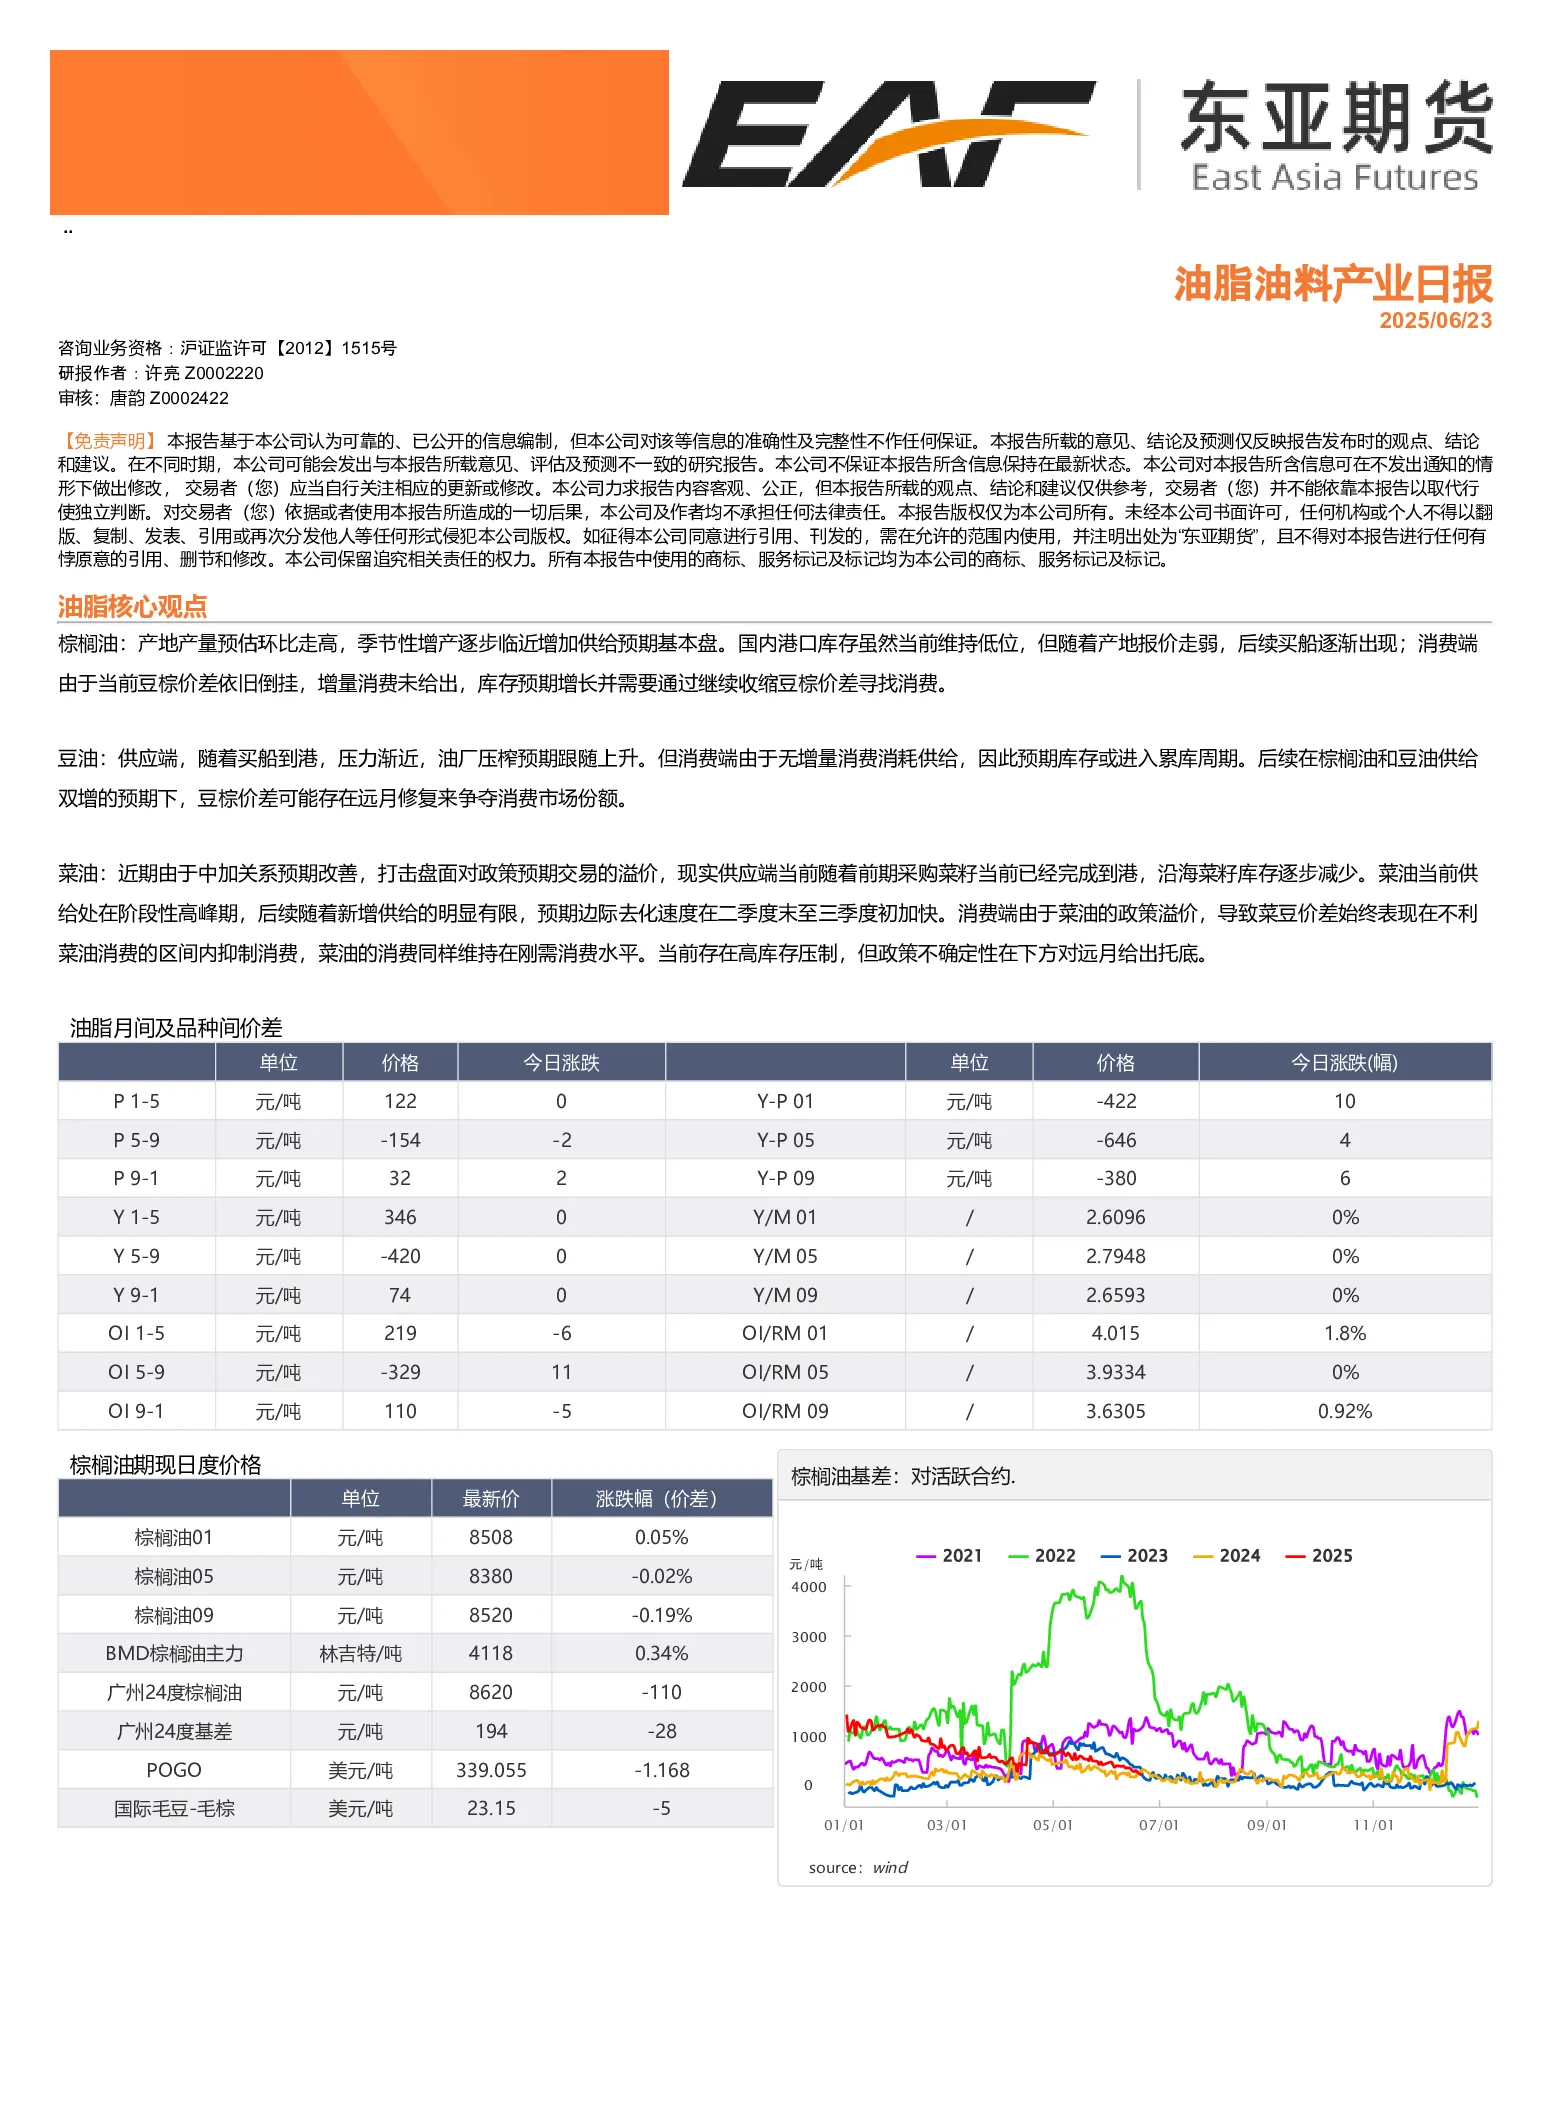
棕榈油
- 核心观点:产地产销量预估环比走高,季节性增产逐步临近,增加供给预期。国内港口库存维持低位,但产地报价走弱导致买船逐渐出现;消费端豆棕价差倒挂,增量消费未给出,库存预期增长,需通过收缩价差寻找消费。
- 关键数据:
- 棕榈油期现价差:01元/吨(涨80.05%)、05元/吨(跌0.02%)、09元/吨(跌0.19%)
- BMD棕榈油主力林吉特/吨(涨0.34%)、广州24度棕榈油元/吨(跌110)、广州24度基差元/吨(跌28)
- POGO美元/吨(跌1.168)、国际毛豆-毛棕美元/吨(跌5)
豆油
- 核心观点:供应端买船到港压力渐近,油厂压榨预期上升。消费端无增量消费消耗供给,库存或进入累库周期。棕榈油和豆油供给双增预期下,豆棕价差可能远月修复争夺市场份额。
- 关键数据:
- 豆油期现价差:01元/吨(跌0.77%)、05元/吨(跌0.54%)、09元/吨(跌0.32%)
- CBOT豆油主力美分/磅(跌0.4%)、山东一豆现货元/吨(跌40)、山东一豆基差元/吨(涨144)
- POGO价差美元/吨(跌)、美国生物柴油和柴油价差周度平均美元/桶(跌9.21)
菜油
- 核心观点:中加关系预期改善打击盘面政策预期交易溢价。供应端前期采购菜籽已到港,沿海菜籽库存逐步减少。菜油供给处在阶段性高峰期,新增供给有限,边际去化速度在二季度末至三季度初加快。消费端政策溢价抑制消费,维持在刚需水平。
- 关键数据:
- 豆菜粕价差离岸人民币:M01-05(涨612)、M05-09(跌290)、M09-01(跌328)
- 豆粕日照现货(跌10)、豆粕日照基差(-1370)、菜粕福建现货(涨210)、菜粕福建基差(跌581)
- 豆菜粕现货价差(跌10)、豆菜粕期货价差(涨3880)
进口大豆
- 核心观点:巴西贴水表现坚挺,内盘较外盘情绪偏强,远月榨利小幅走强,远月巴西贴水较美豆偏高。6月后续预估1100万吨,7月1150万吨,8月950万吨,二、三季度供应偏充裕,四季度关注中美谈判情况。
- 关键数据:
国内豆粕
- 核心观点:北方现货基差企稳,但开机率偏高背景下供应压力仍存。大豆原料库存回升,豆粕库存稳定修复,三季度受大豆集中到港压制。下游执行合同为主,备货积极性不佳,生猪存栏需求走弱,基差维持弱势。
- 关键数据:
- 豆粕期货月差(01-05)(跌500)、(05-09)(跌200)、(09-01)(跌250)
- 菜粕期货月差(01-05)(跌200)、(05-09)(跌200)、(09-01)(跌100)
菜粕
- 核心观点:6月现货供应压力仍存,库存去化艰难。远月供应端存在部分缺口,但需求刚性有限。
- 关键数据:
- 豆菜粕现货价差(跌10)、豆菜粕期货价差(涨3880)
压榨利润
- 核心观点:国际大豆对盘压榨利润及中国从海外进口菜籽对盘压榨利润均呈现波动趋势。
- 关键数据:
- 美湾CNF对盘压榨利润、巴西CNF对盘压榨利润、中国从海外进口菜籽对盘压榨利润均呈现波动