摘要
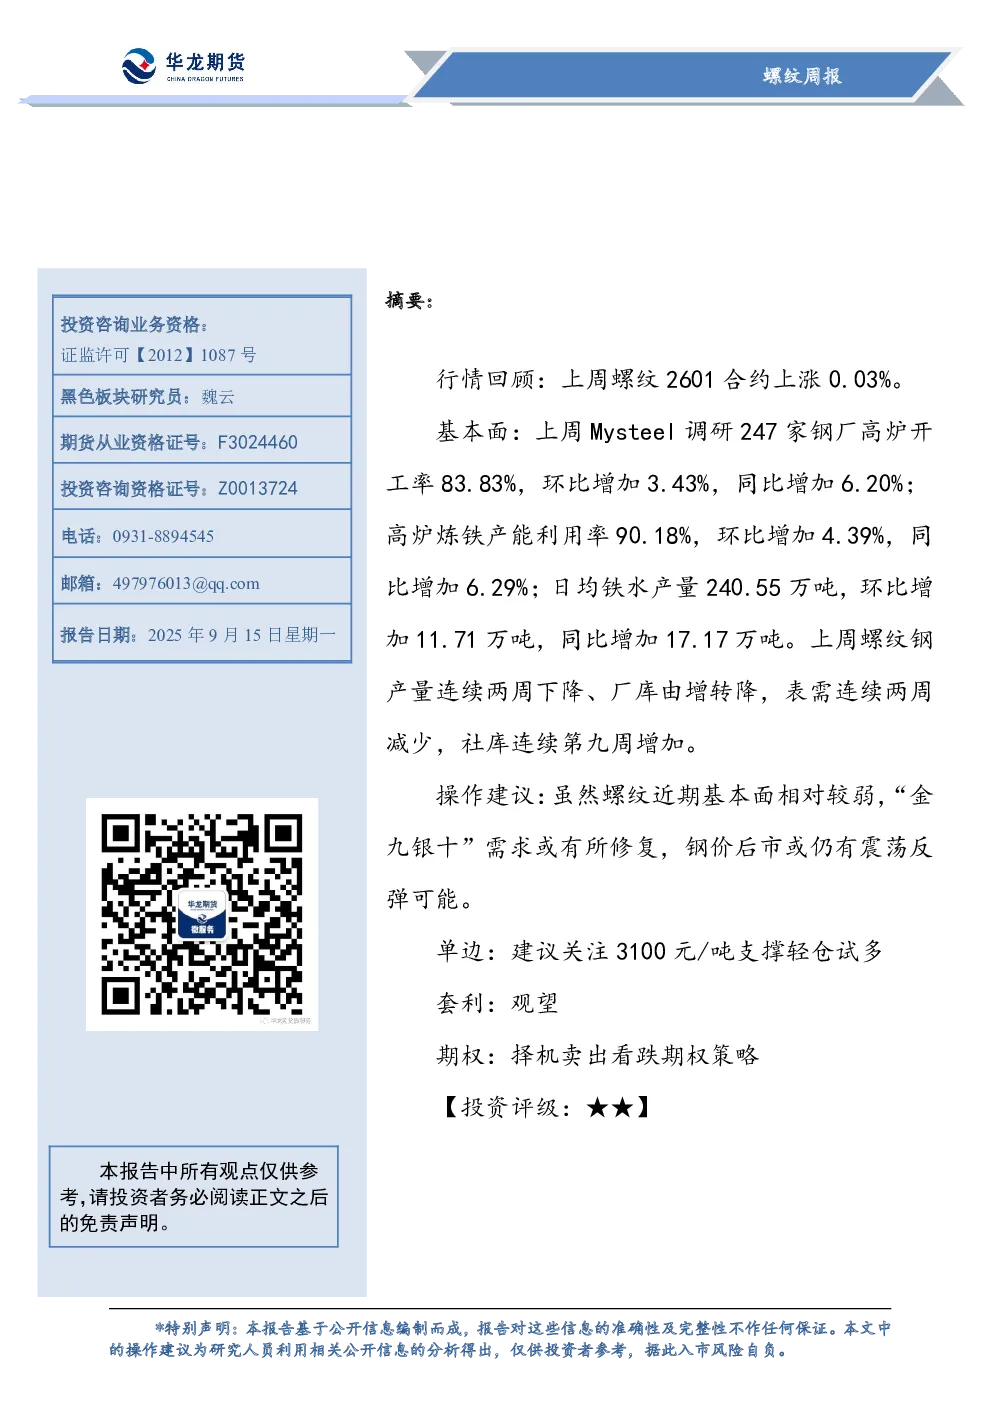
上周螺纹钢期货主力合约上涨0.03%。基本面方面,钢厂高炉开工率和产能利用率均环比、同比上升,日均铁水产量增加;螺纹钢产量连续两周下降,厂库由增转降,表需连续两周减少,社库连续第九周增加。操作建议方面,虽然螺纹近期基本面相对较弱,“金九银十”需求或有所修复,钢价后市或仍有震荡反弹可能。单边建议关注3100元/吨支撑轻仓试多,套利观望,期权择机卖出rb2601深度虚值看跌期权。
价格分析
- 期货价格:螺纹钢期货主力合约日K线走势图显示上周上涨0.03%。
- 现货价格:上海地区螺纹钢现货价格为3210元/吨,天津地区为3190元/吨,均与上一交易日持平。
- 基差价差:螺纹基差数据来源Wind资讯、华龙期货投资咨询部。
重要市场信息
- 政治方面:中美关系紧张,外交部长王毅与美国国务卿鲁比奥通电话,中方反对美方消极言行。
- 经济数据:8月CPI同比下降0.4%,PPI同比下降2.9%,降幅收窄;10个重点城市新建商品房成交面积环比下降2.6%,二手房成交面积环比下降9.9%。
供应端情况
- 唐山高炉开工率:83.83%,环比增加3.43%,同比增加6.20%。
- 螺纹钢产量:上周211.93万吨,环比下降6.75万吨。
需求端情况
- 建筑业:非制造业PMI建筑业当期值为49.1,环比下降1.5%;兰格钢铁钢铁流通业采购经理指数当期值为49.8,环比无变化。
- 房地产数据:累计同比新开工、施工与竣工建筑面积数据及商品房销售数据均显示需求疲软。
- 上海终端线螺采购量:数据来源Wind资讯、华龙期货投资咨询部。
基本面分析
- 钢厂高炉开工率和产能利用率均环比、同比上升,日均铁水产量增加。
- 焦企方面,产能利用率75.92%,焦炭日均产量66.76万吨,焦炭库存67.84万吨,炼焦煤总库存883.54万吨,可用天数10.0天。
- 螺纹钢产量连续两周下降,厂库由增转降,表需连续两周减少,社库连续第九周增加。
- 找钢网数据显示,全国建材产量较上周减少5.67万吨,厂库减少16.39万吨,社库增加9.62万吨,总库存减少6.77万吨。
后市展望
上周螺纹钢产量连续两周下降,厂库由增转降,表需连续两周减少,社库连续第九周增加。虽然螺纹近期基本面相对较弱,“金九银十”需求或有所修复,钢价后市或仍有震荡反弹可能。
操作策略
- 单边:建议关注3100元/吨支撑轻仓试多。
- 套利:观望。
- 期权:择机卖出rb2601深度虚值看跌期权。