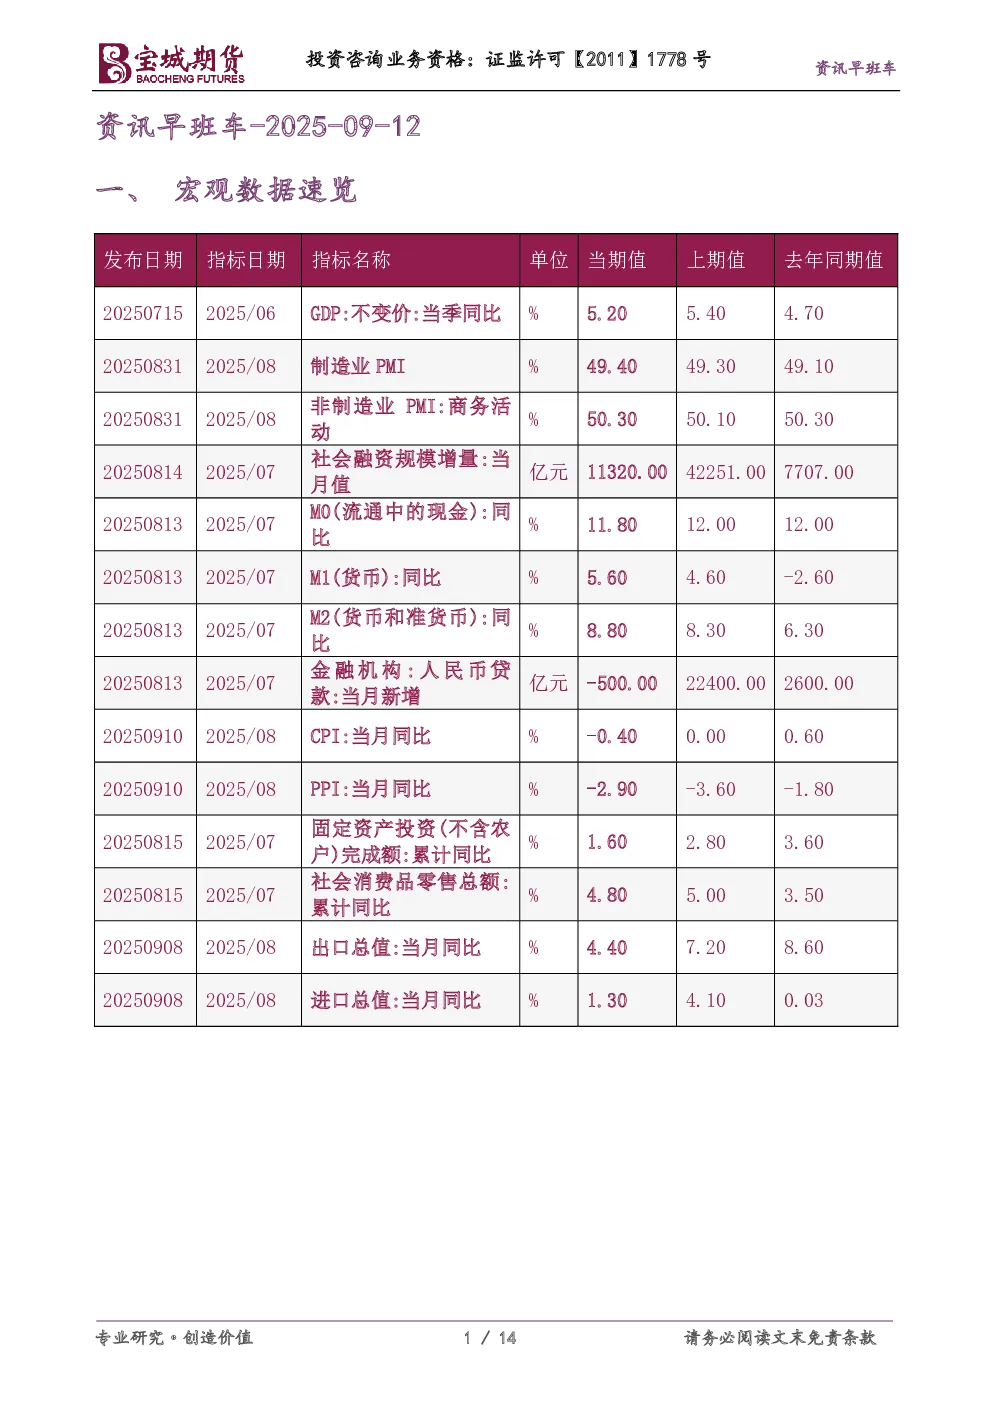
一、宏观数据速览
- 中国经济数据:6月GDP同比增长5.2%,8月制造业PMI为49.4%,非制造业PMI为50.3%,社会融资规模增量11320亿元,M2同比增长8.8%,CPI同比-0.4%,PPI同比-2.9%,固定资产投资同比增长1.6%,社会消费品零售总额同比增长4.8%,出口总值同比增长4.4%,进口总值同比增长1.3%。
- 国际经济数据:美国8月CPI同比2.9%,环比0.4%,核心CPI同比3.1%,初请失业金人数26.3万人。
二、商品投资参考
- 商品市场:贵金属期货涨跌不一,全球央行黄金储备占比超越美国国债,金价创历史新高,巴里克黄金公司出售加拿大金矿;铜市方面,智利铜产量同比增长6.4%,伦敦金属交易所铜库存下降;铅库存创逾5个月新低,锡库存减少,镍库存创逾4年新高,铝库存持稳于高位,铝合金库存持稳于低位,钴库存持稳于低位。
- 煤焦钢矿:印尼煤炭生产受暴雨影响,9月进口煤价可能回调,进口量或维持在4000万吨水平;淡水河谷获得巴西铁矿石项目运营许可证。
- 能源化工:宁德时代枧下窝锂矿将复产,预计碳酸锂供过于求;原油下跌因供应增需求弱,欧佩克+8月产量增加50.9万桶/日,IEA预计2026年市场或面临严重过剩。
- 农产品:印度2025-26年食糖产量估计为3490万吨;巴西咖啡出口至德国增加,美国减少;巴西2025/26年度大豆产量将达1.8亿吨。
三、财经新闻汇编
- 公开市场:央行开展2920亿元7天期逆回购操作,单日净投放794亿元。
- 要闻资讯:国债期货震荡走低,市场预期央行重启国债买卖操作;美国8月CPI数据公布,交易员消化美联储降息情景;全球央行黄金储备占比超越美国国债;国务院批复同意要素市场化配置综合改革试点;墨西哥拟提高进口关税,中国将采取必要措施;商务部召开外贸企业圆桌会;多地披露9月份地方债发行计划;北交所可转债市场开闸,成交清淡;银行理财公司8月规模净流入;货币基金收益率逼近1%;村镇银行改革重组加速;银行理财产品成存款流入方向;国债市场下跌,30年期国债期货收跌;欧洲央行按兵不动,认为通胀压力已得到遏制;美国2025财年赤字达1.973万亿美元。
- 债市综述:银行间现券分化,中短端走强,30年期国债走弱;国债期货多数上涨,30年期主力合约收跌;交易所债券市场收盘,多只债券涨跌超1%;中证转债指数上涨,景23转债等涨幅居前,凯众转债等跌幅居前;货币市场利率多数上行,Shibor短端品种多数上行;银行间回购定盘利率全线下跌;国开行、进出口行金融债中标利率较低。
- 汇市速递:在岸人民币收盘报7.1235,下跌14个基点;美元指数下跌,非美货币多数上涨。
四、股票市场要闻
- A股放量大涨,逾4200股上涨,算力、半导体、消费电子产业链爆发,医药出海概念走低;上证指数涨1.65%,深证成指涨3.36%,创业板指涨5.15%收复3000点,科创50涨5.32%;成交额放大至2.46万亿元。
- 香港恒生指数跌0.43%,恒生科技指数跌0.24%,恒生中国企业指数跌0.73%;南向资金大幅净买入189.89亿港元,阿里巴巴获加仓,腾讯控股遭斩仓。
- 创业板指重回3000点,区间涨幅超50%,年内最大涨幅已超过70%,与AI+权重股密切相关。