你可能感兴趣
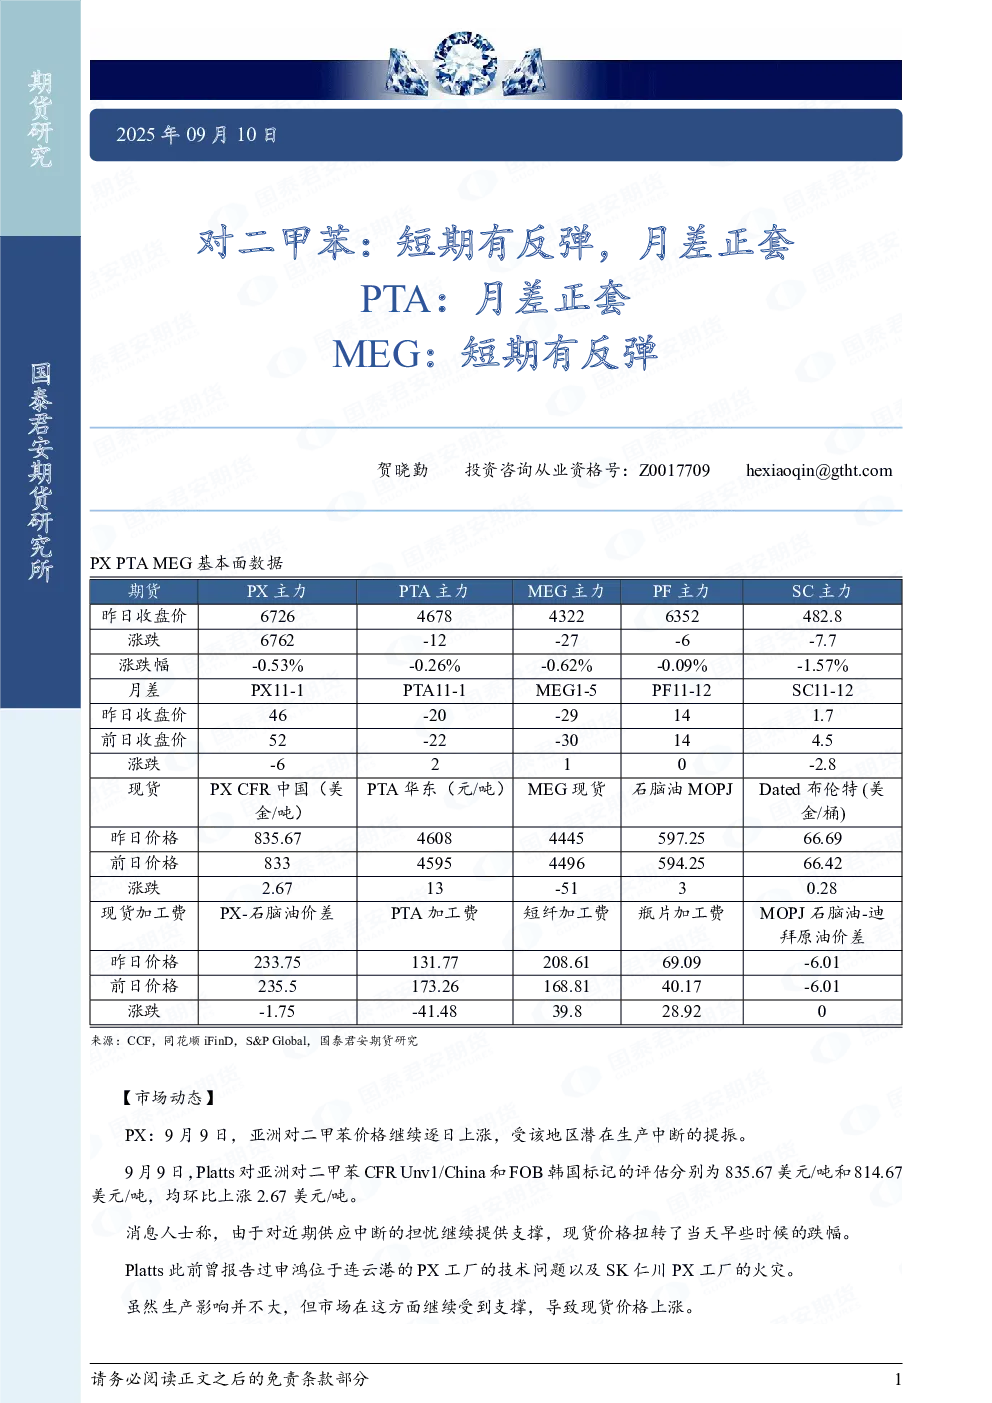
对二甲苯:短期有反弹,月差正套 PTA:月差正套 MEG:短期有反弹
国泰君安期货2025-09-09
对二甲苯:短期有反弹,月差正套;PTA:月差正套;MEG:短期有反弹
国泰君安证券2025-09-11
对二甲苯:短期有反弹,月差正套PTA:月差正套MEG:短期有反弹
基础化工国泰君安证券2025-09-09
对二甲苯:短期有反弹,月差正套 PTA:月差正套 MEG:短期有反弹
国泰君安期货2025-09-08
对二甲苯:短期有反弹,月差正套 PTA:月差正套 MEG:短期有反弹
国泰君安期货2025-09-11
对二甲苯:短期有反弹,中期仍偏弱 PTA:短期有反弹,中期仍偏弱 MEG:1-5月差反套
国泰君安期货2025-09-25
对二甲苯:短期有反弹,中期仍偏弱 PTA:短期有反弹,中期仍偏弱 MEG:1-5月差反套
国泰君安期货2025-09-18
对二甲苯:短期有反弹,中期仍偏弱 PTA:短期有反弹,中期仍偏弱 MEG:1-5月差反套
国泰君安期货2025-09-24
对二甲苯:短期有反弹,中期仍偏弱 PTA:短期有反弹,中期仍偏弱 MEG:1-5月差反套
国泰君安期货2025-09-22
对二甲苯:短期有反弹,中期仍偏弱 PTA:短期有反弹,中期仍偏弱 MEG:1-5月差反套
国泰君安期货2025-09-26