市场回顾
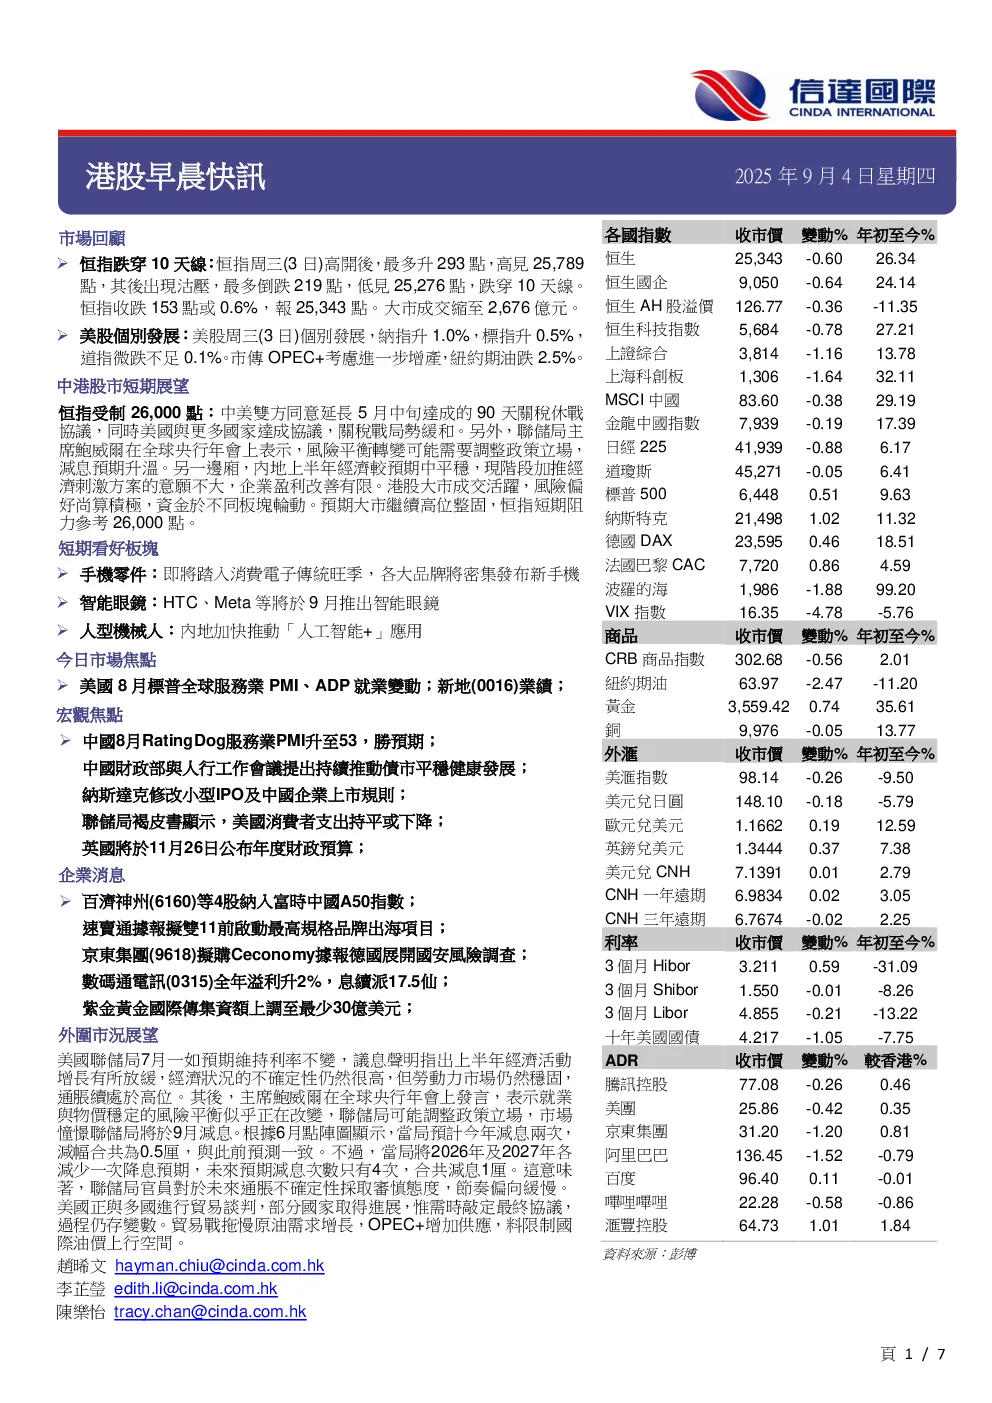
- 恒指周三高开低走,最多升293点,后回落跌153点,收报25,343点,跌穿10天线。大市成交2,676亿港元。
- 美股个别发展,纳指升1.0%,标指升0.5%,道指微跌。传OPEC+考虑增产,纽油跌2.5%。
中港股市短期展望
- 恒指短期阻力参考26,000点。中美关税战缓和,美联储主席鲍威尔表示风险平衡转变可能调整政策立场,减息预期升温。内地上半年经济平稳,加推刺激方案意愿不大,企业盈利改善有限。
- 短期看好板块:手机零件(消费电子旺季)、智能眼镜(HTC、Meta等9月推出)、人型机器人(内地加快推动“人工智能+”应用)。
今日市场焦点
- 美国8月标普全球服务业PMI、ADP就业变动;新地(0016)业绩;香港8月PMI升至50.7,近7个月首扩张。
宏观焦点
- 中国8月RatingDog服务业PMI升至53,胜预期。财政部与央行工作会议提出持续推动债市平稳健康发展。央行逆回購降至2291亿港元,利率持平。内地8月新能源车零售增5%。香港8月PMI升至50.7,近7个月首扩张。
- 余伟文表示香港可持續債市穩健增長,上半年發行額料升15%。美联储修改小型IPO及中国企业上市规则,以保护投资者。美联储褐皮书显示,美国消费者支出持平或下降。
- 美联储理事沃勒指下次会议应该减息。美国7月JOLTS职位空缺低预期。美国7月耐用品訂單终值跌2.8%。英国将於11月26日公布年度財政預算。英国央行行长贝利对今年稍后减息前景进一步表示怀疑。
- 日本首相石破茂会見日本央行行长植田和男,就经济和金融市场交换意见。
企業消息
- 百济神州(6160)等4股纳入富时中国A50指数。速卖通据报拟双11前启动最高规格品牌出海项目。京东集团(9618)拟购Ceconomy,据报德国展开国安风险调查。数码通電訊(0315)全年溢利升2%,息续派17.5仙。
- 紫金黄金国际传集资额上調至最少30亿美元。比亚迪股份(1211)海外市场汽车销量目标80万輛。中国移动香港已持有香港寬頻(1310)70.7%股权。優必選(9880)獲2.5億元人民币人形机器人採購合同。
- 万洲国际(0288)附属拟售史密斯菲尔德食品部分持股。圆通國際快遞(6123)613萬美元收购哈萨克斯坦土地。首程控股(0697)折讓近6%配股筹6億元。碧桂園(2007)8月銷售額跌14%。