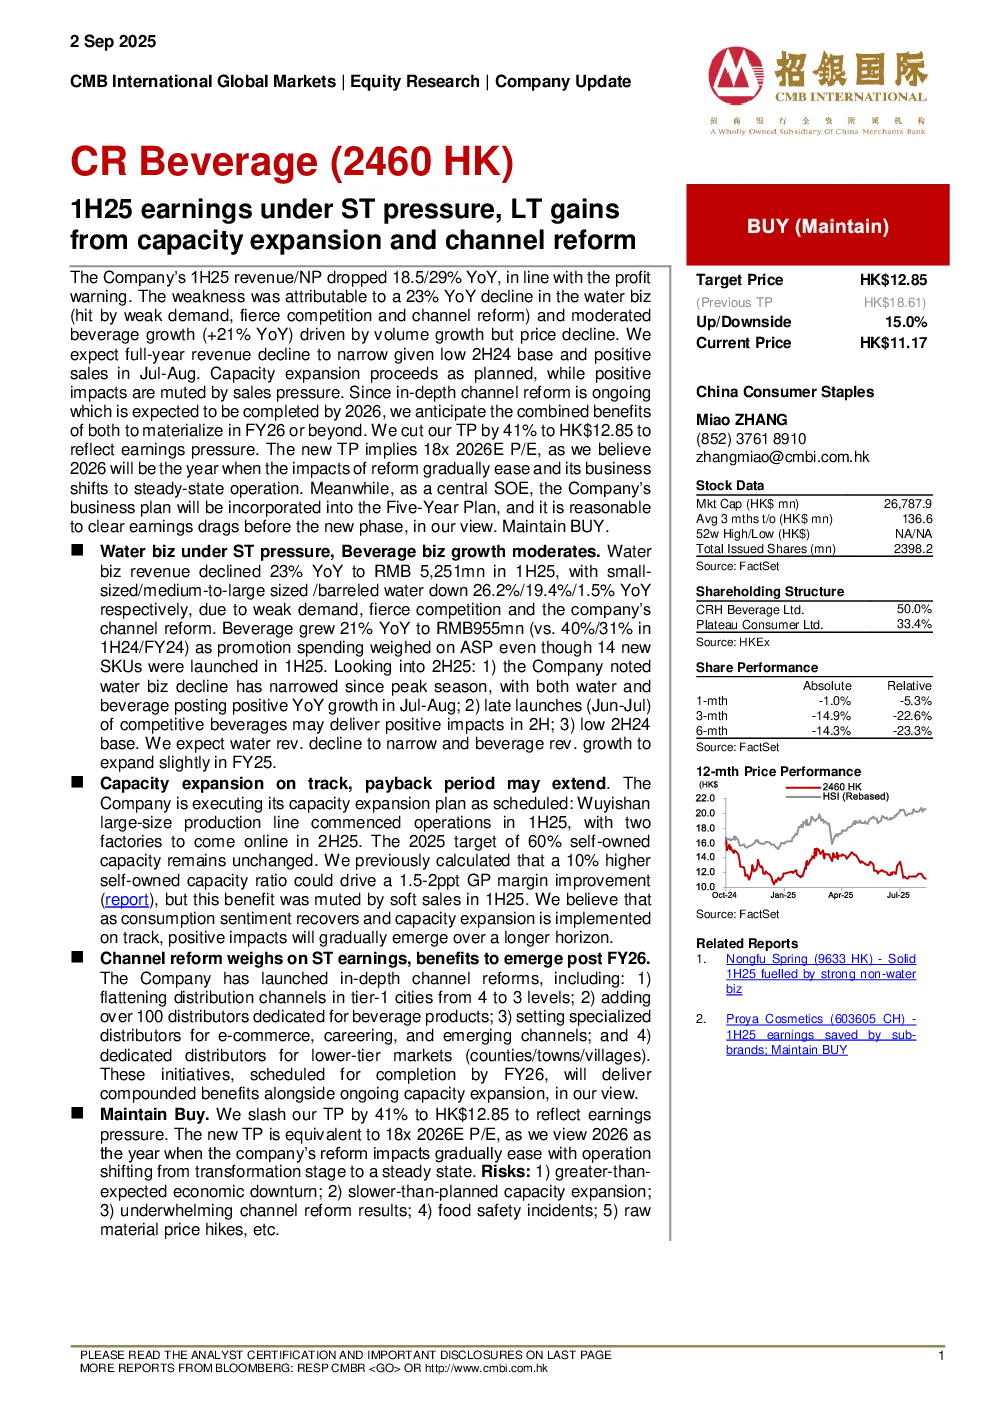
1H25 营收/净利润同比下降 18.5%/29%,符合利润预警预期。主要受水业务(受需求疲软、竞争激烈和渠道改革影响下降 23%)和饮料业务(受销量增长但价格下降影响增长 21%)拖累。预计全年营收降幅将收窄,因 2H24 基础低,且 7-8 月销售积极。产能扩张按计划进行,但受销售压力影响,积极影响暂时不明显。由于深度渠道改革正在进行(预计 2026 年完成),预计两者协同效益将在 2026 年或之后显现。将目标价下调 41% 至 12.85 港元,反映盈利压力。新目标价对应 2026 年 18 倍市盈率,因预计 2026 年将是改革影响逐渐缓解、业务进入稳定运营阶段的年份。同时,作为中央国企,公司业务计划将纳入五年规划,我们认为在新的阶段前清除盈利拖累是合理的。维持买入评级。
水业务受 ST 压力,饮料业务增长放缓。水业务营收同比下降 23% 至 52.51 亿元,小包装/中大型包装/桶装水分别下降 26.2%/19.4%/1.5%,因需求疲软、竞争激烈和公司渠道改革。饮料业务增长 21% 至 9.55 亿元(对比 1H24/FY24 的 40%/31%),因促销支出压制平均售价,尽管 1H25 推出 14 个新 SKU。展望 2H25:1)公司称水业务自旺季以来降幅已收窄,水和饮料在 7-8 月均实现同比增长;2)竞争性饮料 6-7 月晚发布可能将在 2H 产生积极影响;3)2H24 基础低。预计水业务营收降幅将收窄,饮料业务营收增速将略有扩大。
产能扩张按计划进行,回收期可能延长。公司按计划执行产能扩张计划:武夷山大型生产线于 1H25 投产,2H25 将有两家工厂投产。2025 年 60% 自有产能目标保持不变。此前计算,自有产能比率提高 10% 可推动毛利率改善 1.5-2 个百分点,但 1H25 销售疲软使该效益暂时不明显。我们认为,随着消费情绪恢复和产能扩张按计划实施,积极影响将在更长期限内逐渐显现。
渠道改革对 ST 盈利造成压力,效益将在 2026 年后显现。公司启动深度渠道改革,包括:1)一线城市分销渠道从 4 级扁平化为 3 级;2)增加 100 多家专门负责饮料产品的经销商;3)设立电子商务、快消和新兴渠道的专业经销商;4)为低线城市(县/镇/村)设立专门经销商。这些举措预计于 2026 年完成,将与持续进行的产能扩张协同产生复合效益。
维持买入评级。将目标价下调 41% 至 12.85 港元,反映 1H25 由非水业务驱动的高增长。风险:1)经济下行超预期;2)产能扩张低于计划;3)渠道改革结果不达预期;4)食品安全事件;5)原材料价格上涨等。