港股市场表现
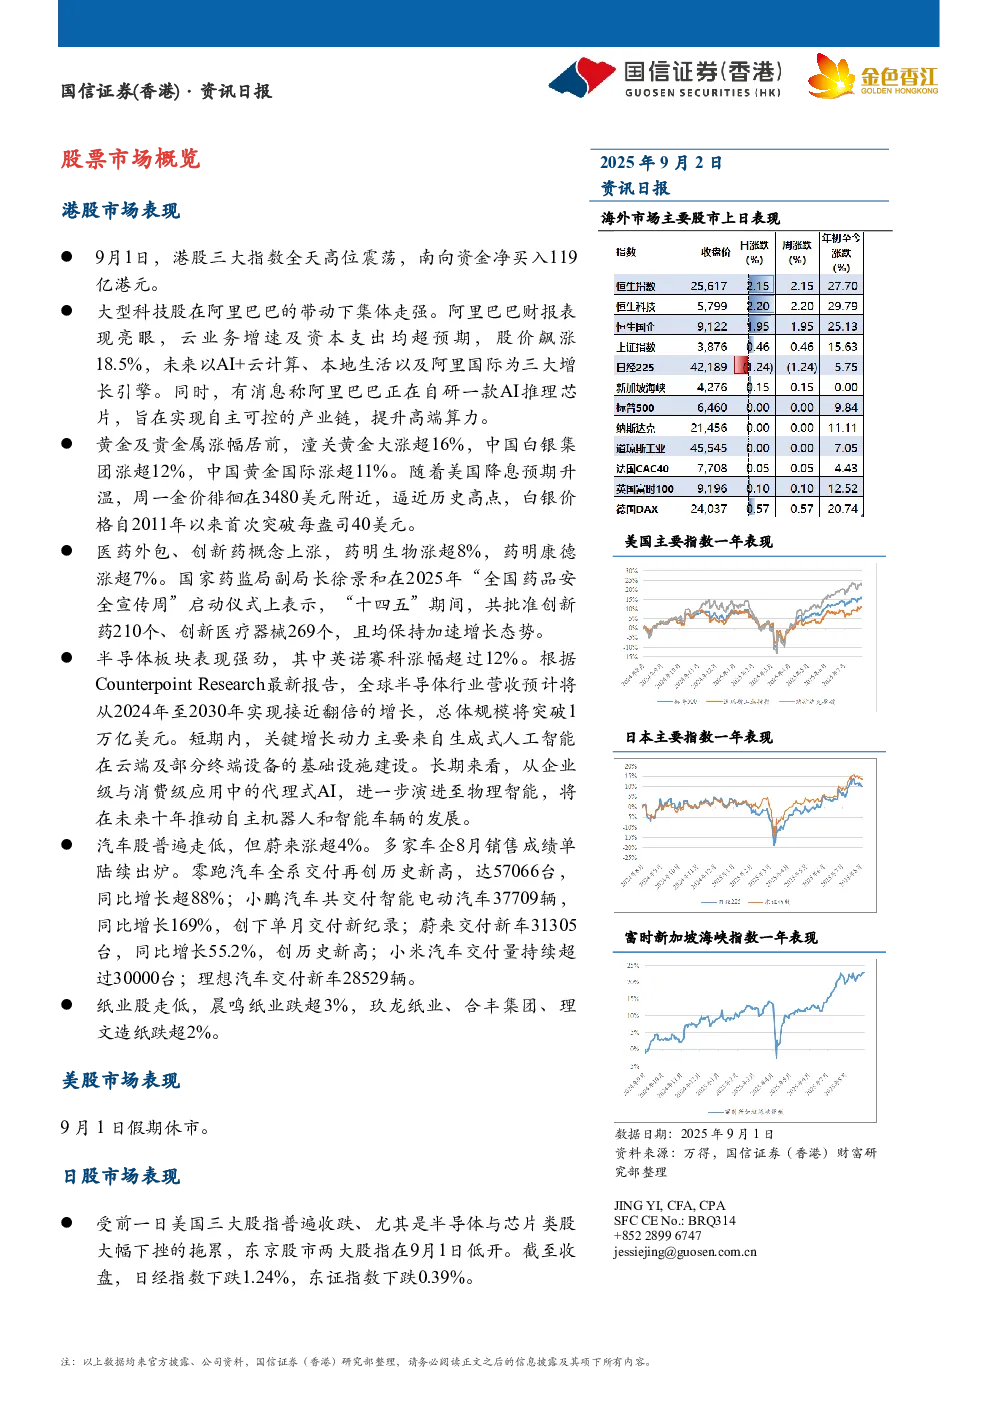
- 整体表现:9月1日,港股三大指数高位震荡,南向资金净买入119亿港元。
- 大型科技股:阿里巴巴财报亮眼,云业务增速及资本支出超预期,股价上涨18.5%,未来以AI+云计算、本地生活以及阿里国际为三大增长引擎。同时,阿里巴巴正自研AI推理芯片,提升高端算力。
- 黄金及贵金属:潼关黄金大涨超16%,中国白银集团涨超12%,中国黄金国际涨超11%。美国降息预期升温,金价逼近历史高点,白银价格自2011年以来首次突破每盎司40美元。
- 医药外包、创新药概念:药明生物涨超8%,药明康德涨超7%。国家药监局副局长徐景和表示,“十四五”期间,共批准创新药210个、创新医疗器械269个,且均保持加速增长态势。
- 半导体板块:英诺赛科涨幅超过12%。全球半导体行业营收预计将从2024年至2030年实现近翻倍增长,突破1万亿美元,短期关键增长动力来自生成式AI基础设施建设,长期将推动自主机器人和智能车辆发展。
- 汽车股:普遍走低,但蔚来涨超4%。零跑汽车、小鹏汽车、蔚来、小米汽车、理想汽车8月交付量均创历史新高或纪录。
- 纸业股:走低,晨鸣纸业跌超3%,玖龙纸业、合丰集团、理文造纸跌超2%。
美股市场表现
日股市场表现
- 整体表现:受前一日美股科技股抛售影响,日经指数下跌1.24%,东证指数下跌0.39%。
- 科技股:芯片相关板块显著承压,爱德万测试重挫7.9%,软银集团下跌4.8%,Disco下跌7.7%,诱因是《华尔街日报》报道阿里巴巴自研AI芯片。
- Metaplanet:收跌5.46%,宣布购入1,009枚比特币,总持仓达2万枚,位列上市公司第六。
- 夏普:收跌0.90%,计划出售龟山北工厂,确认4.84亿日元出售收益。
全球宏观
- 巴西:总统卢拉召集金砖国家领导人视频会议,讨论特朗普贸易政策。
- 特朗普关税:法律挫折加剧进口商与投资者不确定性,推迟华盛顿经济红利兑现。
- 美国财政:财长贝森特表示,特朗普政府可能宣布全国住房紧急状态,考虑对特定建筑材料实行关税豁免。
- 韩国:2026财年预算总额达728万亿韩元,财政政策转向扩张,重点投向AI和研发。
- 日本:第二季度制造业经常利润同比下滑11.5%,连续两季度下滑。
- 法国:面临“衰退风险”,订单枯竭,关税压力加剧,政治风险叠加。
- 上合组织峰会:在天津闭幕,成员国重申成立开发银行的重要性,决定加快磋商。
行业资讯
- 美国股市:Evercore ISI预测标普500指数到2026年底有望升至7750点,较上周五收盘水平高出20%。
- 浏览器市场份额:谷歌Chrome达70.25%,微软Edge为11.8%,苹果Safari为6.34%。
- 特斯拉Model 3:长续航后轮驱动版车型发布,售价26.95万元起,发售不到一个月降价1万元。
- OpenAI:计划在印度建造大型数据中心,推进亚洲布局。
- OPEC+:预计本周末开会时将维持原油产量不变。
- 晶圆代工厂:TrendForce预测全球前十大晶圆代工厂第二季营收达417亿美元以上,季增14.6%。
- A股ETF:上周录得87亿元人民币净流入,结束连续九周资金外流。
- 券商经营情况:上半年全行业营收同比增长23.47%,净利润同比增长40.37%,128家券商实现盈利。
- 企业级大模型:中国企业级大模型调用上半年呈爆发式增长,阿里通义占比居首,预计超80%企业将采用开源大模型。
- 电影票房:2025年暑期档票房119.66亿元,观影人次3.21亿,国产影片票房占比76.21%,全年总票房已达392.92亿元。
- 恒瑞医药:创新药泽美妥司他片获附条件批准上市,用于复发或难治性外周T细胞淋巴瘤。
- 文远知行:首批Robotaxi GXR已抵达新加坡并开始模拟道路测试。